
Envíos Internacionales
¿Qué son las remesas y cómo funcionan desde EE. UU.?
Las remesas se refieren a la transferencia de dinero por parte de personas que trabajan en el extranjero a familiares o amigos en su país de origen. Estas transferencias se realizan típicamente a través de varios canales, como transferencias bancarias, servicios de transferencia de dinero como Western Union o MoneyGram, plataformas de banca en línea y aplicaciones de banca móvil.
8 min read

20 Nov 2025
¿Sabes realmente qué son las remesas? Son transferencias de dinero internacionales que realizan las personas que viven y trabajan en el extranjero hacia familiares o destinatarios en su país de origen.
Para los inmigrantes latinoamericanos que viven en Estados Unidos, el envío de remesas es un tema crucial, así como contar con servicios financieros eficientes que les permitan hacer llegar dinero a sus familias y amigos de manera rápida, segura y a bajo costo.
Según fuentes recientes, el flujo de remesas de México a Estados Unidos cayó un 12.4 % anual, lo cual se atribuye a las recientes medidas migratorias impuestas por aquel país. Por ello, es importante que los migrantes cuenten con servicios de transferencias internacionales de dinero que comprendan sus necesidades.
¿Por qué las personas envían remesas?
Para las familias de los trabajadores migrantes en Estados Unidos, las remesas representan mucho más que un simple envío de dinero, ya que generalmente se convierten en el principal sostén de millones de personas en América Latina.
Estos son los principales motivos para enviar remesas:
Apoyo al gasto del hogar (alquiler, servicios, alimentos)
Este rubro incluye los gastos básicos de alimentación, alquiler, pago de servicios y todo lo relacionado con los pagos cotidianos, lo cual deja en evidencia la importancia de las remesas para las familias receptoras.
Educación y herramientas de estudio
Incluye pago de colegiaturas, útiles escolares, pasajes, maternales escolares y herramientas de cómputo, como laptop o computadora de escritorio.
Salud y emergencias familiares
Si algún miembro de las familias requiere atención médica especializada, las remesas juegan un papel protagónico para cubrir los gastos de hospitalización, medicamentos, tratamientos, etc.
Ahorro objetivo (p. ej., mejoras del hogar de la familia)
También es común que los migrantes utilicen las remesas para construir o remodelar sus hogares familiares, y así, mejorar su calidad.
Gastos imprevistos durante viajes o estancias temporales
Las remesas también podrían ser útiles para cubrir gastos inesperados en viajes, vinculados con enfermedades inesperadas, cancelaciones de vuelos o cargos imprevistos.
¿Cómo funcionan las remesas y qué opciones existen?
En la actualidad, existen varias opciones de servicios de remesas con las que puedes contar para enviar dinero a tus familiares.
Los bancos tradicionales, como Bank of America y Wells Fargo, permiten realizar transferencias de remesas a través de sus servicios de banca en línea o directamente en sucursales.
También existen las agencias de envío especializadas, como Western Union, uno de los servicios de remesas más populares y antiguos en Estados Unidos, con presencia a nivel mundial, en más de 200 países.
Los datos que te requerirán generalmente los bancos tradicionales y agencias para enviar dinero son:
- Nombre completo del beneficiario
- Número de cuenta del beneficiario
- Código SWIFT
- País receptor
- Monto y divisa
Por último, puedes optar por las plataformas digitales, que te permiten enviar dinero a través de aplicaciones móviles y, en general, cuentan con opciones más competitivas en cuanto a los costos y tiempos de envío.
Común es una de estas plataformas, e integra la experiencia fintech con variados beneficios, como cuenta digital y un aplicativo móvil fácil de usar y disponible en español. Común acepta más de 100 identificaciones oficiales calificadas de tu país de origen para abrir una cuenta y ofrece diferentes opciones de recepción de dinero: a una cuenta bancaria local o con retiro en efectivo. Con Común, envía dinero a tus familiares por tarifas claras y competitivas, desde $2.99 USD y enviar hasta los límites aplicables.
Estas son las características de cada una de las opciones disponibles de envío de remesas:
Bancos tradicionales
Los bancos tradicionales son una opción segura para enviar dinero a través de wire transfer. La ventaja es que son instituciones completamente establecidas en el sistema financiero de Estados Unidos.
Sin embargo, cuentan con ciertas limitaciones, como las altas comisiones, que pueden alcanzar los 60 USD, según el banco. Además, el envío también suele ser más lento, pudiendo demorar hasta 5 días hábiles.
Para acceder a este servicio, es necesario abrir una cuenta bancaria en algún banco tradicional de Estados Unidos, o recurrir al envío de efectivo directamente en una sucursal.
Agencias de envío de dinero
Las agencias especializadas en transferencias internacionales de dinero, como Western Union, también son una alternativa confiable a la que puedes recurrir.
Pero, las comisiones suelen ser altas y el tipo de cambio poco competitivo, al igual que los bancos tradicionales. Aunque los tiempos de envío tienden a ser menores.
Plataformas digitales
Si buscas una opción para realizar transferencias bancarias internacionales, las plataformas digitales son una gran opción. Además de que los requisitos de apertura son más accesibles, ofrecen tarifas mucho más competitivas en comparación con las 2 alternativas anteriores.
Recuerda que Común te ofrece una plataforma digital integral para conectar con tus seres queridos de forma sencilla y justa.
Costos, tiempos y cómo ahorrar al enviar remesas
El costo de envío de remesas depende de 3 factores principales:
- Tarifa de envío: es la comisión que el proveedor cobra por prestar sus servicios de envío. Este monto varía según el medio, monto, país receptor y participación de intermediarios. La tarifa puede ser variable o fija. Una opción es optar por un servicio con tarifa fija, para evitar pagar más de lo esperado.
- Tipo de cambio: una práctica común de los servicios de envío de remesas es que no usan el tipo de cambio real del mercado, sino que agregan un margen que disminuye el monto total a recibir.
Por ejemplo, si el precio del dólar está en 18 pesos mexicanos, y el servicio de envío de remesas lo da en 17.50, al enviar 500 USD, el monto total a recibir se reducirá 250 pesos.
- Posibles cargos al receptor: Algunos bancos tradicionales pueden cobrar comisiones por recibir transferencias de países extranjeros, por lo que es importante verificar también las condiciones del receptor.
Buenas prácticas de ahorro para enviar remesas
Para asegurarte de que tu familia reciba la máxima cantidad posible, te recomendamos seguir los siguientes consejos.
Revisa si hay márgenes en el tipo de cambio
Lo ideal es un proveedor que utilice el tipo de cambio real o lo más cercano posible. De lo contrario, tu destinatario recibirá una cantidad considerablemente menor.
Prefiere tarifas fijas y transparentes
Entender las tarifas de envío puede ser confuso, porque varios servicios utilizan rangos que varían según numerosos criterios. Lo recomendable es buscar un proveedor que ofrezca tarifas fijas y sin costos ocultos.
Compara siempre el monto que llega (no solo la tarifa)
Recuerda que, además de la tarifa de envío, debes considerar el tipo de cambio y qué tanto se reduce el monto a recibir después de aplicar este margen.
Evita errores de datos para no retrasar la entrega
Revisa los datos de tu receptor y asegúrate de que están escritos correctamente.
Considera el horario de envío y festivos en ambos países
En muchas ocasiones, los envíos se pueden retrasar si se realizan en fines de semana o en días festivos de los países.
Usa plataformas con soporte disponible en español para resolver dudas rápidamente
Es importante optar por un servicio capaz de responder tus dudas en tu idioma y de comprender tus necesidades como migrante.
Prepárate para empezar a enviar remesas con Común
Todos los meses se envían millones de dólares de Estados Unidos a América Latina, que representan un puente emocional y financiero entre las familias inmigrantes y sus hogares, para los cuales las remesas son una fuente de ingresos primarios.
Antes de elegir un servicio de envío de remesas, no olvides comprobar la cantidad total que recibirá tu hogar considerando la tarifa, el tipo de cambio y las posibles tarifas de recepción. Te recomendamos escoger una solución financiera con costos transparentes, soporte disponible en español y puedes abrir tu cuenta con la identificación calificada oficial de tu país de origen.
Descubre Común, la plataforma integral que te ofrece tarifas bajas empezando desde $2,99 y enviando hasta los límites aplicables, y soporte disponible en español. Abre tu cuenta hoy y conecta con tus seres queridos, envíales dinero de forma transparente.
Preguntas frecuentes (FAQ)
¿Qué pasa si no cobro una remesa?
Las remesas suelen tener un plazo de validez que establece el proveedor. Una vez que se vence el plazo, el dinero no se pierde pero la operación puede ser cancelada. En esos casos, el remitente puede reemitarla o solicitar el reembolso dependiendo de las políticas de cada proveedor.
¿Cuál es la diferencia entre una remesa y una transferencia?
La principal diferencia entre ambas radica en el propósito de uso. Las remesas son envíos de dinero con un motivo personal, comúnmente usadas para enviar dinero a familiares en otros países, mientras que el motivo de una transferencia bancaria puede ser diverso, desde pagos comerciales y personales, entre otros.
Sobre Común
Común busca brindar apoyo a la comunidad latina en Estados Unidos. Ofrece una cuenta débito que se puede abrir con más de 100 IDs válidas de Latinoamérica y una app disponible en español.
Visita el sitio de Común o descarga la app gratis para conocer más de la oferta completa y los términos aplicables.
Olivia Rhye
Community Partner

Cuenta corriente
El Impacto de las Aplicaciones de Transferencia de Dinero en las Remesas Globales
8 min de lectura
Las aplicaciones de transferencia de dinero han revolucionado las remesas globales: redujeron el costo promedio de envíor del 9% al 6% en una década, aceleraron los tiempos de 3-5 días a minutos, y democratizaron el acceso para millones de inmigrantes sin cuenta bancaria. Para Latinoamérica, que recibe más de $150 mil millones anuales en remesas, este cambio es transformador.
Las remesas — el dinero que los inmigrantes envían a sus familias en sus países de origen — representan una de las fuentes de financiamiento más importantes para las economías en desarrollo. Con el surgimiento de las aplicaciones móviles de transferencia, este ecosistema está experimentando una transformación sin precedentes.
El ecosistema de remesas antes de las apps digitales
Antes de las aplicaciones digitales, enviar dinero al extranjero significaba principalmente ir a una sucursal de Western Union o MoneyGram, pagar comisiones de 8-15% del monto enviado, esperar entre 3 y 5 días hábiles, y en muchos casos, el receptor también tenía que ir personalmente a una sucursal. Para comunidades rurales o personas sin documentos de identidad fácil acceso, esto representaba barreras significativas tanto para el emisor como para el receptor.
Cómo las apps transformaron las remesas
Las aplicaciones de transferencia digital cambiaron las reglas del juego de varias maneras fundamentales. En cuanto a reducción de costos, servicios como Wise, Remitly y Xoom compiten agresivamente en comisiones, llevando el costo promedio de envíor hacia países latinoamericanos por debajo del 4-5%, comparado con el 8-12% de los operadores tradicionales. Sobre velocidad e inmediatez, muchas transferencias ahora llegan en minutos en lugar de días, lo que es crucial cuando las familias necesitan el dinero urgentemente. La accesibilidad también revolucionó: todo se hace desde el celular, eliminando la necesidad de desplazarse a una sucursal física. Finalmente, la inclusión financiera creció porque algunas apps permiten que el receptor reciba el dinero en efectivo, en una cuenta bancaria, o incluso en ciertas tiendas locales, llegando a personas sin cuenta bancaria.
El impacto específico en Latinoamérica
Latinoamérica es una de las regiones que más remesas recibe en el mundo. México recibió más de $63 mil millones en 2023, representando aproximadamente el 4% de su PIB. Guatemala, El Salvador y Honduras dependen aún más de las remesas como porcentaje de su economía (entre 20-27% del PIB). Las apps han sido particularmente transformadoras en estas economías porque llegan directamente a teléfonos celulares en zonas rurales, reducen la brecha de intermediarios, y permiten mayor frecuencia de envíos (envíos pequeños más frecuentes en lugar de grandes cantidades mensuales).
Desafíos y limitaciones
A pesar de los avances, aún existen barreras importantes. La conectividad digital sigue siendo un problema en zonas rurales. Los requisitos de verificación de identidad excluyen a algunos usuarios. La educación financiera digital es fundamental para adoptar estas herramientas de forma segura. Además, la volatilidad de los tipos de cambio sigue afectando el valor real que reciben los beneficiarios.
El papel de plataformas como Común
En este ecosistema en transformación, plataformas como Común juegan un papel clave al ser el punto de entrada bancario para inmigrantes en EE.UU. Al ofrecer una cuenta sin SSN, Común permite que inmigrantes que antes operaban completamente en efectivo puedan acceder al sistema financiero digital, usar aplicaciones de transferencia, y enviar remesas de manera más eficiente y económica a sus familias.
Preguntas frecuentes sobre apps de transferencia y remesas
¿Cuál es la app más barata para enviar remesas a Latinoamérica?
Las comisiones varían por país de destino y monto. Generalmente Wise, Remitly y Xoom ofrecen las tasas más competitivas para destinos latinoamericanos. Para comparar, usa plataformas como Monito o FXcompared que muestran en tiempo real las mejores tarifas para tu corredor específico (ej. USD a MXN, USD a GTQ).
¿Cuánto tiempo tardan las transferencias digitales a Latinoamérica?
Depende del servicio y del método de entrega. Depósitos bancarios: 1-3 días hábiles en la mayoría de los casos. Entregas en efectivo (Remitly Express, Xoom en efectivo): minutos a pocas horas. Billeteras digitales locales (en países donde están disponibles): instantáneo.
¿Necesito cuenta bancaria en EE.UU. para usar apps de remesas?
Algunas apps aceptan tarjetas de débito prepago, pero la mayoría funciona mejor con una cuenta bancaria verificada. Común ofrece una cuenta que se puede abrir sin SSN y es compatible con aplicaciones de remesas, lo que facilita que inmigrantes sin documentos completos puedan enviar dinero de forma digital y a menor costo.
¿Son seguras las apps de transferencia internacional?
Sí, las principales apps están reguladas y supervisadas por el FinCEN (Financial Crimes Enforcement Network) en EE.UU. y por reguladores equivalentes en otros países. Usan encriptación avanzada y sistemas antifraude. Sin embargo, siempre verifica que la app tenga licencia como Money Services Business (MSB) antes de usarla.
¿Se puede enviar dinero a cualquier país desde estas apps?
No todas las apps llegan a todos los países. Wise cubre más de 80 países; Remitly está disponible hacia más de 170 países. Verifica la disponibilidad y las comisiones específicas para tu país de destino antes de registrarte. Algunos corredores específicos (como USD a CUP para Cuba) tienen limitaciones adicionales por regulaciones internacionales.
Envíos Internacionales
¿Cómo elegir el proveedor de remesas más adecuado para ti?
8 min de lectura
Elegir un proveedor de remesas depende de la tarifa, el tipo de cambio, la velocidad de entrega y las opciones de recogida disponibles en el país destino. Con Común, las tarifas empiezan en $2.99 y la mayoría de las transferencias llegan en minutos.
¿Cómo elegir el proveedor de remesas más adecuado para ti?
Cada año, personas en todo Estados Unidos envían remesas para apoyar a sus familiares y amigos en sus países de origen. Estas transferencias son mucho más que simples transacciones, son el sustento económico para estas personas. Es por eso que elegir el proveedor de remesas adecuado a tus necesidades es clave para asegurarte de que tú y tus seres queridos reciben el apoyo que necesitan.
¿Qué es una remesa?
En términos simples, las remesas son transferencias de dinero realizadas por personas que viven y trabajan en un país a familiares, amigos u otros beneficiarios que residen en otro país.
¿Cómo funcionan las remesas en Estados Unidos?
El proceso de enviar una remesa desde los EE. UU. es un proceso bastante estándar. Estos son los pasos, independientemente del proveedor de servicios de remesas:
1. Iniciar la transferencia
La persona que envía la remesa elige un proveedor de servicios de remesas y luego selecciona el método de pago adecuado para el destinatario (por ejemplo: retiro en efectivo, depósito bancario, transferencia, etc.). Después, ingresa el monto a enviar y proporciona los datos del destinatario.
2. Financiar la transferencia
Las transferencias suelen financiarse mediante tarjeta de débito, cuenta bancaria, efectivo (en tiendas físicas) o, en algunos casos, con tarjeta de crédito. Las comisiones varían ampliamente entre los distintos proveedores de servicios de remesas.
3. Tipo de cambio
Aquí es donde muchos remitentes pierden dinero sin darse cuenta. Algunos proveedores de remesas convierten el dólar estadounidense a la moneda local del destinatario utilizando un tipo de cambio que puede incluir un margen oculto sobre el tipo de cambio medio del mercado. Algunos proveedores de servicios de remesas no cobran comisiones por la transferencia, ya que sus ganancias comerciales provienen exclusivamente de la conversión del tipo de cambio. Comprender las comisiones del tipo de cambio también es importante al prepararse para enviar remesas.
4. Liquidación y pago
El dinero se entrega al destinatario a través de un banco asociado, un agente local, retiro en efectivo o una billetera digital. Dependiendo del proveedor, el proceso puede tardar desde minutos hasta varios días.
La combinación de comisiones + margen en el tipo de cambio es lo que determina el costo real de la remesa. Muchos proveedores de remesas anuncian comisiones bajas cuando obtienen ganancias ofreciendo un tipo de cambio mucho más bajo, lo que reduce el monto que el destinatario realmente recibe.
Tipos de proveedores de servicios de remesas en EE. UU.
El mercado de proveedores de servicios de remesas en EE. UU. es diverso y, por lo general, se clasifican en las siguientes categorías:
1. Operadores de transferencias de dinero en efectivo (MTO por sus siglas en inglés)
Se trata de las empresas de remesas tradicionales con sucursales físicas para pagos en persona y retiros en efectivo.
Ejemplos: MoneyGram, Western Union, Walmart (MoneyGram en Walmart).
Ventajas: Accesibilidad física, ideal para personas sin cuenta bancaria.
Desventajas: Suelen tener comisiones más altas, un proceso más lento y a menudo, márgenes de beneficio por tipo de cambio.
2. Bancos tradicionales y cooperativas de crédito tradicionales
Algunas instituciones financieras ofrecen transferencias internacionales a través de procesos SWIFT para programas de remesas.
Ventajas: Sucursales físicas, transferencias directas de banco a banco.
Desventajas: Requiere una cuenta bancaria, esta suele ser la opción más cara (ya que los procesos SWIFT suelen tener comisiones y tipos de cambio elevados) y podrían requerir tiempos de procesamiento más largos.
3. Servicios de transferencia digitales
Estas empresas operan completamente en línea o a través de aplicaciones móviles. Pueden ser más rápidas y transparentes.
Ejemplos: Remitly, Felix, Común, entre otros.
Ventajas: Comodidad, rapidez, comisiones competitivas y transferencias rastreables.
Desventajas: Opciones limitadas de retiro en efectivo en algunas regiones.
Aspectos clave al elegir un proveedor de remesas
Elegir el proveedor de servicios de remesas adecuado puede tener un impacto significativo en la cantidad de dinero que realmente llega a sus seres queridos. Entre las diferentes comisiones, las diferencias en el tipo de cambio, los requisitos de documentación y la creciente lista de servicios adicionales, no todos los proveedores de remesas ofrecen los mismos servicios ni piden los mismos requisitos. Ya sea que envíes dinero a casa ocasionalmente o semanalmente, es importante elegir un proveedor de remesas que maximice el valor de lo que tus seres queridos reciben.
1. Comisiones lo que pagas (y lo que no ves)
Todos los proveedores de remesas cobran comisiones por sus servicios; sin embargo, no todas se presentan de la misma manera (por eso es importante comprender completamente los costos asociados con tu remesa).
¿Qué tipos de comisiones pueden existir?
- Comisión por transferencia: es un monto fijo o porcentual que se cobra por transacción.
- Comisiones por método de pago: son los cargos adicionales por usar una tarjeta de crédito en lugar de una cuenta bancaria.
- Comisiones por método de pago: algunos proveedores cobran más por retiros en efectivo que por depósitos bancarios.
¿Qué podría ser una comisión inesperada?
Por ejemplo, los tipos de cambio pueden variar: a menudo, el tipo de cambio que encuentras al realizar una búsqueda en línea no es el mismo que cobrará el proveedor de servicios de remesas de tu elección.
¿Qué buscar?
- Una herramienta simuladora o calculadora que muestre el monto final que recibirá el destinatario antes de enviar.
- Comisiones transparentes antes de confirmar la transacción.
Proveedores que mantengan bajas tanto las comisiones como los márgenes del tipo de cambio.
En muchos casos, el proveedor más barato no es el que ofrece la comisión visible más baja. Podría ser el que ofrece el tipo de cambio más competitivo o una comisión fija que se ajuste más a tus actividades de transferencias. El mejor proveedor de servicios siempre será aquel que satisfaga tus necesidades específicas.
2. Tipos de cambio: un factor clave
El tipo de cambio que utiliza el proveedor determina cuántos pesos, quetzales, soles u otra moneda recibirá el destinatario. Al enviar dinero al extranjero, los remitentes a veces se centran solo en la comisión visible (por ejemplo, un cargo de $3.99 por transferencia). Pero en muchos casos, el mayor costo puede estar en el tipo de cambio. Si dos compañías ofrecen la misma comisión, pero una tiene un tipo de cambio más débil, su familia podría recibir menos dinero.
Ejemplo:
Una diferencia al elegir un tipo de cambio con solo 1 peso mexicano menos por dólar estadounidense podría significar que el destinatario recibiría $100 pesos mexicanos menos en una remesa de $100 USD.
Comprender los costos reales de su remesa es esencial para elegir el mejor proveedor de remesas.
¿Qué preguntas puedo hacerme antes de elegir el proveedor de remesas más adecuado para mí?
- ¿Utilizan el tipo de cambio medio del mercado o añaden un margen?
- ¿El tipo de cambio queda fijo al momento del envío?
- ¿Ofrecen tasas promocionales solo para nuevos clientes?
¿A qué podrías poner atención?
- Una comisión baja combinada con un tipo de cambio débil.
- Diferencias grandes entre el tipo de cambio anunciado y el monto final recibido.
- Tipos de cambio que cambian durante la transferencia.
Incluso una pequeña diferencia en el tipo de cambio puede reducir significativamente el monto final que tus familiares o amigos reciben si envías mucho dinero.
3. Documentación y requisitos: manténgalo simple y seguro.
Todos los proveedores deben cumplir con regulaciones financieras en EE. UU., pero los requisitos varían.
Cada proveedor de remesas debe cumplir con las regulaciones financieras de EE. UU., pero sus requisitos de incorporación varían según el proveedor.
¿Cuáles son algunos pasos o documentos comúnmente necesarios?
- Verificación de identidad (p. ej., licencia de conducir, pasaporte o identificación estatal).
- Información personal como fecha de nacimiento y dirección.
- Datos del destinatario (nombre completo, país de destino, método de pago).
- En algunos casos, comprobante de fondos o verificación adicional para montos grandes.
¿Qué buscar?
Si un proveedor solicita demasiada documentación o dificulta el proceso, considere elegir uno con sistemas de cumplimiento más ágiles. Por ejemplo, algunos servicios de remesas aceptan documentación sin pasaporte estadounidense cuando quien envía el dinero puede demostrar residencia en Estados Unidos.
4. Velocidad y confiabilidad: ¿Qué tan rápido llega el dinero?
Mientras que algunas personas priorizan el bajo costo, otras priorizan la velocidad. Esto depende completamente de las necesidades del destinatario en su país de origen.
La velocidad de las transferencias varía según:
- El método de pago (tarjeta de débito, transferencia bancaria o efectivo).
- El método de recepción (depósito bancario, billetera móvil o retiro en ventanilla).
- La infraestructura del proveedor y las alianzas locales.
¿En qué puedo concentrarme para asegurar que mi transferencia llegue rápida y segura?
- Las estimaciones de entrega en tiempo real que ofrece el proveedor de servicios.
- Una clara diferenciación entre "instantáneo", "el mismo día" y "al día siguiente".
- Un historial de confiabilidad, no solo promesas publicitarias.
Cuando hay urgencia, la velocidad importa, pero siempre prioriza la seguridad de tu dinero.
5. Seguridad y confianza: Su dinero debe estar seguro
Elegir un proveedor de remesas también requiere confianza en la capacidad de la empresa para proteger tanto tu información como tus fondos.
¿Cuáles son algunos indicadores clave de un proveedor de servicios confiable?
- Licencia como transmisor de dinero en EE. UU. Por ejemplo, con Común, sus fondos en la cuenta corriente de Común se mantienen en un banco asociado asegurado por la FDIC.
- Encriptado seguro para pagos.
- Herramientas y notificaciones de prevención de fraude.
- Opiniones positivas de los clientes y resolución transparente de disputas.
Para mantener tu dinero seguro, es importante considerar evitar proveedores de remesas con credenciales poco claras o con quejas recurrentes sobre transferencias bloqueadas y pagos retrasados.
6. Servicios adicionales: Ve más allá de la transferencia
Hoy en día, muchos proveedores ofrecen funciones extra que ahorran tiempo y dinero.
Un proveedor de remesas es más que una simple herramienta para enviar dinero. Ahora muchos proveedores ofrecen funcionalidades de valor agregado que pueden ahorrarte tiempo o dinero.
Servicios adicionales comunes:
- Pago directo de facturas de servicios en el extranjero.
- Recargas móviles.
- Atención al cliente en varios idiomas (como Común, disponible en español).
- Historial de transacciones y recibos descargables.
- Alertas de tipos de cambio para notificarte cuando el tipo de cambio sea favorable.
¿Qué buscar?
Herramientas que simplifiquen el apoyo financiero a tu familia, no que lo compliquen.Por ejemplo, en Común puedes usar tu tarjeta de débito o abrir una cuenta de cheques si no tienes una.
¡Elige el proveedor de servicios de remesas más adecuado para tus necesidades!
No existe un proveedor único ideal para todos. Algunas personas valoran la rapidez, otras el costo, y otras necesitan atención presencial o retiros en efectivo. Para aprovechar al máximo tu próxima transferencia, concéntrate en lo que te importa:
- Comisiones transparentes.
- Tipos de cambio competitivos.
- Documentación sencilla.
- Servicios adicionales útiles.
- Seguridad y buen soporte al cliente.
Dedicar unos minutos a comparar las opciones de diferentes proveedores de servicios puede marcar una diferencia significativa en lo que reciben tus familiares y amigos y en cómo optimizar tus finanzas según tus necesidades.
Común ofrece servicios de remesas que puedes financiar con tu propia tarjeta de débito o abrir una cuenta corriente con Común si no tienes una. Con Común no hay cuotas anuales ni mensuales. Además, los servicios de Común están disponibles en español. Descarga nuestra app o contáctanos para saber más sobre Común.
¿Qué debo comparar entre proveedores de remesas?
La tarifa por transferencia, el tipo de cambio ofrecido, cuánto tarda en llegar el dinero, y si el destinatario puede recogerlo en efectivo o solo recibirlo en cuenta bancaria.
¿Por qué es importante el tipo de cambio, no solo la tarifa?
Algunos proveedores anuncian tarifas bajas pero aplican un tipo de cambio menos favorable, lo que reduce el monto final que recibe tu familia. Común muestra el monto exacto antes de confirmar.
¿Qué opciones de entrega ofrece Común?
Depósito a cuenta bancaria o recogida en efectivo en puntos como Elektra y Oxxo en México.
Preguntas frecuentes
¿Qué es más importante, la tarifa o el tipo de cambio?
Ambos importan — una tarifa baja con mal tipo de cambio puede terminar costando más. Revisa siempre el monto final que recibirá tu familia.
¿Cuánto cobra Común por enviar una remesa?
Desde $2.99 por transferencia, con tu primer envío sin costo.
¿Cómo sé cuánto va a recibir mi familia exactamente?
La app te muestra el monto exacto en la moneda de destino antes de que confirmes el envío.
¿Todos los proveedores ofrecen recogida en efectivo?
No, varía por proveedor y país; Común ofrece recogida en efectivo en puntos como Elektra y Oxxo en México.
¿Es más rápido enviar a una cuenta bancaria o recoger en efectivo?
Ambas opciones suelen entregar el dinero en minutos, dependiendo del método elegido.
¿Cómo verifico que un proveedor de remesas es confiable?
Revisa que tenga licencia en los estados donde opera y que muestre el tipo de cambio y tarifas de forma transparente antes de confirmar el envío.
Viviendo en Estados Unidos
Mejor curso de inglés online gratis para inmigrantes en EE. UU.
8 min de lectura
Algunas de las mejores clases de inglés para aprender en línea como inmigrante en EE. UU.
Aunque migrar a Estados Unidos trae consigo una serie de beneficios debido a la amplia oferta laboral disponible en el país, también representa varios retos, como la barrera del idioma, que podría mermar las oportunidades para una gran cantidad de inmigrantes que no han tenido acceso al estudio formal de lenguas extranjeras.
Si bien parece una meta difícil de alcanzar, hablar inglés te podría facilitar varios aspectos de la vida cotidiana, como conseguir trabajo, ir a la escuela y hacer trámites importantes.
Por fortuna, la tecnología permite a más personas aprender inglés de forma gratuita y sencilla, a través de plataformas y aplicaciones que ofrecen clases desde cualquier lugar. A continuación te mostraremos algunas de las mejores opciones para los inmigrantes que viven o planean vivir en Estados Unidos y aprender inglés.
5 plataformas confiables para aprender inglés desde cero
Para muchas personas, tomar clases presenciales de inglés no siempre es la mejor opción debido al costo, los horarios y la dificultad para transportarse. Si tú enfrentas alguna de estas complicaciones, debes conocer alternativas prácticas en instituciones educativas y plataformas en línea que son ideales para quienes prefieren un aprendizaje más académico o progresivo.
A continuación, te presentamos 5 alternativas confiables para aprender inglés en línea.
British Council
Se trata de una de las instituciones de mayor prestigio de enseñanza del inglés a nivel mundial. Su plataforma ofrece una variedad de cursos orientados a estudiantes con nivel básico, medio y avanzado, segmentados en las diferentes habilidades: comprensión auditiva, gramática, escritura y conversación.
Se caracteriza por ser una alternativa muy completa, ya que los estudiantes pueden complementar las lecciones con diferentes materiales, como podcasts, videos y ejercicios elaborados por profesores de inglés certificados.
Coursera
Coursera es una plataforma que ofrece cursos de inglés gratis en colaboración con universidades de prestigio, por lo que mantiene un enfoque académico y profesional.
Esta es una excelente opción si buscas perfeccionar tu inglés para acceder a mejores oportunidades laborales o pulir ciertas habilidades específicas para sonar como un hablante nativo.
BBC Learning English
Esta es una plataforma que se caracteriza por la enseñanza del inglés a través de contenido de actualidad, como noticias internacionales y culturales. Es una alternativa ideal para los estudiantes que buscan mejorar su comprensión auditiva y enriquecer su vocabulario.
USA Learns
Esta es una plataforma oficial del gobierno de Estados Unidos. Está orientada especialmente a personas que desean adquirir conocimientos básicos del idioma para poder desenvolverse en diferentes situaciones cotidianas de la vida real, como ir al médico, pedir comida, hacer los trámites migratorios, etc.
Alison
Alison es otra alternativa dinámica que ofrece una variedad de cursos gratuitos orientados a los diferentes niveles y habilidades prácticas. Además, los estudiantes se pueden enfocar en trabajar puntos específicos, como inglés de negocios y preparación para certificaciones de inglés, como el TOEFL.
Plataforma
Tipo de curso
Nivel
Beneficio principal
British Council
Cursos segmentados en habilidades, inglés general.
De principiante a avanzado.
Unidades de aprendizaje estructuradas, con materiales de aprendizaje.
Coursera
Inglés académico y profesional.
De intermedio a avanzado.
Cursos enfocados en mejorar habilidades de comunicación a nivel profesional.
BBC Learning English
Inglés en la vida diaria.
De principiante a avanzado.
Lecciones breves basadas en temas de actualidad.
USA Learns
Inglés práctico.
Principiante.
Orientado a dotar a los estudiantes de las habilidades
Alison
Inglés de negocios y para certificaciones oficiales.
De principiante a avanzado.
Ofrece la opción de obtener certificaciones digitales oficiales.
Aplicaciones móviles para aprender inglés gratis
Además de las opciones anteriores, también puedes recurrir a otras alternativas que se caracterizan por su flexibilidad para aprender inglés fácilmente.
Las aplicaciones móviles de aprendizaje de inglés y otros idiomas permiten a los usuarios estudiar en cualquier lugar y horario, y funcionan como un complemento divertido de los cursos tradicionales.
Duolingo
Duolingo es la aplicación más famosa y con mayor impacto cultural. Se caracteriza por basar la enseñanza de idiomas en juegos interactivos por niveles que se desbloquean a medida que el usuario adquiere nuevos conocimientos. Es ideal para enriquecer el vocabulario.
Mondly
Mondly está enfocada en la práctica conversacional y pronunciación a través de herramientas como el reconocimiento de voz e integración de inteligencia artificial para interactuar con personajes virtuales.
Busuu
Busuu es una de las aplicaciones más completas para el aprendizaje de idiomas. Además de ofrecer lecciones estructuradas por niveles con base en el marco común europeo, permite a los estudiantes interactuar con hablantes nativos.
Memrise
Memrise está enfocada en la mejora de la comprensión auditiva y adquisición de vocabulario nuevo a partir de videos de situaciones cotidianas presentados por hablantes nativos del idioma inglés.
HelloTalk
HelloTalk facilita la práctica del inglés al acercar personas de todo el mundo motivadas por el intercambio cultural y lingüístico.
Cómo elegir el curso de inglés adecuado para ti
Como puedes ver, hay una gran variedad de alternativas para aprender y perfeccionar el inglés. Todas ellas cuentan con diferentes enfoques y beneficios, por lo que no es posible nombrar a una sola como la “mejor opción”, ya que esto depende de tu nivel y necesidades específicas.
Antes de definir cuál es el mejor curso de inglés online para ti, toma en cuenta estas recomendaciones:
- Define tus objetivos: ten claro para qué quieres aprender o perfeccionar el inglés.
- Evalúa tu nivel de inglés actual: ya sea que seas principiante o tengas un nivel avanzado.
- Compara plataformas y apps: dedica tiempo para encontrar la que se adapte a tus necesidades.
- Revisa la duración y formato del curso: asegúrate de organizar tu tiempo para asistir a las clases en tiempo y forma.
- Complementa con práctica de conversación: es muy importante que te expongas a la práctica con hablantes nativos en situaciones reales y diferentes acentos.
Lo más relevante para que el proceso de estudio de un idioma rinda frutos es la constancia, independientemente de la plataforma que elijas.
Tips prácticos para mejorar tu inglés día a día
Además de las clases en las plataformas o los recursos interactivos de las aplicaciones, es importante que incorpores algunas estrategias para mejorar tu confianza y fluidez al comunicarte en inglés.
Estos son algunos consejos prácticos orientados a facilitar la vida de los inmigrantes en Estados Unidos.
- Escucha inglés todos los días: ya sea en videos de YouTube o películas. El objetivo no es que entiendas al 100 %, sino que te comiences a acostumbrar al idioma.
- Practica con amigos o compañeros de trabajo: si tienes personas de confianza para practicar, no dudes en pedirles ayuda.
- Aplica lo aprendido en tu entorno: repasa tu entorno mentalmente y procura nombrar las cosas que te rodean en inglés.
- Usa la tecnología a tu favor: apóyate en tutores impulsados por IA o plataformas que ofrecen correcciones automáticas.
Aprender inglés y organizar tus finanzas con Común son pasos clave para lograr tus metas en EE. UU.
En esta ocasión, te explicamos por qué es importante aprender inglés si buscas vivir en Estados Unidos y te mostramos la variedad de plataformas y aplicaciones orientadas a desarrollar las habilidades necesarias para desenvolverte en este idioma.
Por fortuna, la comunidad inmigrante en EE.UU. cuenta con aliados dedicados a acompañarlos en sus procesos de adaptación y crecimiento en el país.
¡Conoce Común! La plataforma digital diseñada para atender las necesidades financieras de los inmigrantes.
En Común creemos que cada nuevo aprendizaje te acerca a cumplir tus sueños: aprender inglés y organizar tu dinero con Común son pasos para alcanzar tus metas en Estados Unidos.
Preguntas frecuentes (FAQ)
¿Cuál es el mejor curso de inglés online gratis para principiantes?
Hay varias opciones de cursos de inglés. Si no tienes conocimientos previos, es recomendable comenzar por los cursos de British Council y complementar con Duolingo.
¿Cuánto tiempo se tarda en aprender inglés básico?
Depende de tu constancia. Si dedicas por lo menos un poco de tiempo todos los días, en tres meses deberías notar una diferencia.
¿Cuál es el mejor método para aprender inglés para adultos gratis?
No hay un solo método para aprender inglés. Procura combinar la práctica de las diferentes habilidades lingüísticas a través de plataformas interactivas.
Envíos Internacionales
Servicios de remesas: cómo enviar dinero a Latinoamérica
8 min de lectura
Servicios de remesas: cómo enviar dinero a Latinoamérica
Para millones de latinoamericanos viviendo en Estados Unidos, enviar dinero a casa es parte del día a día. Para muchos, sus familias y amigos en sus países de origen dependen de remesas rápidas y confiables desde Estados Unidos. Hoy hay muchos proveedores de servicios para enviar dinero a Latinoamérica disponibles en el mercado, cada uno con diferentes ventajas y desventajas, y elegir el adecuado es clave para aprovechar al máximo tu dinero. Un enfoque útil es entender cómo funcionan los precios de las remesas, qué factores afectan el costo total y cómo comparar los servicios según tus necesidades específicas.
¿Cómo medir el costo real de una remesa?
El costo real de una remesa está determinado por diferentes elementos:
- La comisión por transferencia.
- El tipo de cambio que se ofrece en el momento.
- Tarifas adicionales del servicio.
- Método de entrega.
- Velocidad de la transferencia.
- Condiciones de precios promocionales.
En la práctica, el tipo de cambio suele tener el mayor impacto en cuánto dinero recibe realmente la persona destinataria. Por ejemplo, dos proveedores pueden anunciar comisiones similares pero entregar montos finales notablemente diferentes debido al spread cambiario incorporado en el tipo de cambio.
¿Qué es el spread cambiario (FX spread)?
El spread cambiario es la diferencia entre:
- El tipo de cambio real del mercado (también llamado tipo medio o interbancario).
- El tipo de cambio que te ofrece el proveedor del servicio.
Esta diferencia es donde algunos proveedores de servicios de remesas generan ingresos. Es la misma razón por la que dos servicios con la misma "comisión $0" pueden tener costos finales muy diferentes.
Los servicios de remesas más populares usados por latinoamericanos en EE.UU.
Distintos servicios funcionan mejor para distintos tipos de usuarios. Aquí encontrarás un panorama general de los proveedores más usados por las comunidades latinas en Estados Unidos.
Western Union
Western Union es una de las compañías de remesas más grandes del mundo, con una extensa red de retiro en efectivo en miles de ubicaciones en Latinoamérica.
Ventajas:
- Gran red global
- Disponibilidad de retiro en efectivo
- Múltiples métodos de entrega
Limitaciones:
- Los tipos de cambio pueden variar significativamente
- Las tarifas dependen del método de pago y del destino
Ria Money Transfer
Ria Money Transfer ofrece pagos desde EE.UU. a más de 165 países en todo el mundo, con opciones de entrega que incluyen retiro en efectivo y depósito a una billetera de dinero móvil o cuenta bancaria.
Ventajas:
- Amplia cobertura
- Opciones competitivas en algunos corredores
- Disponibilidad de retiro en efectivo
Limitaciones:
- Los precios varían según el país y el método de entrega
- La competitividad del tipo de cambio cambia a diario
MoneyGram
MoneyGram es un proveedor de servicios de remesas internacionales que permite a las personas enviar y recibir dinero a nivel internacional y nacional.
Ventajas:
- Extensa red de retiro en efectivo
- Transferencias rápidas en algunos casos
- Disponibilidad en múltiples países
Limitaciones:
- Las tarifas y los spreads cambiarios pueden variar ampliamente
- El costo final depende en gran medida del método de transferencia
Félix Pago
Félix Pago es una plataforma basada en WhatsApp enfocada en atender a la comunidad latina en EE.UU. para enviar dinero a toda Latinoamérica.
Ventajas:
- Experiencia mobile-first
- Velocidad y conveniencia
Limitaciones:
- La cobertura y las funciones pueden variar según el destino
- La economía de la transferencia depende del corredor y el momento
- No todos los usuarios prefieren transferencias basadas en chat
Común
Común ofrece la posibilidad de abrir una cuenta de débito en EE.UU. y enviar dinero a casa desde la app de Común o WhatsApp.
Ventajas:
- App y atención al cliente en español
- Conveniente con una experiencia enfocada en móvil
- Tipo de cambio promocional disponible en la primera transferencia
- Acepta más de 100 IDs latinoamericanas para abrir una cuenta de débito
- Tarifas transparentes
Limitaciones:
- Los tipos de cambio y los costos de transferencia varían a diario
- El monto final recibido depende del país de destino, el método de transferencia y las condiciones del mercado
Servicios de remesas: comparativa general
Hoy, el mercado de proveedores de servicios de remesas en EE.UU. se puede dividir en dos grandes categorías:
Agencias de remesas tradicionales
Compañías que ofrecen redes físicas e infraestructura de retiro en efectivo. Por ejemplo: Western Union, Ria Money Transfer o MoneyGram.
Alternativas fintech
Estas plataformas se enfocan en la experiencia móvil, precios transparentes, gestión digital de cuenta, accesibilidad para inmigrantes en EE.UU. y algunas ofrecen experiencias en español. Ejemplos: Común y Félix Pago.
¿Por qué importan las comparaciones?
Los tipos de cambio cambian todos los días y las ofertas promocionales también pueden cambiar. Por eso es importante comparar cuál es el mejor proveedor de servicio para tu situación actual. Si es posible, se recomienda usar una herramienta para tener una mejor perspectiva de los costos de tus remesas. Por ejemplo, Común tiene una calculadora en vivo en comun.app/compara diseñada para ayudarte a entender las condiciones exactas de tu transferencia.
Más allá del tipo de cambio
Para muchos inmigrantes en Estados Unidos, elegir los mejores servicios de remesas no se basa solo en quién ofrece el mejor tipo de cambio. La accesibilidad a los servicios puede moldear toda la experiencia de enviar dinero. Algunas personas pueden no tener un número de Seguro Social, una cuenta bancaria tradicional en EE.UU., o una manera fácil de verificar su identidad a través de los sistemas financieros convencionales. El idioma también puede jugar un papel importante para navegar las apps financieras, especialmente con la atención al cliente y para entender las políticas de transferencia específicas. Poder hacer transacciones financieras en el idioma nativo puede hacer que las transacciones se sientan menos estresantes.
El panorama competitivo del mercado en EE.UU. hace posible que los inmigrantes latinoamericanos comparen opciones para sus remesas. Hoy, puedes mirar más allá del tipo de cambio y considerar factores como soporte en español, requisitos de identificación flexibles, accesibilidad móvil y transparencia en las tarifas y/o condiciones de transferencia. El mejor proveedor de servicio de remesas es el que ofrece precios, servicios y acceso que se ajustan a tus necesidades. La app de Común está disponible en español, acepta más de 100 IDs latinoamericanas y ofrece tarifas transparentes.
¿Cómo elegir el servicio de remesas adecuado para tu situación?
No existe un proveedor de remesas "mejor" universal. La opción correcta depende de qué tan seguido envías dinero, a dónde lo envías, cómo lo recibe la persona destinataria, y qué tipo de acceso financiero tienes en Estados Unidos. Elegir según tus propias prioridades suele ser el mejor camino.
Si es tu primera transferencia
Muchos servicios de remesas ofrecen precios promocionales o tipos de cambio preferentes para usuarios nuevos. Estas promociones pueden mejorar temporalmente el monto recibido por tu familia, pero no siempre reflejan el costo a largo plazo de usar la plataforma.
Por ejemplo, algunos servicios digitales pueden ofrecer mejores tipos de cambio en la primera transferencia, mientras que los proveedores tradicionales ocasionalmente eliminan las tarifas de transferencia para clientes nuevos. Sin embargo, el valor total sigue dependiendo del tipo de cambio, la velocidad de transferencia y el método de entrega.
Antes de enviar tu primera remesa, es importante considerar:
- El monto final que recibirá la persona destinataria
- Si la promoción aplica al país de destino
- Tiempos de entrega
- Opciones de depósito bancario vs. retiro en efectivo
Para comparar tipos de cambio siempre puedes usar una herramienta, por ejemplo, comun.app/compara está diseñada para ayudar a las personas a entender el costo de su transferencia.
Si no tienes SSN
El acceso a los servicios financieros puede variar significativamente para los inmigrantes en Estados Unidos, especialmente para personas que no tienen un número de Seguro Social. Esto puede hacer que el proceso de registro sea más lento o complicado para inmigrantes recientes, personas con ITIN o personas que principalmente usan documentos de identificación extranjeros.
Algunos proveedores de servicios de remesas han adoptado modelos de verificación más flexibles. Común, por ejemplo, acepta más de 100 IDs latinoamericanas. Se recomienda verificar con cada institución sus requisitos específicos de verificación.
Si envías dinero regularmente
Las personas que envían remesas todos los meses pueden beneficiarse más de la consistencia que de las promociones temporales. Para quienes envían con frecuencia, puede ser útil revisar:
- Tipos de cambio continuos
- Transparencia en tarifas
- Opciones de transferencias recurrentes
- Conveniencia: por ejemplo, transferencias por app móvil o WhatsApp
- Disponibilidad de atención al cliente
Si tu familia depende del retiro en efectivo
El retiro en efectivo sigue jugando un papel importante en muchas partes de Latinoamérica, especialmente en ciudades pequeñas o comunidades rurales donde el acceso bancario puede ser limitado.
Compañías de remesas tradicionales como Western Union, Ria Money Transfer y MoneyGram ofrecen grandes redes físicas que permiten a las personas destinatarias cobrar el dinero en persona en supermercados, tiendas de conveniencia, bancos y ubicaciones de socios locales.
Antes de elegir un proveedor, es útil verificar:
- Si el retiro en efectivo está disponible en la ciudad de destino
- Horarios y accesibilidad de los puntos de retiro
- Velocidad de la transferencia
- Requisitos de identificación para la persona destinataria
- Límites máximos de transferencia
En algunos casos, el mejor servicio es simplemente el que la persona destinataria puede acceder fácilmente. Común ofrece retiros en efectivo con opciones en algunas tiendas y bancos.
Si prefieres la conveniencia: experiencias mobile-first
En los últimos años, las experiencias mobile-first se han vuelto populares dada la conveniencia de poder enviar remesas desde el teléfono móvil.
Los servicios digitales pueden ofrecer:
- Registro más rápido
- Transferencias móviles
- Notificaciones en tiempo real
- Gestión de cuenta más simple
Plataformas como Común y Félix Pago son ejemplos de servicios diseñados en torno a experiencias móviles para inmigrantes latinos. Para personas que se sienten más cómodas gestionando sus transferencias desde el teléfono, estas plataformas pueden sentirse más rápidas y convenientes.
Preguntas frecuentes
¿Cuál es el servicio más barato para enviar remesas a Latinoamérica?
No existe un único servicio que siempre sea el más barato. Los costos dependen de los tipos de cambio, las tarifas de transferencia, el país de destino, el método de pago y si calificas para una promoción de primera transferencia. La mejor manera de verificar tu caso exacto es comparar proveedores.
¿Qué es el spread cambiario y por qué importa al enviar remesas?
El spread cambiario es la diferencia entre el tipo de cambio real del mercado y el tipo de cambio ofrecido por el proveedor de remesas. Un tipo de cambio más débil puede reducir el monto que recibe tu destinatario.
¿Cómo puedo verificar el costo real antes de enviar una remesa?
La mejor manera es comparar el monto total que recibe la persona destinataria, el tipo de cambio, las tarifas y las condiciones promocionales antes de enviar el dinero. Algunos proveedores de servicio ofrecen herramientas que calculan los costos antes de enviar la remesa. La calculadora de comparación en vivo de Común está diseñada para ayudar a los usuarios a verificar esta información en tiempo real.
¿Todos los servicios de remesas ofrecen opciones de retiro en efectivo?
No. Algunos proveedores de remesas se especializan en depósitos bancarios o transferencias a billeteras digitales, mientras que otros mantienen extensas redes de retiro en efectivo en Latinoamérica. Antes de enviar dinero, es importante confirmar cómo prefiere la persona destinataria recibir los fondos y si los puntos de retiro son accesibles en su área.
¿Por qué cambian los tipos de cambio entre los proveedores de remesas?
Cada proveedor establece sus propios tipos de cambio según las condiciones del mercado, los costos operativos, los corredores de transferencia y las estrategias promocionales. Como los tipos de cambio pueden cambiar a diario, comparar proveedores antes de cada transferencia puede ayudar a los usuarios a entender mejor el costo total de enviar dinero.
Reflexiones finales
La industria de las remesas ha cambiado significativamente en la última década, hoy enviar dinero a Latinoamérica ya no se limita a un solo tipo de servicio o proveedor. Los inmigrantes en Estados Unidos pueden elegir entre redes tradicionales de retiro en efectivo, plataformas digitales y servicios financieros híbridos según lo que funcione mejor para sus familias.
Para muchas personas, el valor real viene de la experiencia completa, desde la conveniencia de uso, la accesibilidad a los servicios y saber exactamente cuánto dinero llegará puede importar tanto como los costos. Común ofrece precios transparentes, una app disponible en español y una herramienta de comparación que ayuda a los usuarios a revisar los costos de la transferencia antes de enviar el dinero.
Educación Financiera
Cómo afiliar pagos en la banca en línea
8 min de lectura
Afiliar pagos en la banca en línea te permite vincular cuentas o tarjetas externas para gestionar tus finanzas desde un solo lugar. Con Común puedes vincular una tarjeta de débito externa de otro banco de EE.UU. para enviar y recibir pagos.
Los sistemas de seguridad de la banca suelen disminuir una vez que las operaciones son recurrentes en una misma cuenta destino. Este proceso se llama afiliación y puede ser útil para poder agilizar los procesos de pagos y deudas. En este artículo te indicaremos porque es necesario afiliar los pagos, cuáles son los protocolos por los cuales se establecen las plataformas para realizar la afiliación de pagos.
¿Por qué es útil afiliar los pagos en la banca en línea?
Te indicaremos los aspectos que hacen que sea necesario afiliar los pagos en la plataforma del banco en el cual posees tu dinero, y las razones son las siguientes:
- Niveles de seguridad: Es necesario que tengas establecido cuáles son las personas o servicios en los cuales realizas pagos frecuentes, ocasionales o tan solo una vez. De tal forma que algunos deberán ser controlados a través de los factores de seguridad como coordenadas, códigos aleatorios, u otro elemento de autenticación que requiera el banco.
- Practicidad: Tienes la posibilidad de agilizar los pagos que realizas a través de tu aplicación. De tal forma que no tengas que esperar elementos adicionales de seguridad para poderlo realizar.
- Evita la duplicidad de tareas: Con la afiliación no tienes que tener a la mano los datos para poder realizar la transferencia (depósito o pagos) a la cuenta. Simplemente, queda almacenado en una base de datos. Donde con tan solo seleccionar el servicio o la persona, a la que vas a realizar el pago con un clic lo seleccionas y ya agilizas el proceso.
- Control: Al afiliar la cuenta puedes visualizar a la persona o la institución. También puedes eliminarla de tu base de datos, si estableces que el pago deja de ser recurrente. El proceso de eliminación de la base de datos, conlleva un pequeño protocolo. Con la finalidad de que puedas asegurarte que realmente vas a dejar de tener relación financiera con la persona o entidad que posee la cuenta.
Requisitos para afiliar pagos en la banca en línea
Realmente uno de los requisitos para realizar este proceso, implica el tener en la base de datos de la plataforma del banco, la posibilidad de agilizar el proceso de depósito o pagos, para realizarlo debes tener lo siguiente:
- Tener el mismo teléfono móvil: Donde se realiza la autenticación de operaciones bancarias.
- Poseer algunos elementos adicionales de autenticación doble factor que haya otorgado el bajo sus protocolos de seguridad (en algunos casos este requisito es opcional).
- Correo electrónico: Esto sucede en caso de que sea enviado un código de autenticación por esta vía.
Cómo afiliar pagos en la banca en línea
En principio la afiliación puede resultar algo engorrosa. Pero ya te acostumbrarás a realizarlo, y establecer los criterios que indican que los pagos o depósitos son recurrentes. Para ello es necesario indicarte los pasos generales de la afiliación y son las siguientes.
Pasos para agregar la lista.
- Ingresa a la plataforma del banco colocando tu usuario y clave.
- Al ingresar a la plataforma o aplicación, ubique entre el menú de su banco la opción "Afiliar pagos" y haga clic en esta opción.
- Desplegará una lista de aquellas personas a las cuales ha afiliado, si esta se encuentra vacía, es momento de agregar a la lista.
- Ubique la opción "Agregar"
Al Agregar, realice lo siguiente.
- Seleccione la categoría de pago.
- Registre los datos como: Nombre y Apellido, cédula o ID (según la región), número de cuenta.
- Acepte los datos y le enviará un código de autenticación (el cual será enviado por correo o a través de su móvil).
- Ingrese el código enviado.
- ¡Listo! Ya tiene afiliado el número de la cuenta.
¿Qué significa afiliar pagos en la banca en línea?
Es el proceso de vincular una cuenta o tarjeta externa a tu app financiera para poder mover dinero entre ellas o realizar pagos directamente.
¿Cómo vinculo una tarjeta externa en Común?
Desde la app, agrega tu tarjeta de débito externa (de un banco de EE.UU., a tu nombre). Común verifica la tarjeta con un micro-depósito que confirmas dentro de la app.
¿Qué puedo hacer una vez que vinculé mi tarjeta externa?
Enviar y recibir pagos y remesas usando esa tarjeta, incluso si no tienes fondos en tu balance de Común.
Preguntas frecuentes
¿Qué necesito para afiliar una tarjeta externa a mi cuenta de Común?
Una tarjeta de débito válida, emitida en Estados Unidos, a tu nombre.
¿Cómo verifica Común que la tarjeta es mía?
Con un micro-depósito de menos de $1.00 que debes confirmar en la app.
¿Puedo afiliar una tarjeta de crédito?
No, Común solo acepta tarjetas de débito personales, no tarjetas de crédito ni prepagadas.
¿Cuántas tarjetas puedo afiliar?
Hasta 2 tarjetas de débito durante tus primeros 60 días de cuenta.
¿Por qué no puedo afiliar mi tarjeta?
Las razones más comunes son que el nombre no coincide, la tarjeta no permite mover fondos en ambas direcciones, o no fue emitida en EE.UU.
¿Es seguro afiliar una tarjeta externa?
Sí, Común nunca solicita tu contraseña bancaria durante el proceso de verificación.
Educación Financiera
¿Por qué fue rechazada mi transacción bancaria? Causas y soluciones 2026
8 min de lectura
¿Por qué fue rechazada mi transacción bancaria? Causas y soluciones en 2026
Las transacciones bancarias generalmente se rechazan por una de estas razones: fondos insuficientes, límites diarios de transferencia, sospecha de fraude, información de pago incorrecta, tarjetas vencidas, o actividad inusual en la cuenta. En algunos casos, tu banco puede bloquear temporalmente un pago para proteger tu cuenta, incluso si hay dinero suficiente disponible.
Si tu tarjeta de débito, transferencia ACH, retiro de cajero, o pago en línea fue rechazado, la solución más rápida es identificar si el problema es causado por un límite de transacción, una alerta de fraude, o una restricción técnica en la cuenta.
Las 10 razones más comunes por las que se rechazan transacciones
1. Fondos insuficientes
Esta sigue siendo una de las causas más comunes. Incluso si recientemente depositaste dinero, los fondos pueden estar pendientes o no disponibles. Qué puedes hacer: verifica tu saldo disponible (no solo el saldo actual), revisa transacciones pendientes.
2. Límite diario alcanzado
La mayoría de las cuentas tienen límites de transacción diarios para tarjetas de débito, retiros ATM y transferencias ACH. Qué puedes hacer: verifica tus límites en la app de tu banco o contacta soporte.
3. Alerta de fraude automática
Los sistemas de seguridad pueden bloquear transacciones que parecen inusuales, como compras en una ubicación diferente. Qué puedes hacer: verifica si recibiste un SMS de confirmación y responde para autorizar la transacción.
4. Información incorrecta
Un número de tarjeta, fecha de vencimiento, CVV o dirección de facturación incorrectos puede causar el rechazo. Qué puedes hacer: verifica la información ingresada y corrígela.
5. Tarjeta vencida
Si tu tarjeta expiró, las transacciones serán rechazadas automáticamente. Qué puedes hacer: solicita una tarjeta de reemplazo a tu banco.
6. Cuenta bloqueada
Tu cuenta puede estar bloqueada temporalmente por actividad sospechosa. Qué puedes hacer: contacta directamente a tu banco.
7. Comerciante no soportado
Algunos comerciantes o tipos de compras pueden estar restringidos por tu banco. Qué puedes hacer: usa un método de pago diferente o contacta a tu banco.
8. Límite mensual de ACH
Las transferencias ACH tienen límites mensuales además de los diarios. Qué puedes hacer: verifica tus límites de ACH y espera al siguiente ciclo si los has alcanzado.
9. Cuenta inactiva
Las cuentas sin actividad por un período prolongado pueden ser marcadas. Qué puedes hacer: contacta a tu banco para reactivar la cuenta.
10. Transacción internacional no habilitada
Muchas tarjetas de débito no vienen con transacciones internacionales habilitadas por defecto. Qué puedes hacer: contacta a tu banco para habilitar pagos internacionales.
Tipos de transacciones y sus límites
| Tipo de transacción | Cómo funciona | Limitación común |
|---|---|---|
| Tarjeta de débito | Usa dinero de tu cuenta de cheques | Límite diario de compras o cajero |
| Tarjeta de crédito | Usa crédito prestado del emisor | Límite de crédito o crédito disponible |
| Transferencia ACH | Transferencia electrónica banco a banco | Límite diario o mensual de ACH |
Alerta de fraude vs. límite de transacción: cómo distinguirlos
| Señal | Probable alerta de fraude | Probable límite de transacción |
|---|---|---|
| Bloqueo repentino después de viaje | Sí | A veces |
| Monto idéntico a tu límite | No | Sí |
| Recibiste SMS de verificación | Sí | Poco frecuente |
| También fallan transacciones pequeñas | Posiblemente | Menos común |
| Rechazo ocurre al mismo monto repetidamente | Poco probable | Probable |
Preguntas frecuentes
¿Por qué se rechazó mi tarjeta si tengo dinero?
Puede ser un límite diario, una alerta de fraude, o una restricción técnica. Verifica la app de tu banco o contacta soporte para más detalles.
¿Cómo verifico mis límites de transacción?
La mayoría de las apps bancarias muestran los límites de transacción en la sección de configuración o transferencias. También puedes contactar al soporte de tu banco.
Común es una empresa de tecnología financiera y no un banco. Servicios bancarios provistos por Community Federal Savings Bank, Miembro FDIC.

Cuenta corriente
Qué hacer si tu cuenta de Alza fue cerrada
8 min de lectura
Si tu cuenta de Alza fue cerrada, puedes abrir una cuenta con Común usando tu pasaporte, matrícula consular u otra identificación latinoamericana — sin necesidad de número de Seguro Social. El proceso toma unos 3 minutos.
Similitudes entre Alza y Común
Envíos de dinero a Latinoamérica: Tanto Alza como Común ofrecen servicios de remesas, permitiendo a los usuarios enviar dinero a amigos y familiares en Latinoamérica de manera rápida y eficiente.
Tarjeta de débito y cuenta corriente: Los usuarios de ambas plataformas reciben una tarjeta de débito vinculada a una cuenta corriente; Común ofrece una tarjeta Visa, lo que permite transacciones mundiales y acceso a fondos.
Tarjeta de débito Visa virtual: Común proporciona una cuenta corriente conectada a una tarjeta de débito Visa física y virtual, enfatizando la importancia de esta oferta para la estabilidad financiera e inclusión de las familias latinas.
Proceso de solicitud flexible: Ambas plataformas permiten a los usuarios solicitar una cuenta utilizando varias formas de identificación, como pasaporte internacional, tarjeta consular, SSN o ITIN.
Reembolso de tarifas de cajeros automáticos: Los usuarios de Alza podían retirar efectivo de cualquier cajero automático en todo el mundo con reembolso completo de tarifas. Común también soporta retiros en cajeros automáticos, asegurando acceso conveniente a efectivo.
Ventajas de cambiarse a Común: Soluciones bancarias modernas
Una de las características destacadas de Común es su compromiso con la transparencia y la rentabilidad. A diferencia de los bancos tradicionales e incluso de Alza, Común no cobra tarifas de apertura, ni tarifas de mantenimiento mensual, y no tiene requisitos de saldo mínimo. Esto lo convierte en una opción ideal para quienes buscan evitar tarifas bancarias innecesarias y conservar más de su dinero ganado con esfuerzo. Aquí tienes algunas características destacadas más de una cuenta de Comun:
Inclusión financiera: Común está dedicado a promover la inclusión financiera proporcionando soluciones bancarias modernas adaptadas a las necesidades únicas de las familias latinas. Abordan los desafíos que enfrentan los latinos para acceder a servicios financieros tradicionales y enfatizan la importancia de la educación financiera. Este compromiso asegura que la comunidad latina tenga acceso a una experiencia bancaria inclusiva y de apoyo.
Aceptación más amplia de identificaciones:
- Común: Acepta cualquier identificación oficial emitida por el gobierno, no solo pasaportes o tarjetas consulares. Esto facilita la apertura de una cuenta para un rango más amplio de personas.
- Alza: Limitado a formas específicas de identificación, lo que puede ser restrictivo para algunos usuarios.
Verificación simplificada de dirección:
- Común: Los solicitantes pueden verificar su dirección residencial utilizando la geolocalización en su teléfono. Esta característica es particularmente beneficiosa para inmigrantes que pueden no tener documentos tradicionales de prueba de domicilio.
- Alza: Requería prueba física de dirección, lo que puede ser un desafío para aquellos en viviendas no permanentes o viviendo con familiares.
Red extensa de depósitos en efectivo:
- Común: Ofrece acceso a la red de depósitos en efectivo más grande de EE.UU. con más de 90,000 ubicaciones, incluyendo minoristas populares como Walgreens, Walmart y Dollar General.
- Alza: No especificaba una red de depósitos en efectivo tan extensa, limitando la conveniencia para los depósitos en efectivo.
Servicio al cliente 24/7:
- Común: Proporciona servicio al cliente las 24 horas del día, los 7 días de la semana, asegurando que la ayuda esté disponible en cualquier momento, cualquier día de la semana.
- Alza: La disponibilidad del servicio al cliente no se destacaba como una característica 24/7.
Con Común, nunca te sentirás solo al manejar tus finanzas. Ofrecen un servicio al cliente de primera categoría disponible los siete días de la semana a través de chat, correo electrónico o teléfono. Esto significa que puedes obtener ayuda cuando la necesites, haciendo tu experiencia bancaria fluida y sin preocupaciones.
Abre tu cuenta bancaria¹ en 3 minutos con la ID de tu país²
- Sin comisiones por balances mínimos
- Recibe tu sueldo hasta 2 días antes³
- Manda dinero a tu país de manera segura
- ¡y mucho más!
Hacer el cambio a Común: Inclusión financiera
Cambiarse de Alza a Común es sencillo y sin complicaciones. Como un socio financiero confiable, Común entiende las necesidades únicas de las familias latinas. Puedes solicitar una cuenta en Común en línea en minutos utilizando una variedad de documentos de identificación como pasaporte, tarjeta consular o ITIN. Una vez que tu cuenta esté configurada, puedes transferir fácilmente tus fondos a Común. La forma más rápida sería retirar efectivo de tu cuenta de Alza y luego depositarlo en cualquier ubicación de depósito en efectivo ofrecida por Común utilizando la opción de código de barras en la función de depósito en efectivo de Común.
La transición de Alza a Común está diseñada para ser fluida y directa, ayudándote a lograr la libertad financiera. Aquí tienes cómo puedes hacer el cambio:
Abrir una cuenta en Común: Visita el sitio web de Común o descarga la aplicación de Común para comenzar tu solicitud. Usa cualquier identificación emitida por el gobierno y la geolocalización de tu teléfono para verificar tu dirección.
Transferir tus fondos: Para transferir tus fondos a tu cuenta de Común, te recomendamos primero retirar efectivo de tu cuenta de Alza. Luego, puedes ir a cualquier ubicación de depósito en efectivo ofrecida por Común y depositar tu efectivo utilizando la opción de código de barras. Esta opción no requiere que tengas tu tarjeta física, por lo que puedes depositar el efectivo de tu cuenta de Alza inmediatamente después de ser aprobado para una cuenta de Común.
Otra opción rápida y que no requiere tu tarjeta de Común es transferir tus fondos de Alza directamente desde tu cuenta de Alza a tu cuenta de Común utilizando tu número de cuenta y número de ruta. Puedes encontrar esta información en Información de la Cuenta en Configuración.
Configurar depósitos directos: Actualiza tu información de depósito directo con tu empleador o cualquier otra fuente de ingresos para asegurar acceso ininterrumpido a tus fondos.
Ofertas actuales de Común
Uno de los principios fundamentales de Común es la inclusividad. Como un banco digital orientado al cliente, Común no requiere un Número de Seguro Social (SSN) para abrir una cuenta. A diferencia de muchos bancos tradicionales, esta característica es particularmente beneficiosa para inmigrantes y personas que pueden no tener acceso a formas tradicionales de identificación. Común se enfoca en proporcionar soluciones bancarias seguras para todos, sin importar su estatus migratorio. Común también busca ser un centro financiero para inmigrantes latinos, ofreciendo una solución bancaria integral con recursos ampliados adaptados a sus necesidades. Para dar la bienvenida a los antiguos clientes de Alza, Común tiene varios incentivos:
- Solicitud sin complicaciones: Solicita utilizando cualquier identificación emitida por el gobierno y verifica tu dirección fácilmente a través de tu smartphone.
- Soporte al cliente mejorado: Benefíciate del servicio al cliente 24/7 para asistir con cualquier consulta o problema durante tu transición.
- Opciones extensas de depósitos en efectivo: Disfruta de la conveniencia de depositar efectivo en más de 90,000 ubicaciones en todo el país.
Conclusión: Asegura tu futuro financiero con Común para la estabilidad financiera
A medida que Alza se prepara para cerrar sus puertas, Común ofrece una alternativa robusta y fácil de usar que no solo iguala sino que supera los servicios proporcionados por Alza. Sin tarifas, una red extensa de depósitos en efectivo y un soporte al cliente inigualable, Común es la solución bancaria ideal para los antiguos clientes de Alza. Haz el cambio hoy y experimenta la superior experiencia bancaria que Común tiene para ofrecer.
Haz el cambio hoy y experimenta los beneficios de una plataforma bancaria que realmente te pone a ti primero. Visita el sitio web de Común para obtener más información y comenzar tu nuevo viaje bancario.
Para más información y para comenzar tu solicitud, visita el sitio web oficial de Común, aquí: https://www.comun.app.
¿Por qué se cierran las cuentas bancarias digitales como Alza?
Las razones varían según la institución — pueden incluir inactividad, problemas de verificación de identidad, o cambios en las políticas del proveedor. Consulta directamente con Alza para tu caso específico.
¿Qué hago si mi cuenta fue cerrada y necesito una alternativa?
Puedes abrir una cuenta con Común usando una identificación oficial vigente — pasaporte, matrícula consular, o una de más de 100 identificaciones latinoamericanas aceptadas.
¿Qué necesito para abrir mi nueva cuenta con Común?
Solo tu identificación oficial vigente. No se requiere número de Seguro Social ni ITIN, y el proceso es 100% en línea.
Preguntas frecuentes
¿Puedo abrir una cuenta con Común si mi cuenta anterior fue cerrada por otro proveedor?
Sí, mientras tengas una identificación oficial vigente, puedes abrir tu cuenta con Común sin problema.
¿Necesito Seguro Social para abrir mi cuenta con Común?
No, aceptamos pasaporte, matrícula consular u otras identificaciones latinoamericanas.
¿Cuánto tarda en abrirse mi nueva cuenta?
Aproximadamente 3 minutos, con aprobación instantánea en la mayoría de los casos.
¿Perderé mi historial financiero si cambio de proveedor?
El historial dentro de otra plataforma no se transfiere automáticamente; tu nueva cuenta con Común comienza como una cuenta nueva.
¿Común cobra alguna tarifa por abrir la cuenta?
No, no hay tarifa de apertura, cuota mensual, ni saldo mínimo.
¿Qué debo hacer con el dinero que tenía en mi cuenta anterior?
Contacta directamente al proveedor anterior para conocer el proceso de retiro de tus fondos antes de que la cuenta se cierre por completo.
Inmigración
Requisitos de la visa O1 en 2026: lo que necesitas saber
8 min de lectura
Requisitos de la visa O1 para trabajar en Estados Unidos
Estados Unidos ofrece una gran variedad de visas para abarcar la mayor cantidad de perfiles que podrían aportar sus conocimientos al país.
Un ejemplo es la visa O1, destinada a personas extranjeras que poseen habilidades extraordinarias en áreas como las ciencias, los deportes y las artes.
Esta es una visa con criterios muy específicos. Por ello, en este artículo te explicaremos los requisitos que exige el gobierno de Estados Unidos para otorgarla, la manera en que se clasifican los tipos de visa O1 y los documentos requeridos durante el proceso de solicitud.
Si buscas una alternativa para obtener una visa de trabajo en un área de alta competencia, la visa O1 podría abrirte las puertas a una nueva vida.
¿Qué es la visa O1 y quién puede solicitarla?
La O1 es una visa de no inmigrante de Estados Unidos que está dirigida a ciudadanos extranjeros con habilidades extraordinarias o logros sobresalientes en áreas específicas.
El concepto de “habilidad extraordinaria” puede resultar un tanto ambiguo, pero en este contexto, USCIS se refiere a los individuos que han alcanzado un nivel de excelencia tal en su materia, al grado de tener reconocimiento nacional o internacional comprobable.
Esta visa se divide en dos variantes principales:
Visa O-1A
Dirigida a personas con logros extraordinarios en ciencias, educación, negocios o deportes.
Visa O-1B
Para personas con capacidad extraordinaria en las artes, la industria cinematográfica y la televisión.
Como puedes ver, se trata de un documento migratorio que exige un alto nivel por parte de los solicitantes en áreas específicas de trabajo.
Requisitos principales de la visa O1
Para ser acreedor de una visa O1, los solicitantes deben cumplir con una serie de requisitos establecidos por USCIS.
A continuación, desglosamos los principales requisitos para las dos categorías de esta visa.
Para la visa O-1A
Los solicitantes con logros destacados en ciencias, educación, negocios o deportes, deben demostrar cumplir con los siguientes criterios de elegibilidad:
- Haber recibido un reconocimiento significativo con impacto a nivel nacional o internacional.
- Participación en asociaciones de prestigio que exigen logros destacados.
- Menciones o participación en medios de comunicación de prestigio.
- Haber participado como evaluador del trabajo de otros colegas.
- Ser autor de artículos científicos publicados.
- Haber colaborado con organizaciones laborales distinguidas en el área de conocimiento.
- Evidencia de alto salario o remuneración en comparación con otros profesionistas del mismo campo.
Para la Visa O-1B
Los solicitantes con logros destacados en las artes, la industria del cine y la televisión, lo pueden demostrar si cumplen con los siguientes requisitos:
- Haber sido reconocidos con premios importantes, como Grammy, Emmy, Óscar y Premio Nobel.
- Participación en producciones de renombre.
- Ser reconocido por medios de comunicación y críticos.
- Éxito comercial o popularidad demostrable.
- Haber liderado proyectos de prestigio.
Es relevante destacar que no es necesario que se cumpla la totalidad de estos requisitos, pero entre más puntos cubra el solicitante, más fácil será obtener la visa.
Además, en ambos casos los solicitantes deben contar con una oferta de trabajo o patrocinador en Estados Unidos.
Documentos y pruebas que suelen acompañar la solicitud
Además de demostrar el cumplimiento de los criterios, el solicitante debe contar con los siguientes documentos para preparar un expediente completo.
Formulario I-129, Petición para Trabajador No Inmigrante
Este formulario debe ser presentado por el empleador o agente estadounidense y debe contener los siguientes datos:
- Nombre completo del beneficiario.
- Descripción detallada del proyecto.
- Duración prevista y lugar donde se llevará a cabo.
Cartas de recomendación
Esta carta es muy importante para respaldar la experiencia del solicitante en su área. Debe ser emitida por un grupo de colegas, sindicato o entidad experta.
Contrato o carta de oferta de trabajo en EE. UU.
Se trata de un documento firmado por el solicitante y el empleador, en el cual se establecen los términos y las condiciones del empleo, las responsabilidades y la duración.
Además, los requisitos previamente mencionados se pueden sustentar con la siguiente documentación:
- Copias de publicaciones, artículos, materiales de prensa.
- Evidencia de membresías, premios o reconocimientos.
- Estados financieros o pruebas de remuneración alta.
Si tienes alguna duda sobre tu proceso de solicitud, consulta a un abogado de inmigración para que te ayude a determinar si tu perfil se adapta a este tipo de visa, la cual se podría catalogar como un nivel de élite. Ten en cuenta que existen otras alternativas como la visa EB-1 y la H-1B.
Encuentra oportunidades en EE. UU. con el apoyo de Común
En este artículo te explicamos que la O1 es la visa de habilidades extraordinarias dirigida a personas con alto desempeño en áreas de la ciencia, los deportes y las artes. Además, te explicamos los requisitos de aprobación y la documentación necesaria para demostrar que perteneces a los grupos que abarca este permiso de trabajo.
Llegar a un país nuevo para trabajar implica muchos cambios y aprendizaje para adaptarte a las costumbres y reglamentos. Cuando se trata de manejar dinero de manera efectiva, es imprescindible que los inmigrantes tengan acceso a servicios financieros de calidad.
¡Descubre Común, la plataforma financiera que facilita la vida de los inmigrantes en EE. UU.!
- Cuenta corriente con tarifas claras y competitivas.
- Transferencias internacionales de dinero con costos accesibles.
- App móvil disponible en español que acepta más de 100 identificaciones oficiales extranjeras.
- Tarjeta de débito para compras y pagos diarios.
Abre tu cuenta con Común hoy mismo y construye tu futuro en EE. UU. con una plataforma financiera pensada para inmigrantes.
Preguntas frecuentes (FAQ)
¿Se puede obtener una visa O1 sin un patrocinador?
No, la visa O1 siempre requiere de un patrocinador para iniciar el trámite. Dicho patrocinio puede estar a cargo de un empleador estadounidense o de una agencia que actúa como intermediario entre el solicitante y los contratistas en Estados Unidos.
Aunque esta visa no se puede autopromocionar, existe la opción de contratar a un agente para que presente la petición inicial.
¿Cuánto dinero se necesita para tener una visa de inversionista en Estados Unidos?
La visa de inversionista más común es la EB-5, la cual solicita una inversión mínima de $1,050,000 en caso de que el lugar a invertir se encuentre en una zona rural o con alto índice de desempleo.
Un requisito indispensable es que el proyecto debe ser capaz de generar o mantener al menos 10 empleos de tiempo completo en Estados Unidos.
Otra opción de visa de inversionista es la E-2, o inversión por tratado, la cual no exige un monto fijo, pero el solicitante debe comprobar que se trata de una cantidad lo suficientemente alta para generar impacto positivo.
¿Qué documentos suelen tener más peso en la aprobación?
Los documentos que suelen tener más peso para la aprobación de la visa O1 son los que demuestran reconocimiento sostenido y verificable.
Por ejemplo:
- Premios importantes.
- Publicaciones en medios reconocidos.
- Participación como jurado en el trabajo de otros.
- Afiliación a asociaciones selectas.
- Evidencia de haber participado en proyectos de renombre.
- Cartas de recomendación de expertos o líderes del campo.
Aunque no es necesario presentar todos estos documentos, cuanta más evidencia haya, mayores posibilidades habrá de recibir la aprobación.
¿Cuánto dura la visa O1 y se puede renovar?
La duración inicial es de 3 años, según el proyecto. Se pueden solicitar extensiones de 1 año, siempre y cuando se sigan cumpliendo los requisitos.
Envíos Internacionales
¿Qué son las remesas?
8 min de lectura
Las remesas son transferencias de dinero que un inmigrante envía a familiares en su país de origen. Con Común, enviar una remesa a Latinoamérica cuesta desde $2.99, con tipo de cambio competitivo y entrega en minutos en la mayoría de los casos.
¿Vives y trabajas en el extranjero? Las remesas pueden ser una opción para ti si quieres enviar dinero a familiares, amigos u otros beneficiarios en otro país.
Las remesas son transferencias de dinero de una persona a otra, generalmente a través de fronteras. Son enviadas con mayor frecuencia por inmigrantes que destinan una parte de sus ingresos para apoyar a sus familias en su país de origen. Sin embargo, las remesas también pueden ser regalos personales, apoyo financiero o pagos entre familiares o amigos que mantienen relaciones sociales o económicas a pesar de la distancia.
¿Conoces la diferencia entre una remesa y una transferencia bancaria?
Las remesas pueden ser transferencias de dinero; sin embargo, lo que comúnmente se entiende como remesas son transferencias voluntarias de persona a persona, generalmente entre familiares. Por ejemplo: un trabajador en Texas enviando dinero a sus padres en México, una enfermera en Florida enviando dinero a sus hermanos en Honduras o un estudiante ayudando a sus abuelos en Guatemala. En cambio, las transferencias bancarias, pueden incluir pagos entre empresas, pagos de comercio internacional, inversión extranjera directa, préstamos entre corporaciones o ayuda gubernamental.
En resumen, las remesas son transferencias personales, transfronterizas y de persona a persona.
¿Cómo puedes enviar remesas desde Estados Unidos a países de América Latina?
Hoy existen más opciones que nunca para enviar dinero a América Latina desde EE. UU. El proceso suele ser muy sencillo:
#1 Elige un proveedor de remesas.
Tu proveedor de servicios de remesas puede ser una aplicación financiera móvil, un banco tradicional como Wells Fargo, un servicio especializado de envío de dinero como Western Union o MoneyGram, o una empresa fintech como Remitly.
#2 Selecciona el país de destino y el método de entrega.
Cada empresa ofrece diferentes opciones de entrega según sus servicios y alianzas locales. Las opciones de entrega varían en costos según el proveedor y el nivel de urgencia.
#3 Ingresa el monto, confirma el tipo de cambio y la comisión.
El monto que recibe el destinatario varía según el tipo de cambio utilizado por el proveedor y la comisión del servicio prestado. Algunas empresas pueden anunciar tarifas de $0, pero su modelo de negocio se basa en el margen aplicado al tipo de cambio.
#4 Pago de la remesa.
Con tantas opciones disponibles, las remesas pueden pagarse mediante diversos métodos, entre ellos:
-Cuenta bancaria (ACH).
-Tarjeta de débito
-Tarjeta de crédito (a menudo la más costosa).
-Efectivo.
#5 El destinatario recibe el dinero.
El tiempo de entrega puede variar de minutos a días, esto depende de cómo se van a recibir los fondos o por el tipo de proveedor de remesas utilizado.
¿Cuánto cuesta enviar remesas desde Estados Unidos?
El costo total depende de dos factores principales:
1. Comisiones por servicio.
Esta es la comisión que el proveedor cobra por enviar la remesa. Estas pueden variar desde los $0 hasta más de $20 USD por transacción, según el proveedor y el método de pago utilizado:
-Cuenta bancaria: normalmente la opción más económica.
-Tarjeta de débito: costo intermedio.
-Tarjeta de crédito: la más costosa (comisiones más posibles intereses).
2. Costos por el tipo de cambio.
Algunas empresas aplican diferentes tipos de cambio, esto puede hacer que la remesa sea más costosa incluso si la tarifa del servicio se anuncia como “$0”. En algunos casos, la ganancia del proveedor está incluida en el margen del tipo de cambio.
3. Otros posibles costos adicionales.
Estos pueden incluir comisiones por retiro en efectivo, límites para montos altos o comisiones cobradas por los bancos participantes. Entender estos costos es clave para administrar tu dinero de la forma más adecuada para ti.
¿Qué debes considerar antes de enviar dinero al extranjero desde Estados Unidos?
Costos totales (comisión + tipo de cambio). El comparar solamente la comisión fija no siempre es suficiente para entender el costo real de una remesa.
Tiempo de entrega. Si el destinatario necesita el dinero el mismo día, puede ser mejor elegir un servicio rápido.
Método de entrega. El retiro en efectivo puede ser útil si el destinatario no tiene una cuenta bancaria. Otras opciones incluyen depósito bancario o billeteras digitales, que pueden ser prácticas y de bajo costo.
Comodidad para el remitente. Si envías dinero con frecuencia, conviene evaluar aplicaciones que permitan guardar destinatarios, pagos automáticos, transferencias recurrentes, alertas del tipo de cambio u otras opciones que se ajusten a tus necesidades.
Límites y requisitos. No todos los proveedores de servicios de envío de dinero son iguales. Algunos servicios requieren identificación oficial emitida por el gobierno, otros una cuenta bancaria en EE. UU. y en algunos casos, comprobante de identidad para transferencias grandes.
¿Qué empresas ofrecen servicios de remesas desde Estados Unidos?
En EE. UU. existen varios tipos de empresas que ofrecen servicios de remesas:
Empresas tradicionales de envío de dinero, por ejemplo: Western Union, MoneyGram y Ria Money Transfer. Estas empresas cuentan con sucursales físicas en muchas ubicaciones. Las tarifas pueden ser más altas y los tipos de cambio menos competitivos.
Bancos tradicionales. No todos los bancos ofrecen este servicio, pero instituciones como Bank of America y Wells Fargo permiten transferencias internacionales en línea o en sucursal. Las comisiones pueden alcanzar hasta los $60 USD y el proceso puede tardar hasta 5 días hábiles.
Empresas digitales (apps). Los ejemplos incluyen Remitly, Wise, WorldRemit y Xoom (de PayPal). Suelen ofrecer precios más competitivos y transferencias más rápidas. Común es una de estas plataformas, que combina una experiencia fintech con beneficios adicionales como una cuenta digital y una app fácil de usar, disponible en español.
Tiendas de conveniencia. Por ejemplo, Walmart ofrece servicios de remesas en persona. Empresas como Común también pueden ofrecer servicios como fondeo en efectivo en tiendas o cajeros automáticos. Con una cuenta en Común puedes depositar efectivo en más de 90,000 ubicaciones y completar tus remesas desde la app móvil.
¿Qué necesito para enviar remesas desde Estados Unidos a países de América Latina?
Los requisitos varían según el proveedor y dependen de:
-Cómo se envía y,
-Cómo se recibe la remesa.
Por ejemplo, una remesa para retiro en efectivo, la información más importante es el nombre legal completo del destinatario tal como aparece en su identificación oficial.
Para una transferencia internacional de banco a banco, se necesitan los datos bancarios de la cuenta receptora.
Los bancos tradicionales y empresas como Western Union suelen requerir:
- Nombre completo del destinatario.
- Número de cuenta.
- Código SWIFT.
- País receptor.
- Monto y moneda.
¿Cómo puedes enviar remesas con Común?
Enviar una remesa con Común es muy sencillo. Puedes hacerlo desde la app móvil de Común o vía WhatsApp. Aquí tienes un paso a paso detallado de como hacerlo:
A través de la app móvil de Común
1.Abre tu app móvil de Común.
2.Selecciona “Transferir”.
3.Selecciona “Internacional”.
4.En “¿Cómo quieres enviar tu dinero?”, elige “A través de la app”.
5.Verás el tipo de cambio actual.
6.Selecciona un destinatario existente o agrega uno nuevo.
*Para agregar un destinatario, necesitarás: nombre completo tal como aparece en su identificación oficial, número de teléfono y —si quieres enviar una transferencia de dinero a cuenta— los datos bancarios.
7.Confirma la información del destinatario.
8.Elige el método de envío (depósito a cuenta o retiro en efectivo; las opciones varían según el país).
9.Ingresa el tipo y número de identificación del remitente.
10.Confirma los detalles de la transferencia.
11.Ingresa el monto (la calculadora mostrará cuánto recibirá el destinatario en moneda local y la comisión de la transferencia).
12.Confirma la transacción.
¡Y listo! Tu remesa ha sido enviada.
A través del WhatsApp de Común
1.Inicia desde nuestro sitio web (seleccionando “Enviar dinero”), donde verás la opción de WhatsApp, o bien:
2.Desde la app móvil de Común, selecciona “Transferir”.
3.Selecciona “Internacional”.
4.Elige “Vía WhatsApp”.
5.Sigue el flujo de la conversación.
6.Selecciona “Enviar dinero”.
7.Confirma el país.
8.Ingresa el monto.
9.Recibirás un mensaje para confirmar el monto que se recibirá en moneda local.
10.Elige el método de entrega.
11.Proporciona los datos del destinatario: nombre completo, tipo de identificación, número de identificación y cuenta bancaria (si aplica).
12.Confirma tu remesa.
13. Verifica tu identidad siguiendo los pasos de verificación.
¡Y listo! Tu remesa ha sido enviada.
Buenas prácticas para el envío de remesas
Para sacarle mejor provecho al dinero para el cuál has trabajado duro, es recomendable tener en cuenta algunas buenas prácticas:
1. Verifica el margen del tipo de cambio.
Idealmente, elige un proveedor que use un tipo de cambio lo más cercano posible al del mercado real, ya que esto impacta directamente en el monto que recibirá tu destinatario. Comprender los costos de la transacción ayuda a tomar mejores decisiones financieras.
2. Busca comisiones claras y transparentes.
Comparar comisiones puede ser confuso porque muchos proveedores de servicios utilizan precios variables según distintos factores. Lo ideal es elegir un proveedor que ofrezca tarifas claras y precios transparentes.
3. Considera los tiempos y días festivos en ambos países.
Ten en cuenta que las transferencias pueden retrasarse durante fines de semana o días festivos en cualquiera de los dos países, por lo que los tiempos de procesamiento pueden ser más lentos que en días hábiles normales.
¿Qué es exactamente una remesa?
Es el envío de dinero que una persona hace desde el país donde trabaja hacia su país de origen, generalmente para apoyar a su familia.
¿Cómo envío una remesa con Común?
Desde la app, selecciona "Enviar una remesa", elige el país de destino y el método de entrega, agrega al destinatario y confirma el monto y la tarifa antes de enviar.
¿Qué países puedo enviar dinero con Común?
Común permite enviar remesas a México y otros países de Latinoamérica; revisa la lista completa de países disponibles dentro de la app.
Preguntas frecuentes
¿Qué diferencia hay entre una remesa y una transferencia bancaria normal?
Una remesa está diseñada específicamente para envíos internacionales a familiares, generalmente con métodos de entrega como efectivo o depósito a cuenta en el país destino.
¿Cuánto cuesta enviar una remesa con Común?
Desde $2.99 por transferencia, con tu primer envío sin costo.
¿Necesito una cuenta de Común para enviar remesas?
Sí, las remesas se envían desde tu cuenta de Común dentro de la app.
¿Cuánto tarda en llegar una remesa?
La mayoría de las transferencias llegan en minutos, dependiendo del país y método de entrega.
¿Puedo enviar remesas en efectivo o solo a cuenta bancaria?
Ambas opciones existen, dependiendo del país; en México, por ejemplo, puedes usar recogida en efectivo en puntos como Elektra u Oxxo.
¿Es seguro enviar remesas por una app?
Común opera con un proveedor de remesas autorizado y con licencia en los estados que la requieren, y muestra el tipo de cambio completo antes de confirmar cada envío.
Cuenta corriente
¿Qué es una cuenta de banco y cuáles son las ventajas de tenerla?
8 min de lectura
Una cuenta de banco es una cuenta financiera donde puedes depositar, retirar y administrar tu dinero de forma segura. En EE.UU. existen cuentas corrientes (para uso diario), cuentas de ahorro (para ganar intereses) y cuentas especializadas. Plataformas como Común permiten abrir una cuenta sin SSN, usando tu pasaporte o matrícula consular.
Una cuenta de banco es una cuenta financiera que un cliente tiene en un banco. La cuenta bancaria permite a los clientes depositar y retirar dinero, así como emitir cheques. Por esto mismo también se le llama cuenta de cheques.
Las ventajas de tener una cuenta bancaria son, entre otras:
- fácil acceso a su dinero - acceso bancario 24 horas al día, 7 días a la semana, a través de la página web o la aplicación del banco
- no es necesario llevar dinero en efectivo encima
- posibilidad de ganar intereses por sus depósitos
- crear un historial de crédito, lo que puede ser importante cuando quiera pedir un préstamo en el futuro
¿Cómo abrir una cuenta bancaria?
Abrir una cuenta bancaria es relativamente fácil. Tendrás que facilitar algunos datos personales, como su nombre, fecha de nacimiento y dirección. También se le pedirá una identificación; normalmente el número de Seguridad Social (SSN por sus siglas en inglés) basta para esto. Bancos más modernos, como Comun, ofrecen la posibilidad de reemplazar el SSN con su pasaporte o matrícula consular. Es posible que también se le pida documentación que demuestre prueba de residencia.
Los diferentes tipos de cuentas bancarias disponibles
Hay diferentes cuentas bancarias entre las que puede elegir. La cuenta de banco más común es la cuenta corriente, que le permite depositar y retirar dinero, así como emitir cheques. Una cuenta corriente es una gran opción si quieres acceder a tu dinero fácilmente sin llevar efectivo encima, ya que la tarjeta de débito de tu cuenta te permite hacer pagos en cualquier establecimiento.
Otro tipo de cuenta bancaria habitual es la cuenta de ahorro. Las cuentas de ahorros le permite ahorrar dinero y ganar intereses sobre sus depósitos. Es una gran opción para los que quieren acumular sus ahorros con el tiempo.
También hay una serie de cuentas bancarias especializadas, como las cuentas para estudiantes, personas mayores y empresas. Asegúrese de investigar las diferentes cuentas bancarias disponibles y elija la que mejor se adapte a sus necesidades.
Cómo gestionar una cuenta de cheques en línea
Muchos clientes de bancos eligen gestionar su cuenta bancaria en línea. Esto puede hacerse a través del sitio web o la aplicación del banco. La gestión de su cuenta bancaria en línea le permite acceder a su cuenta 24 horas al día, 7 días a la semana.
Algunas de las cosas que puede hacer en línea son:
- ver el saldo de su cuenta y el historial de transacciones
- transferir dinero entre cuentas de ahorros y de depósitos
- pagar facturas
- pagar su tarjeta de crédito
- depositar cheques
- configurar alertas bancarias para eventos específicos, como un saldo bajo o un depósito grande
¿Cuáles son los costos de abrir una cuenta bancaria en Estados Unidos?
Algunas cuentas, como las que ofrece Comun, son completamente gratis. Sin embargo, hay muchos bancos que sí cobran comisiones. Entre ellos están algunos de los bancos más populares de Estados Unidos: Bank of America, JPMorgan Chase, Citigroup y Wells Fargo. Éstas son algunas de las comisiones que cobran:
- cuota mensual de servicio
- requisito de saldo mínimo
- cargo por sobregiro
- comisión por canjeo de cheques.
Respaldo del FDIC
La Federal Deposit Insurance Corporation (FDIC) es una agencia gubernamental que asegura los depósitos de los consumidores en los bancos que forman parte de su red. Es importante escoger un banco que cuenta con este respaldo, ya que tendrás hasta $250,000 de tus fondos asegurados por el gobierno de Estados Unidos en caso de que tu banco falle.
Los beneficios de Comun
En Comun encontrarás una cuenta coriente completamente gratis, en español (desde la aplicación móvil hasta el servicio al cliente), y con la flexibilidad de aplicar con su pasaporte, sin importar su nacionalidad. La apertura de cuenta es muy fácil y tendrás acceso a ella 24 horas al día, al igual que la posibilidad de pagar facturas o depositar cheques. Comun cuenta con el respaldo del FDIC, así que tus fondos están asegurados por hasta $250,000 USD.
Como con cualquier otro servicio financiero, asegúrate de investigar diferentes opciones disponibles y elija la que mejor se adapte a sus necesidades.
Preguntas frecuentes sobre cuentas bancarias
¿Qué es una cuenta de banco y para qué sirve?
Una cuenta bancaria es un producto financiero que te permite guardar dinero de forma segura, hacer pagos, recibir tu sueldo y acceder a servicios como tarjetas de débito y transferencias. En EE.UU. las más comunes son las cuentas corrientes (checking) y las de ahorro (savings), cada una con diferentes propósitos y características.
¿Qué documentos necesito para abrir una cuenta de banco en EE.UU.?
Los bancos tradicionales suelen pedir SSN o ITIN, identificación con foto y comprobante de domicilio. Plataformas digitales como Común aceptan más de 100 IDs latinoamericanas — pasaporte, matrícula consular, DNI — sin necesitar SSN ni saldo mínimo. El proceso es completamente en línea y toma minutos.
¿Cuánto cuesta abrir y mantener una cuenta bancaria?
Varía mucho. Bank of America, Chase y Wells Fargo cobran entre $6 y $15 mensuales si no cumples requisitos de saldo mínimo. Los bancos digitales como Común no cobran cuotas mensuales ni exigen saldo mínimo. Además, puede haber cargos por sobregiro, retiro en cajeros fuera de red o envío de cheques.
¿Puedo tener cuenta de banco en EE.UU. si soy indocumentado?
Sí. No existe una ley federal que prohíba abrir una cuenta bancaria sin documentos migratorios. Algunos bancos aceptan ITIN o matrícula consular. Plataformas como Común aceptan documentos de identidad latinoamericanos sin importar el estatus migratorio. Lo fundamental es tener una identificación oficial válida.
¿Qué diferencia hay entre cuenta corriente y cuenta de ahorro?
La cuenta corriente (checking) está diseñada para el uso diario: pagar facturas, recibir nómina, usar tarjeta de débito. La cuenta de ahorro (savings) está diseñada para guardar dinero y ganar intereses, con acceso más limitado. Muchos tienen ambas y transfieren fondos entre ellas según sus necesidades.
¿El dinero en mi cuenta bancaria está seguro?
Sí, si tu banco está asegurado por la FDIC. Esta agencia federal protege hasta $250,000 por titular en caso de que el banco quiebre. Común opera a través de Community Federal Savings Bank, Miembro FDIC. Siempre verifica que cualquier banco donde abras cuenta tenga este respaldo antes de depositar.
Cuenta corriente
¿Cuál es la diferencia entre una cuenta de ahorro y una cuenta corriente?
8 min de lectura
Diferencia entre una cuenta de ahorro y una cuenta corriente
¿Necesitas una manera segura y sencilla para manejar tu dinero? Es importante que conozcas los diferentes tipos de cuentas bancarias ofrecidas por instituciones financieras y plataformas digitales de EE. UU.
Dos de los principales ejemplos son las cuentas de ahorro y las cuentas corrientes. Aunque ambas son bastante comunes entre los usuarios de Estados Unidos, tienen muchas diferencias que es relevante comprender, especialmente cuando apenas comienzas a manejar dinero en un país nuevo.
Es habitual caer en el error de creer que ambas cuentas sirven para lo mismo. Por ello, a continuación te explicaremos en detalle las principales diferencias, las definiciones de cada una, comparaciones y ejemplos.
¿Qué es una cuenta corriente?
La cuenta corriente es de los productos financieros más populares, ya que está orientada a realizar operaciones bancarias frecuentes, como recibir pagos, realizar transferencias de dinero y hacer pagos en establecimientos físicos y en línea.
Estos son los principales beneficios de contratar una cuenta corriente:
- Permite depósitos y retiros frecuentes.
- Incluye tarjeta de débito para compras.
- Facilita pagos de servicios y transferencias.
- Ideal para administrar ingresos y gastos del día a día.
- Acceso a banca móvil o aplicación móvil.
- Aunque con menos frecuencia, algunas incluyen chequera para hacer pagos de manera segura.
¿Para qué sirve una cuenta corriente?
Una cuenta corriente tiene múltiples funciones, por ejemplo:
- Recibir tu salario a través de depósito directo, de manera segura y rápida.
- Pagar servicios como la luz, agua o internet.
- Hacer compras en línea o en tiendas físicas.
- Retirar dinero en efectivo en cajeros automáticos o establecimientos seleccionados.
- Realizar transferencias de dinero a otras personas fácilmente.
- Tener control de tu dinero en tiempo real.
En pocas palabras, este tipo de cuenta está orientada a atender las necesidades del día a día a través de productos sencillos y accesibles.
Aquí te explicamos los diferentes tipos de cuentas corrientes y todas sus características.
¿Qué es una cuenta de ahorro?
A diferencia de una cuenta corriente, la cuenta de ahorro está orientada a guardar dinero a largo plazo y hacerlo crecer gracias a las tasas de interés aplicadas.
Ventajas de una cuenta de ahorro:
- Menos operaciones frecuentes; más enfocada en acumular fondos.
- Puede generar intereses sobre el saldo.
- Útil para metas financieras a mediano o largo plazo.
- Generalmente limitada a retiros mensuales.
- Ideal para comenzar un fondo de emergencia o apartar dinero para gastos inesperados.
Diferencias clave entre cuenta corriente y cuenta de ahorro
Aunque ambas cuentas cumplen funciones distintas, son complementarias para satisfacer las necesidades financieras habituales, tanto a corto, como a mediano y largo plazo.
Estas son las principales diferencias entre ambas opciones de cuentas.
Acceso y uso
- Cuenta corriente: el dinero está disponible en todo momento para realizar transacciones diarias, como transferencias, retiros de dinero y pagos de servicios a través de métodos de pago físicos y canales digitales.
- Cuenta de ahorro: el acceso al dinero es más limitado, ya que el objetivo es el ahorro y el crecimiento del capital; aunque sí permite realizar transferencias.
Generación de intereses
- Cuenta corriente: la mayoría no genera intereses y las que sí lo hacen, cuentan con tasas muy bajas.
- Cuenta de ahorro: la principal cualidad de este tipo de cuentas es que ofrece rendimientos a largo plazo, lo cual otorga protección al capital mientras lo hace crecer sin necesidad de una inversión de alto riesgo.
Conoce las cuentas bancarias conjuntas, una excelente manera de gestionar las finanzas en equipo.
Propósito principal
- Cuenta corriente: su objetivo principal es guardar el dinero a corto plazo para cubrir los gastos cotidianos, así como recibir sueldos y realizar compras a través de una tarjeta de débito.
- Cuenta de ahorro: su objetivo es guardar dinero en un lugar seguro y generar intereses para no perder valor con la inflación. Funciona como una caja de ahorro orientada a servir como respaldo ante posibles emergencias financieras o planes a largo plazo, como viajes, festejos, mudanzas, etc.
Costos y requisitos
- Cuenta corriente: muchas cuentas de este tipo conllevan cuotas de mantenimiento, las cuales se pueden eliminar con la condición de mantener un saldo mínimo mensual o hacer depósitos directos de manera regular.
- Cuenta de ahorro: por lo general, conllevan menos cargos que las cuentas corrientes, aunque también suelen requerir mantener un saldo mínimo para evitar pagar comisiones. También hay algunas cuentas que solicitan conservar el dinero por un tiempo específico antes de retirarlo.
Como puedes ver, la decisión de abrir una de las opciones de cuenta corriente o de ahorro depende de tus necesidades. Sin embargo, la combinación de ambas resulta una decisión estratégica para la administración financiera. Por un lado, la cuenta corriente te permite estar al día con los pagos cotidianos, mientras que la cuenta de ahorro está orientada a planear a futuro y mantener el dinero separado.
Administra tu dinero en EE. UU. con Común
En este artículo aprendiste a diferenciar una cuenta corriente de una cuenta de ahorro: la primera está orientada a realizar transacciones cotidianas y la segunda a hacer crecer tu dinero a largo plazo para cumplir tus objetivos financieros en el futuro.
Una de las necesidades básicas de los inmigrantes que llegan a vivir a Estados Unidos es acceder a una cuenta bancaria que les brinde seguridad y confianza. Sin embargo, a su vez se enfrentan a diversas dificultades al momento de contratar este tipo de servicios financieros, debido a la variedad de requisitos que dejan en desventaja a gran parte de esta comunidad.
¡Conoce Común, la cuenta corriente que entiende las necesidades de los inmigrantes!
Estos son algunos de los beneficios que te esperan:
- Cuenta corriente con tarifas claras y competitivas.
- Transferencias internacionales de dinero con costos accesibles.
- La aplicación móvil también está disponible en español y acepta más de 100 identificaciones oficiales calificadas para la apertura de una cuenta.
- Tarjeta de débito para hacer compras y pagos diarios fácilmente.
Abre tu cuenta en Común hoy mismo y organiza tu dinero en EE.UU.
Preguntas frecuentes (FAQ)
Si te quedaste con dudas, consulta nuestra sección de preguntas frecuentes.
¿Qué es mejor, una cuenta corriente o una cuenta de ahorro?
Depende de tus necesidades. Si buscas una cuenta para hacer transacciones cotidianas, como transferencias y depósitos, recibir sueldos y hacer pagos de servicios, una cuenta corriente puede ser una opción. Si lo que quieres es guardar tu dinero a largo plazo, considera una cuenta de ahorro.
¿Puedo tener cuenta corriente y de ahorro al mismo tiempo?
Sí, puedes separar tus objetivos financieros y organizar tu dinero. Asegúrate de utilizar una cuenta corriente que te permita enviar dinero dentro del país, así como a tu país de origen, con tarifas claras y accesibles. También es recomendable contar con una cuenta de ahorro como complemento para planificar a largo plazo.
¿Qué tipo de cuenta conviene más a inmigrantes recién llegados?
Común es una plataforma financiera que cuenta con requisitos accesibles de contratación y ofrece tarifas justas y competitivas.
Viviendo en Estados Unidos
Todo lo Que Necesitas Saber Sobre Cuentas Bancarias en EEUU: Apertura, Uso y Gestión
8 min de lectura
Cuentas Bancarias
Tener una cuenta bancaria es esencial para gestionar tu vida financiera de manera eficiente y ofrece numerosos beneficios prácticos. Una de las principales ventajas es el almacenamiento seguro del dinero. A diferencia de mantener efectivo en casa, que puede ser vulnerable a robos, pérdidas y daños, el dinero guardado en una cuenta bancaria es seguro y protegido. Además, las cuentas bancarias proporcionan una gran conveniencia para las transacciones diarias. Puedes pagar facturas fácilmente, recibir depósitos directos, retirar efectivo y hacer compras con una tarjeta de débito vinculada a tu cuenta. La banca moderna también te permite gestionar tus finanzas desde prácticamente cualquier lugar a través de plataformas de banca en línea y móvil.
Tipos de Cuentas Bancarias: Corriente y de Ahorros
En el ámbito de las finanzas personales, entender los diferentes tipos de cuentas bancarias es crucial.
- Cuentas Corrientes: Las cuentas corrientes, a menudo llamadas cuentas corrientes personales, están diseñadas para transacciones diarias como depositar dinero y compras con tarjeta de débito. Frecuentemente vienen con la opción de depósitos directos y pagos de facturas en línea. Entender las diferencias entre las cuentas corrientes y de ahorros es esencial, especialmente cuando se consideran promociones y bonificaciones bancarias que a menudo presentan ofertas específicas para abrir nuevas cuentas corrientes y de ahorros, incluyendo requisitos de depósitos directos y depósitos mínimos para calificar para bonificaciones en efectivo.
- Cuentas de Ahorros: Las cuentas de ahorros, incluidas las formas especializadas como la cuenta de ahorros de Barclays, están destinadas a almacenar dinero durante un período más largo, a menudo con el objetivo de construir un fondo de emergencia. Estas cuentas pueden ofrecer una tasa de interés más alta y, a veces, requieren un saldo mínimo. La combinación de cuentas corrientes y de ahorros puede proporcionar una solución bancaria integral, ofreciendo tanto la flexibilidad de las transacciones diarias como el beneficio de ganar intereses sobre ahorros a largo plazo, lo cual es particularmente ventajoso cuando los bancos ofrecen promociones y bonificaciones para estas cuentas.
- Cuentas del Mercado Monetario y CD (Certificado de Depósito): Generalmente ofrecen rendimientos porcentuales anuales más altos que las cuentas de ahorros regulares, bloqueando los fondos durante un período especificado para lograr mejores retornos.
Entender estas opciones ayuda a alinear los servicios bancarios con tus objetivos financieros, ya sea que estés considerando abrir una cuenta corriente empresarial o una cuenta de ahorros conjunta en el mismo banco o cooperativa de crédito.
Abrir tu Primera Nueva Cuenta Bancaria
Para abrir una cuenta, particularmente una nueva cuenta bancaria en línea, comienza eligiendo la institución financiera adecuada: puede ser un banco solo en línea, un banco tradicional o una cooperativa de crédito, dependiendo de tus necesidades y preferencias financieras. Considera factores como la accesibilidad, el servicio al cliente, las estructuras de tarifas y la disponibilidad de funciones de banca en línea y móvil al seleccionar dónde abrir tu cuenta.
El proceso generalmente implica hacer un depósito inicial, que puede variar pero a menudo es un depósito mínimo de apertura. Cumplir con el depósito mínimo es crucial para calificar para las bonificaciones de la cuenta. Algunas instituciones pueden requerir solo unos pocos dólares, mientras que otras pueden pedir una cantidad mayor, especialmente para cuentas premium o especializadas. Durante la fase de apertura de la cuenta, necesitarás proporcionar información personal como un número de Seguro Social o un Número de Identificación del Contribuyente Individual, y una identificación emitida por el gobierno, como un pasaporte o licencia de conducir. Esta información ayuda al banco a garantizar el cumplimiento de los requisitos regulatorios, incluyendo los relacionados con el lavado de dinero.
Muchos bancos ofrecen bonificaciones de cuenta bancaria o una bonificación de cuenta corriente a nuevos clientes de cuentas corrientes, lo cual puede ser un incentivo atractivo. Abrir una cuenta corriente personal en América viene con bonificaciones y recompensas específicas, incluyendo bonificaciones en efectivo por cumplir ciertos requisitos como un depósito directo calificado. Para calificar para estas bonificaciones, los clientes a menudo necesitan cumplir con criterios como un depósito mínimo dentro de un cierto plazo y mantener ese saldo por un período específico. Por ejemplo, algunas instituciones financieras ofrecen bonificaciones en efectivo por configurar un depósito directo calificado. Este incentivo a menudo requiere que recibas un pago regular, como un salario o un beneficio gubernamental, directamente en tu nueva cuenta dentro de un cierto período de tiempo desde la apertura de la cuenta. Asegúrate de entender los términos y condiciones asociados con estas bonificaciones, como los requisitos de saldo mínimo y la duración de los depósitos directos.
Además, pregunta sobre cualquier tarifa potencial asociada con la cuenta, como tarifas de mantenimiento mensual, tarifas de uso de cajeros automáticos y cargos por sobregiro. A veces, los bancos ofrecen exenciones de tarifas en ciertas condiciones, como mantener un saldo mínimo o incluso por inscribirse en depósitos directos. También es beneficioso preguntar sobre las políticas de sobregiro del banco. Algunos bancos ofrecen programas de protección contra sobregiros, que pueden evitar que incurras en tarifas si accidentalmente sobregiras tu cuenta. Este servicio puede ser un salvavidas para los nuevos titulares de cuentas no familiarizados con la gestión de su saldo, pero típicamente viene con un costo adicional.
Por último, considera las opciones de servicio al cliente y soporte del banco. Un soporte al cliente confiable puede ser invaluable, especialmente si encuentras problemas con tu cuenta o necesitas orientación sobre el uso de los servicios bancarios. Al considerar cuidadosamente estos aspectos, puedes asegurar que tu primera experiencia bancaria sea positiva y financieramente beneficiosa. Recuerda, el banco adecuado para otra persona podría no ser el banco adecuado para ti, así que elige basado en tus circunstancias y necesidades financieras específicas.
Común es una Excelente Opción para tus Necesidades Bancarias en USA
Si buscas una solución bancaria confiable y moderna en los Estados Unidos, Común es la opción perfecta para ti. Común es un banco digital diseñado para todos, especialmente para la comunidad de inmigrantes, ofreciendo una experiencia bancaria sin complicaciones, sin cargos ocultos y con herramientas en español que facilitan la gestión de tus finanzas. Con Común, puedes abrir una cuenta en minutos desde tu teléfono, recibir tu tarjeta de débito gratuita y comenzar a disfrutar de beneficios como transferencias sin costo, depósitos directos y acceso a más de 55,000 cajeros automáticos gratuitos en todo el país. Además, Común se preocupa por tu seguridad, implementando medidas avanzadas para proteger tu dinero y tus datos. No esperes más y únete a la comunidad de Común para una experiencia bancaria que entiende y apoya tus necesidades únicas.
Abre tu cuenta corriente¹ en 3 minutos con la ID de tu país²
Mas información sobre cuentas bancarias en Estados Unidos
Te explicamos tu numero de cuenta
Las mejores practicas para gestionar tu cuenta
Gestión Efectiva de la Cuenta
La gestión efectiva de las cuentas bancarias va más allá del simple monitoreo de saldos; abarca un enfoque integral de la administración financiera. Esto implica entender y reducir las tarifas de la cuenta, que pueden incluir el mantenimiento mensual, el uso de cajeros automáticos y los cargos por sobregiro. Una forma de minimizar estas tarifas es cumpliendo con los requisitos de saldo mínimo o inscribiéndose en depósitos directos, ya que muchos bancos ofrecen exenciones de tarifas bajo estas condiciones.
El uso de herramientas de banca en línea y móvil es esencial para una gestión financiera eficiente. Estas plataformas permiten el monitoreo en tiempo real de las transacciones, la transferencia inmediata de fondos y el acceso rápido a estados de cuenta y documentos bancarios, lo cual puede ayudar en la elaboración de presupuestos y la preparación de impuestos. Configurar pagos automáticos de facturas es otra característica crucial, asegurando que todos los pagos se realicen a tiempo, evitando así cargos por pagos atrasados e interrupciones en los servicios.
Para aquellos que gestionan múltiples cuentas, como una cuenta corriente empresarial y una cuenta corriente personal, vincular estas cuentas puede simplificar la gestión del dinero. Permite transferencias más fáciles entre cuentas y una vista consolidada de las finanzas, lo cual es particularmente beneficioso para los propietarios de pequeñas empresas que necesitan mantener separados los gastos personales y empresariales. Además, tener múltiples cuentas bancarias puede ofrecer beneficios significativos, como separar fondos para diferentes propósitos—como gastos diarios, ahorros e inversiones—y atender necesidades financieras individuales o conjuntas, incluyendo para viajes internacionales o propósitos empresariales.
Además, la banca móvil ha revolucionado el acceso a los servicios financieros, permitiendo a los usuarios realizar una variedad de tareas bancarias desde sus dispositivos, como verificar saldos, depositar cheques de forma remota y retirar efectivo en cajeros automáticos sin una tarjeta física. Esta conveniencia, sin embargo, debe equilibrarse con prácticas de seguridad diligentes para proteger los datos financieros.

Seguridad y Protección
La seguridad de una cuenta es crítica para proteger los activos financieros de posibles amenazas como el fraude y el robo de identidad. Los bancos, ya sean en línea o tradicionales, implementan medidas de seguridad robustas, incluyendo cifrado, certificados de capa de conexión segura (SSL) y monitoreo continuo de actividades sospechosas. Sin embargo, la responsabilidad también recae en el titular de la cuenta para mejorar su seguridad personal.
Habilitar la autenticación de dos factores agrega una capa adicional de seguridad, reduciendo significativamente el riesgo de acceso no autorizado. Usar contraseñas fuertes y complejas y cambiarlas regularmente son prácticas fundamentales para asegurar los portales de banca en línea. Los titulares de cuentas también deben estar atentos a las estafas de phishing—intentos fraudulentos de obtener información sensible. Reconocer correos electrónicos, enlaces o llamadas telefónicas sospechosas que soliciten información bancaria personal es crucial.
Monitorear regularmente la actividad de la cuenta es otra medida de seguridad proactiva. Muchos bancos ofrecen alertas personalizables que notifican al titular de la cuenta sobre transacciones inusuales o grandes inmediatamente, permitiendo una acción rápida contra accesos no autorizados. También es aconsejable revisar frecuentemente el historial de transacciones para identificar cualquier irregularidad que pueda indicar actividad fraudulenta. Además, entender las últimas tecnologías de seguridad bancaria y utilizar todas las herramientas disponibles proporcionadas por las instituciones financieras puede mejorar significativamente la seguridad de las operaciones bancarias. Estas herramientas incluyen verificaciones biométricas, como el reconocimiento de huellas dactilares y facial, que ofrecen un nivel de seguridad más alto que las contraseñas tradicionales.
Al incorporar estas prácticas avanzadas de gestión y seguridad, los individuos pueden mejorar significativamente tanto la eficiencia como la seguridad de su experiencia bancaria, asegurando que sus activos financieros se gestionen de manera sabia y se protejan contra posibles amenazas.
Conclusión
Navegar por las complejidades de las cuentas bancarias—desde elegir el tipo correcto hasta gestionarlas y asegurarlas—puede tener un impacto significativo en tu bienestar financiero. Entender los diversos tipos de cuentas disponibles, desde cuentas corrientes personales y empresariales hasta cuentas de ahorros y CD, te permite tomar decisiones informadas que se alinean con tus objetivos financieros. Abrir tu primera cuenta es un paso crucial que sienta las bases para construir un futuro financiero robusto. Al seleccionar la institución financiera adecuada, entender las estructuras de tarifas y aprovechar incentivos como bonificaciones de cuenta, te posicionas para maximizar los beneficios de la banca.
La gestión efectiva de la cuenta y las medidas de seguridad vigilantes son esenciales para aprovechar al máximo tu experiencia bancaria. Utilizar herramientas de banca en línea y móvil no solo proporciona conveniencia, sino que también te permite mantener una supervisión cercana de tus actividades financieras, asegurando que tu dinero trabaje para ti de la manera más eficiente posible. Además, la importancia de la seguridad no puede subestimarse; proteger tu información financiera del fraude y el robo es primordial en la era digital actual.
En última instancia, la gestión cuidadosa y la protección de tus cuentas bancarias son cruciales para mantener la salud financiera y lograr tus objetivos monetarios. Al adoptar las prácticas descritas en esta guía, puedes navegar con confianza en el panorama bancario, tomando decisiones informadas que fortalezcan tus finanzas personales y empresariales. Ya sea que estés abriendo tu primera cuenta o optimizando las existentes, recuerda que cada paso que tomes es un bloque de construcción hacia una mayor seguridad y libertad financiera.

Educación Financiera
How to fill out a check in the United States in 5 simple steps (+ Example)
8 min de lectura
¿Alguna vez has llenado un cheque? A pesar de que en la actualidad la mayoría de las transacciones son digitales, saber cómo llenar un cheque es indispensable, sobre todo si estás iniciando tu vida financiera.
Según datos recientes, en 2024 un tercio de los estadounidenses pagó con cheque, lo que demuestra que aún desempeñan un papel importante en la economía estadounidense.
Puede que consideres a los cheques como un método de pago obsoleto; la realidad es que son de utilidad para casos específicos. Por ello, hoy te explicamos qué es un cheque, los diferentes tipos y cómo llenarlos correctamente.
¿Qué es un cheque y para qué sirve?
A pesar de la era digital, los cheques siguen siendo un medio de pago tradicional relevante debido a su formalidad y trazabilidad. Se utilizan para realizar pagos de renta, compras y pagos de servicios.
Además, los cheques son un método de pago habitual entre las comunidades inmigrantes, que suelen utilizarlos mientras se habitúan al sistema bancario de Estados Unidos.
Pero, ¿qué es un cheque y cuáles son sus características? Se trata de un documento físico que una persona o empresa, conocido como librador, emite para ordenar un pago a un tercero a través de un banco. Para que el pago pueda efectuarse, es necesario que el emisor disponga de suficientes fondos en su cuenta corriente.
En general, un cheque contiene los siguientes datos:
- Nombre del librador, ya sea persona física o empresa
- Nombre del beneficiario
- Institución financiera de la que se retirará el dinero
- Cantidad a cobrar con números y letras
- Firmas del emisor
¿Cuáles son los diferentes tipos de cheques?
Existen diferentes tipos de cheques en Estados Unidos. En esta ocasión nos enfocaremos en el cheque personal, pero puedes elegir la opción que se adapte mejor a tus necesidades.
Cheque personal
Un cheque personal es una orden de pago emitida por una persona física para otra persona física a través de los fondos de una cuenta corriente.
¿Para qué se usa un cheque personal?
Los usos más comunes de los cheques personales son:
- Pago de renta y servicios
- Adquisición de bienes de uso cotidiano
- Acuerdos legales que requieren respaldo documental
Cheque certificado
Un cheque certificado tiene el mismo uso que un cheque personal. Pero es un documento previamente revisado y avalado por la institución bancaria intermediaria, la cual se encarga de verificar que el emisor cuente con los fondos necesarios para pagar el cheque y de congelarlos hasta que el destinatario los cobre.
Un cheque certificado otorga certeza de la existencia de los fondos; lo cual lo convierte en un método más seguro para efectuar y recibir pagos.
Cheque de caja
A diferencia del cheque personal, el cheque de caja es emitido directamente por el banco, lo cual brinda mayor seguridad al beneficiario, ya que la institución bancaria se encarga de emitir y resguardar los fondos.
Para expedir un cheque de caja, el emisor debe acudir a una sucursal bancaria y efectuar el pago por la cantidad a transferir. El banco emite el cheque a nombre del beneficiario, con la garantía de que este podrá cobrar el dinero a través de los fondos de la institución y no de una cuenta corriente.
Se utiliza comúnmente para la adquisición de bienes de alto valor, como casas y automóviles.
Giro postal
Aunque no es propiamente un cheque, es un método de pago tradicional, cuyo funcionamiento es similar.
Un giro postal es un instrumento que permite enviar dinero a través del correo tradicional mediante un cheque certificado, que debe ser adquirido y pagado por el emisor en una sucursal autorizada.
Permite el envío de dinero de manera segura y no hace falta tener una cuenta bancaria para utilizarlo.
¿Cómo se llena un cheque en EE. UU.?
Antes de emitir una orden de pago de este tipo, es necesario que sepas hacerlo correctamente. A continuación, te mostramos un ejemplo de cómo llenar un cheque fácilmente, desde el paso 1.
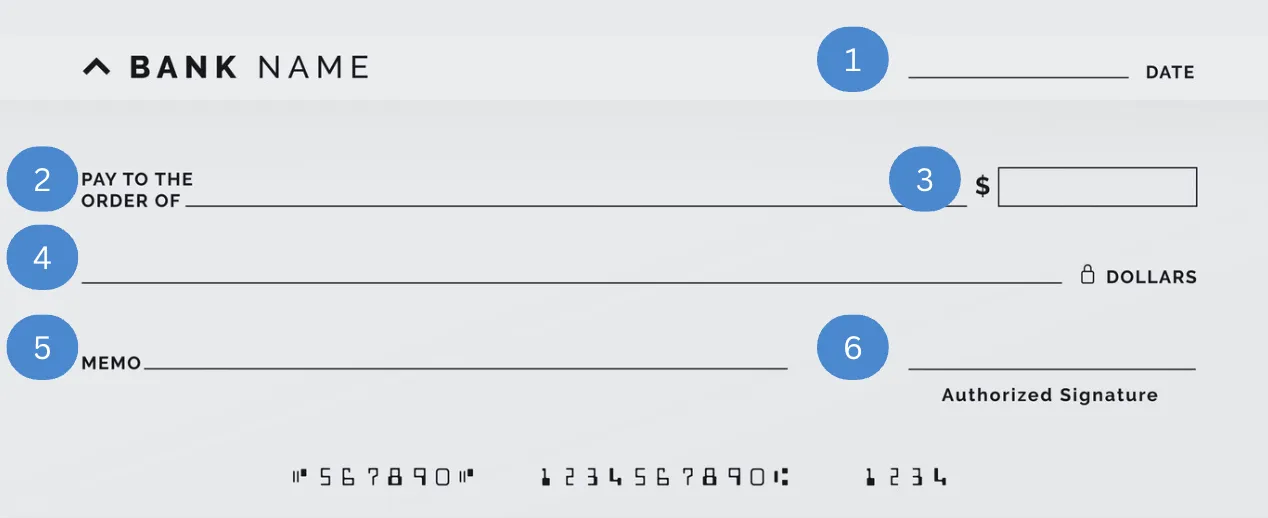
1. Escribe la fecha
Recuerda que en Estados Unidos el formato para escribir fechas es mm/dd/aaaa
2. Nombre del beneficiario
Escribe el nombre completo de la persona a la que deseas emitir el cheque, exactamente como aparece en su identificación oficial
3. Cantidad en números
Escribe la cantidad numérica del importe de manera clara
4. Cantidad con letras
Escribe la cantidad con letras, incluyendo los centavos
5. Agrega un memo
Puedes agregar una nota para especificar la razón del pago del cheque
6. Firma el cheque
Firma el cheque de manera legible en el espacio destinado al emisor
7. Revisa los datos
Asegúrate de que todos los datos sean correctos, así evitarás que el beneficiario tenga problemas para cobrarlo
Es indispensable que realices el llenado de los cheques de manera legible, sin tachaduras ni rayones, ya que esto puede invalidarlo.
¿Cómo escribir números en letras correctamente en un cheque?
Escribir las cantidades en letra puede resultar un poco confuso al tratarse de dólares estadounidenses. Los puntos que debes tener en cuenta al llenar este campo de tu cheque son:
- Los dólares se escriben en cantidades completas
- Los centavos se escriben con fracciones
- Evita utilizar símbolos de dólar o similares
- Si sobra espacio al final de la línea, añade una línea para evitar fraudes
- Por ejemplo, 1000.75 se escribe. One thousand and 75/100 dollars
Cobra cheques y maneja tu dinero fácilmente con Común
Como puedes ver, saber cómo llenar un cheque resulta de gran utilidad para enviar y recibir dinero en Estados Unidos. Es una alternativa confiable y accesible en caso de no contar con una cuenta bancaria.
Sin embargo, emitir y cobrar un cheque también puede ser una gran inversión de tiempo y recursos. Por eso, olvídate de ir al banco, perder tiempo o gastar en gasolina solo para cobrar un cheque. Con Común, lo depositas desde tu celular, sin filas, sin preguntas, sin complicaciones.
Conoce Común, la única opción dedicada a atender las necesidades de las comunidades inmigrantes en Estados Unidos disponible en español.
¿Por qué elegir Común?
- Puedes abrir tu cuenta con la identificación oficial de tu país
- Acceso a una app especialmente diseñada para inmigrantes en Estados Unidos
- Te permite hacer pagos, recibir tu salario y administrar tus finanzas
- Envía dinero a tus seres queridos en Latinoamérica desde solo 2,99 dólares de comisión de envío.
Preguntas Frecuentes
¿Tienes más dudas sobre cómo llenar un cheque personal? Consulta nuestra sección de preguntas frecuentes.
¿Qué pasa si me equivoco al llenar un cheque?
En caso de tachaduras o inconsistencia en las cantidades, será necesario anular el cheque y utilizar el siguiente
¿Cómo anular un cheque?
Escribe con letras grandes VOID en la parte frontal del cheque
¿Qué datos lleva un cheque en la parte de atrás?
En la parte de atrás va lo que se conoce como “endoso” del cheque, es decir, la firma del beneficiario que lo cobrará
Envíos Internacionales
¿Qué son las remesas y cómo funcionan desde EE. UU.?
8 min de lectura
¿Sabes realmente qué son las remesas? Son transferencias de dinero internacionales que realizan las personas que viven y trabajan en el extranjero hacia familiares o destinatarios en su país de origen.
Para los inmigrantes latinoamericanos que viven en Estados Unidos, el envío de remesas es un tema crucial, así como contar con servicios financieros eficientes que les permitan hacer llegar dinero a sus familias y amigos de manera rápida, segura y a bajo costo.
Según fuentes recientes, el flujo de remesas de México a Estados Unidos cayó un 12.4 % anual, lo cual se atribuye a las recientes medidas migratorias impuestas por aquel país. Por ello, es importante que los migrantes cuenten con servicios de transferencias internacionales de dinero que comprendan sus necesidades.
¿Por qué las personas envían remesas?
Para las familias de los trabajadores migrantes en Estados Unidos, las remesas representan mucho más que un simple envío de dinero, ya que generalmente se convierten en el principal sostén de millones de personas en América Latina.
Estos son los principales motivos para enviar remesas:
Apoyo al gasto del hogar (alquiler, servicios, alimentos)
Este rubro incluye los gastos básicos de alimentación, alquiler, pago de servicios y todo lo relacionado con los pagos cotidianos, lo cual deja en evidencia la importancia de las remesas para las familias receptoras.
Educación y herramientas de estudio
Incluye pago de colegiaturas, útiles escolares, pasajes, maternales escolares y herramientas de cómputo, como laptop o computadora de escritorio.
Salud y emergencias familiares
Si algún miembro de las familias requiere atención médica especializada, las remesas juegan un papel protagónico para cubrir los gastos de hospitalización, medicamentos, tratamientos, etc.
Ahorro objetivo (p. ej., mejoras del hogar de la familia)
También es común que los migrantes utilicen las remesas para construir o remodelar sus hogares familiares, y así, mejorar su calidad.
Gastos imprevistos durante viajes o estancias temporales
Las remesas también podrían ser útiles para cubrir gastos inesperados en viajes, vinculados con enfermedades inesperadas, cancelaciones de vuelos o cargos imprevistos.
¿Cómo funcionan las remesas y qué opciones existen?
En la actualidad, existen varias opciones de servicios de remesas con las que puedes contar para enviar dinero a tus familiares.
Los bancos tradicionales, como Bank of America y Wells Fargo, permiten realizar transferencias de remesas a través de sus servicios de banca en línea o directamente en sucursales.
También existen las agencias de envío especializadas, como Western Union, uno de los servicios de remesas más populares y antiguos en Estados Unidos, con presencia a nivel mundial, en más de 200 países.
Los datos que te requerirán generalmente los bancos tradicionales y agencias para enviar dinero son:
- Nombre completo del beneficiario
- Número de cuenta del beneficiario
- Código SWIFT
- País receptor
- Monto y divisa
Por último, puedes optar por las plataformas digitales, que te permiten enviar dinero a través de aplicaciones móviles y, en general, cuentan con opciones más competitivas en cuanto a los costos y tiempos de envío.
Común es una de estas plataformas, e integra la experiencia fintech con variados beneficios, como cuenta digital y un aplicativo móvil fácil de usar y disponible en español. Común acepta más de 100 identificaciones oficiales calificadas de tu país de origen para abrir una cuenta y ofrece diferentes opciones de recepción de dinero: a una cuenta bancaria local o con retiro en efectivo. Con Común, envía dinero a tus familiares por tarifas claras y competitivas, desde $2.99 USD y enviar hasta los límites aplicables.
Estas son las características de cada una de las opciones disponibles de envío de remesas:
Bancos tradicionales
Los bancos tradicionales son una opción segura para enviar dinero a través de wire transfer. La ventaja es que son instituciones completamente establecidas en el sistema financiero de Estados Unidos.
Sin embargo, cuentan con ciertas limitaciones, como las altas comisiones, que pueden alcanzar los 60 USD, según el banco. Además, el envío también suele ser más lento, pudiendo demorar hasta 5 días hábiles.
Para acceder a este servicio, es necesario abrir una cuenta bancaria en algún banco tradicional de Estados Unidos, o recurrir al envío de efectivo directamente en una sucursal.
Agencias de envío de dinero
Las agencias especializadas en transferencias internacionales de dinero, como Western Union, también son una alternativa confiable a la que puedes recurrir.
Pero, las comisiones suelen ser altas y el tipo de cambio poco competitivo, al igual que los bancos tradicionales. Aunque los tiempos de envío tienden a ser menores.
Plataformas digitales
Si buscas una opción para realizar transferencias bancarias internacionales, las plataformas digitales son una gran opción. Además de que los requisitos de apertura son más accesibles, ofrecen tarifas mucho más competitivas en comparación con las 2 alternativas anteriores.
Recuerda que Común te ofrece una plataforma digital integral para conectar con tus seres queridos de forma sencilla y justa.
Costos, tiempos y cómo ahorrar al enviar remesas
El costo de envío de remesas depende de 3 factores principales:
- Tarifa de envío: es la comisión que el proveedor cobra por prestar sus servicios de envío. Este monto varía según el medio, monto, país receptor y participación de intermediarios. La tarifa puede ser variable o fija. Una opción es optar por un servicio con tarifa fija, para evitar pagar más de lo esperado.
- Tipo de cambio: una práctica común de los servicios de envío de remesas es que no usan el tipo de cambio real del mercado, sino que agregan un margen que disminuye el monto total a recibir.
Por ejemplo, si el precio del dólar está en 18 pesos mexicanos, y el servicio de envío de remesas lo da en 17.50, al enviar 500 USD, el monto total a recibir se reducirá 250 pesos.
- Posibles cargos al receptor: Algunos bancos tradicionales pueden cobrar comisiones por recibir transferencias de países extranjeros, por lo que es importante verificar también las condiciones del receptor.
Buenas prácticas de ahorro para enviar remesas
Para asegurarte de que tu familia reciba la máxima cantidad posible, te recomendamos seguir los siguientes consejos.
Revisa si hay márgenes en el tipo de cambio
Lo ideal es un proveedor que utilice el tipo de cambio real o lo más cercano posible. De lo contrario, tu destinatario recibirá una cantidad considerablemente menor.
Prefiere tarifas fijas y transparentes
Entender las tarifas de envío puede ser confuso, porque varios servicios utilizan rangos que varían según numerosos criterios. Lo recomendable es buscar un proveedor que ofrezca tarifas fijas y sin costos ocultos.
Compara siempre el monto que llega (no solo la tarifa)
Recuerda que, además de la tarifa de envío, debes considerar el tipo de cambio y qué tanto se reduce el monto a recibir después de aplicar este margen.
Evita errores de datos para no retrasar la entrega
Revisa los datos de tu receptor y asegúrate de que están escritos correctamente.
Considera el horario de envío y festivos en ambos países
En muchas ocasiones, los envíos se pueden retrasar si se realizan en fines de semana o en días festivos de los países.
Usa plataformas con soporte disponible en español para resolver dudas rápidamente
Es importante optar por un servicio capaz de responder tus dudas en tu idioma y de comprender tus necesidades como migrante.
Prepárate para empezar a enviar remesas con Común
Todos los meses se envían millones de dólares de Estados Unidos a América Latina, que representan un puente emocional y financiero entre las familias inmigrantes y sus hogares, para los cuales las remesas son una fuente de ingresos primarios.
Antes de elegir un servicio de envío de remesas, no olvides comprobar la cantidad total que recibirá tu hogar considerando la tarifa, el tipo de cambio y las posibles tarifas de recepción. Te recomendamos escoger una solución financiera con costos transparentes, soporte disponible en español y puedes abrir tu cuenta con la identificación calificada oficial de tu país de origen.
Descubre Común, la plataforma integral que te ofrece tarifas bajas empezando desde $2,99 y enviando hasta los límites aplicables, y soporte disponible en español. Abre tu cuenta hoy y conecta con tus seres queridos, envíales dinero de forma transparente.
Preguntas frecuentes (FAQ)
¿Qué pasa si no cobro una remesa?
Las remesas suelen tener un plazo de validez que establece el proveedor. Una vez que se vence el plazo, el dinero no se pierde pero la operación puede ser cancelada. En esos casos, el remitente puede reemitarla o solicitar el reembolso dependiendo de las políticas de cada proveedor.
¿Cuál es la diferencia entre una remesa y una transferencia?
La principal diferencia entre ambas radica en el propósito de uso. Las remesas son envíos de dinero con un motivo personal, comúnmente usadas para enviar dinero a familiares en otros países, mientras que el motivo de una transferencia bancaria puede ser diverso, desde pagos comerciales y personales, entre otros.
Viviendo en Estados Unidos
Cobrar Cheques en EE. UU.: ¿Por qué es tan caro y cómo afecta a los latinos? Soluciones y Alternativas
8 min de lectura
En los Estados Unidos, una forma común de recibir pagos es a través de cheques. Sin embargo, cobrar un cheque puede ser costoso, especialmente para los latinos y otras comunidades con menos acceso bancario.
¿Por qué cuesta tanto cobrar cheques en los Estados Unidos?
Sin cuenta bancaria, las personas deben recurrir a casas de cambio de cheques que cobran entre 1% y 3% del valor del cheque. Para un cheque de $1,000, eso son $10-30 perdidos en cada cobro. Los bancos también pueden cobrar tarifas por depositar cheques de otros bancos.
¿Por qué los latinos sufren estos costos desproporcionalmente?
Las comunidades latinas tienen menor acceso a servicios bancarios por barreras como el requisito de SSN, el idioma y el desconocimiento del sistema. Sin cuenta bancaria, son más propensas a usar casas de cambio de cheques que están en zonas de bajos ingresos y cobran comisiones elevadas.
Soluciones para cobrar cheques sin costo
La mejor solución es abrir una cuenta bancaria. Común es un banco digital en español que permite abrir cuenta sin SSN usando pasaporte o matrícula consular. Una vez abierta, puedes depositar cheques gratis desde la app usando el depósito móvil. También existen organizaciones sin fines de lucro como UnidosUS que ofrecen servicios financieros gratuitos a comunidades latinas.
Preguntas frecuentes sobre cobrar cheques en EE.UU.
¿Cuánto cuesta cobrar un cheque en EE.UU. sin cuenta bancaria?
Las casas de cambio de cheques (check cashing stores) suelen cobrar entre 1% y 3% del valor del cheque, con un mínimo de $3-5. Para un cheque de nómina de $1,000, eso significa perder entre $10 y $30 en cada cobro. Walmart Money Center cobra tarifas más bajas ($4 para cheques hasta $1,000), pero el costo sigue siendo mayor que tener cuenta bancaria.
¿Puedo cobrar un cheque gratis en EE.UU.?
Sí, con una cuenta bancaria. Si depositas el cheque en tu propio banco, no hay cargo. Con Común puedes depositar cheques fotografiándolos desde la app, completamente gratis. Algunos bancos también permiten depositar cheques de otros bancos sin cargo adicional usando la función de depósito móvil.
¿Por qué los inmigrantes latinos pagan más por cobrar cheques?
La principal razón es el menor acceso a cuentas bancarias. Las barreras incluyen el requisito de SSN, el idioma, el desconocimiento del sistema, y el miedo a trámites formales. Sin cuenta bancaria, recurren a servicios de cobro de cheques que cobran comisiones elevadas. Plataformas como Común eliminan estas barreras al aceptar IDs latinoamericanas sin SSN.
¿Qué necesito para depositar un cheque en Común?
Solo necesitas la app de Común y el cheque físico. Abres la app, seleccionas “Depositar cheque”, tomas una foto del frente y del reverso del cheque (con tu firma al dorso), y el dinero se acredita generalmente en 1-2 días hábiles. No hay cargos adicionales por el servicio de depósito móvil.
¿Qué pasa si me pagan con cheque personal de alguien sin cuenta bancaria?
Los cheques personales de personas sin fondos suficientes o sin cuenta activa rebotan (bounced check). Si depositas ese cheque, el banco puede retener los fondos temporalmente y luego debitarte el monto más una tarifa NSF ($25-35). Para recibir pagos de forma más segura, prefiere Zelle, Venmo o transferencias directas en lugar de cheques personales de personas que no conoces bien.
¿Es mejor recibir nómina por cheque o por depósito directo?
El depósito directo es mejor en prácticamente todos los casos: el dinero llega automáticamente el día de pago (o antes con Común), no hay riesgo de pérdida o robo del cheque, no hay tarifas de cobro, y puedes acceder a los fondos inmediatamente. Con Común puedes configurar depósito directo desde la app en minutos usando tu routing number y número de cuenta.
Educación Financiera
¿Cuál es el mejor banco tradicional de Estados Unidos? Guía práctica para inmigrantes
8 min de lectura
Tener una cuenta bancaria es un paso esencial para las personas que llegan a trabajar a Estados Unidos, dado que les facilita administrar sus sueldos y acoplarse al sistema financiero del país.
Esto puede ser un proceso complicado, ya que en Estados Unidos hay una gran variedad de instituciones financieras, como los bancos tradicionales con cientos de sucursales, los bancos digitales y las cooperativas de crédito.
Entre los más conocidos, se encuentran Bank of America, Capital One y Wells Fargo, los cuales cuentan con gran reconocimiento en el país. Sin embargo, no es posible nombrar a uno como el mejor: esto depende de las necesidades específicos de los usuarios.
Por ejemplo, los inmigrantes en Estados Unidos buscan priorizar la accesibilidad de contratación, tanto como la facilidad para enviar remesas a sus seres queridos.
En este artículo, te explicaremos cuáles son los mejores bancos de EE. UU., sus características, requisitos y todo lo que necesitas saber antes de abrir una cuenta.
Los 6 mejores bancos de Estados Unidos en 2025
A continuación, te mostramos una tabla comparativa de los mejores bancos de EE. UU.
| Banco | Fortalezas | Para quién es ideal |
|---|---|---|
| JP Morgan | Mayor red de sucursales y cajeros, recompensas disponibles en tarjeta de crédito | Personas que buscan acceder a sucursales físicas fácilmente, junto con variedad de productos financieros |
| Bank of America | +3000 sucursales, servicio bilingüe en español y en inglés | Para quienes prefieren comunicarse en español y buscan un banco con buena reputación |
| Wells Fargo | Amplia cobertura de sucursales, envíos internacionales express | Personas que buscan opciones confiables para enviar remesas |
| Citibank | Presencia internacional, enfoque global | Quienes necesitan hacer transferencias internacionales de dinero frecuentes |
| Capital One | Sin comisiones mensuales ni saldo mínimo | Quienes buscan opciones más accesibles y digitales |
| PNC | +2300 sucursales, aplicación móvil de gestión financiera | Quienes buscan mejorar su gestión de finanzas personales |
Cómo elegir el mejor banco para abrir una cuenta
Si estás por comenzar tu vida financiera en Estados Unidos, elegir un banco donde abrir una cuenta es una decisión muy importante. Cada uno tiene sus requisitos y beneficios, por lo que debes buscar el que mejor se adecúa a tus expectativas.
Estos son los criterios más relevantes que debes analizar antes de elegir la mejor opción para ti.
Identificación aceptada
Muchos bancos solicitan el SSN (Número de Seguro Social), para tramitar una cuenta bancaria, mientras que hay otros que aceptan alternativas como el ITIN o el pasaporte.
Soporte y disponibilidad
Aunque sí hay bancos que ofrecen soporte en otro idioma, como el español, no todos lo hacen. Verifica que la institución que elijas sea capaz de responder tus dudas claramente.
Depósitos y retiros de efectivo
Si recibes pagos en efectivo frecuentemente, es importante que tu banco te permita realizar depósitos de efectivo en sucursales cercanas a ti y sin comisiones.
Transferencias y remesas
El envío de remesas es un tema crucial para los inmigrantes, por lo que debes revisar las tarifas por transferencias internacionales de dinero. Estas suelen ser más caras en los bancos tradicionales por la participación de intermediarios y el tipo de cambio.
Seguridad digital
Verifica que el banco cuente con las medidas de seguridad en la banca online, así como el respaldo de instituciones oficiales como la FDIC.
5 Platafromas digitales financieras en Estados Unidos
Por fuera de los bancos tradicionales, también puedes recurrir a las alternativas digitales, que tienden a ser más accesibles.
Los bancos digitales o plataformas financieras son instituciones que operan en línea a través de aplicaciones móviles y páginas web. No dependen de sucursales físicas y tienden a facilitar los procesos en favor de la inclusión financiera.
Hay plataformas financieras enfocadas en resolver las necesidades de los inmigrantes en Estados Unidos, ya que solucionan vacíos y obstáculos de los bancos tradicionales con requisitos de contratación flexibles, tarifas accesibles para envío de remesas y facilidad para depositar efectivo.
Común
Ventajas: enfocado en las necesidades de los inmigrantes, soporte disponible en español y requisitos de apertura accesibles.
Desventajas: no cuenta con sucursales físicas ni red de cajeros automáticos, pero siempre podrás acceder a tu dinero digital desde la palma de tu mano, sin restricciones horarias; también podrás retirarlo y hacer depósitos en efectivo en miles de puntos de Estados Unidos.
Ally
Ventajas: banco 100% digital con Altas Tasas de Interés (APY) en cuentas de ahorro.
Desventajas: no es posible realizar depósitos directos.
Axos
Ventajas: presenta varios tipos de cuentas y opciones alcanzables para estudiantes e inmigrantes.
Desventajas: limitado soporte en español.
Chime
Ventajas: ofrece cuentas sin comisiones, red de cajeros y adelanto de nómina.
Desventajas: dificultad para realizar depósitos en efectivo.
Discover
Ventajas: dispone de tarjetas de crédito con recompensas, cuentas corrientes y de ahorro sin comisiones.
Desventajas: pocas opciones de depósitos en efectivo y no está enfocada en las necesidades de comunidades inmigrantes.
Común: Una plataforma financiera para inmigrantes en EE.UU.
Como puedes ver, hay variedad de instituciones financieras a las que puedes recurrir y acceder a toda la variedad de servicios, como depósitos de efectivo, transferencias, gestión financiera, etc.
Es por ello que debes tener claro qué buscas en una cuenta bancaria de Estados Unidos y cómo podrías solventar tus necesidades.
La mayoría de los bancos tradicionales suelen tener requisitos más estrictos y mayores costos de operación. Por ello, una alternativa para muchos inmigrantes son las plataformas financieras digitales, que resultan más accesibles y están diseñadas con servicios pensados en sus necesidades.
Común es una plataforma fintech que puede ayudarte a dar tus primeros pasos en la vida financiera en Estados Unidos, ofreciéndote beneficios como:
- Abre tu cuenta con la identificación oficial calificada de tu país de origen
- Olvídate de tarifas ocultas y saldos mínimos
- Envía dinero a tus seres queridos en Latinoamérica por una tarifa desde $2.99 USD (hasta los límites aplicables)
- Accede a una red de más de 88.000 puntos para depósitos y retiros de efectivo
- Accede a soporte en español disponible las 24 horas del día
- Obtén una tarjeta de débito Visa
- Gestiona tus finanzas desde una aplicación móvil integral y fácil de usar
Abre tu cuenta hoy y comienza a enviar dinero a través de la aplicación móvil de Común.
Preguntas frecuentes
Si tienes más dudas, revisa nuestra sección de preguntas frecuentes.
¿Cuál es el banco más seguro en EE. UU.?
El respaldo de la FDIC es relevante para saber si un banco es seguro. Los bancos tradicionales cuentan con este respaldo, al igual que bancos digitales como Revolut (a través de Sutton Bank) y fintech como Común.
¿Qué banco cobra menos tarifas mensuales por cuenta bancaria?
Muchos bancos digitales y plataformas fintech, incluyendo Común, suelen ofrecer tarifas competitivas. Esto puede deberse a menores costos operativos, ya que no mantienen sucursales físicas. Sin embargo, las comisiones y las características de las cuentas varían según el proveedor.
Inmigración
¿Qué se necesita para obtener una Green Card en Estados Unidos?
8 min de lectura
Seguramente durante tu estancia en Estados Unidos has escuchado hablar de la tan famosa Green Card o tarjeta de residencia permanente.
Se trata de un documento emitido por el gobierno de este país para permitir a inmigrantes radicar y trabajar de manera legal y permanente.
Para los inmigrantes es de suma importancia obtenerla, ya que también les abre las puertas a varios beneficios, como protección legal, derecho a comprar propiedades y hacer la solicitud de residencia permanente legal para familiares.
Miles de migrantes en Estados Unidos suelen hacerse la gran pregunta: “¿cómo puedo vivir legalmente en Estados Unidos?”. Sabemos lo importante que es para ti acceder a mejores condiciones de vida para apoyar a tu familia y seres queridos. Por ello, a continuación te mostramos una guía con pasos prácticos, categorías de elegibilidad y los documentos necesarios para obtener la Green Card y cambiar tu vida en Estados Unidos.
Categorías de elegibilidad para la Green Card
Hay varios caminos para obtener la tarjeta verde. Para saber cuál debes tomar, es necesario que tengas claro tanto tu estatus migratorio como la categoría de elegibilidad que te corresponde de acuerdo con tu perfil.
Green Card por relación familiar
La primera categoría se refiere al permiso de residencia permanente otorgado por familiares directos que ya poseen un estatus legal en Estados Unidos.
Se divide de la siguiente manera:
- Familia directa de ciudadanos estadounidenses: cónyuges e hijos solteros de menos de 21 años.
Es necesario esperar la aprobación del formulario I-130 y posteriormente solicitar la residencia; no tiene límite anual.
- Categoría de preferencia familiar: hijos solteros mayores de 21 años de ciudadanos, cónyuges e hijos de residentes permanentes, hijos casados de ciudadanos y hermanos de ciudadanos.
Es necesario presentar el formulario I-485. Para esto, debes esperar a que se active la priority date en el Visa Bulletin. De lo contrario, solo podrás aplicar la I-130.
Green Card por relación laboral
- Visa EB1: personas con habilidades extraordinarias, como profesores o investigadores destacados.
- Visa EB2: profesionales destacados con grado avanzado y habilidades excepcionales.
- Visa EB3: trabajadores calificados, profesionales y “other workers”.
- Visa EB4: labores especiales, como trabajadores religiosos, empleados del gobierno estadounidense, miembros de la Fuerza Armada, entre otros.
- Visa EB5: para inversionistas que destinan grandes cantidades de dinero a negocios que generen al menos 10 empleos en el país.
Proceso para obtener la visa de trabajo
- El empleador presenta la Certificación Laboral PERM, en la cual demuestra que no existen trabajadores nacionales calificados o disponibles para ocupar el puesto. Para esto debe enviar el Formulario ETA-9089 al Departamento de Trabajo.
- Una vez obtenida la autorización de empleo, el empleador debe presentar el formulario I-140 al USCIS, junto con la certificación PERM aprobada.
- El empleado debe solicitar el ajuste de estatus a través del formulario I-485 (en caso de estar en Estados Unidos) o hacer consular processing en la embajada de EE. UU.
- Para el caso de la visa EB2, los solicitantes pueden optar por el National Interest Waiver (NIW), el cual elimina la necesidad del PERM.
Recuerda que para trabajar legalmente en Estados Unidos deberás tramitar el SSN. Es común que antes de obtener la residencia, los migrantes opten por el uso del ITIN para hacer sus declaraciones fiscales.
Green Card para inmigrantes especiales
- Visa VAWA: víctimas de abuso por parte de un ciudadano americano o residente permanente.
- Visa SIJ: menores de edad que han sido abusados o abandonados por sus padres.
- En ambos casos, las víctimas deben presentar el formulario I-360.
Green Card para refugio o asilo
- Personas que ingresaron a través de una solicitud de asilo o estatus de refugiado, así como sus familiares directos.
- En ambos casos, los solicitantes deben permanecer físicamente por lo menos 1 año en Estados Unidos y posteriormente presentar el formulario I-485.
Otras categorías
Además, existen otras categorías menos comunes:
- Diversity Visa (Green Card Lottery): es un sorteo anual de hasta 50,000 cupos. Los seleccionados obtienen una entrevista consular, aunque no es garantía de visa.
- Cuban Adjustment Act: es un programa especial de permanencia para ciudadanos cubanos.
Cada categoría tiene requisitos de elegibilidad y tiempos de procesamiento diferentes, por lo que es muy importante que consultes lo especificado por el gobierno estadounidense y, si es necesario, solicites el apoyo de un abogado de inmigración.
Pasos para solicitar la Green Card
Una vez que sabes, a grandes rasgos, los requisitos para obtener la Green Card, es necesario que tengas claro el proceso de solicitud que deberás seguir.
Determinar elegibilidad
Antes de comenzar cualquier trámite, revisa las categorías anteriores y determina cuál es la que mejor encaja en tu perfil, ya sea por familia, empleo, inmigrantes especiales, etc.
Te recomendamos revisar el Visa Bulletin para verificar los documentos necesarios para tu categoría y asegurarte de contar con ellos.
Presentar la petición inicial
Una vez que tienes claro cuál es la categoría que te corresponde, debes presentar el formulario indicado para la misma, así como los documentos de soporte necesarios, por ejemplo:
- Pasaporte vigente (necesario en cualquier categoría).
- Documentos probatorios de la relación familiar, como certificados de nacimiento o matrimonio.
- Carta de oferta de empleo.
Ajuste de estatus o procesamiento consular
Después de que tu formulario correspondiente sea aprobado, deberás solicitar el ajuste de estatus o procesamiento consular y efectuar el pago de la tarifa solicitada por el Departamento de Estado.
- Si estás en Estados Unidos, presenta el formulario I-485, junto con la evidencia de elegibilidad.
- En caso de que te encuentres en otro país, deberás presentar el DS-260 en el consulado de EE. UU. Esta es una solicitud de visa de inmigrante con residencia permanente.
Entrevista y biometría
En el siguiente paso deberás cumplir con una cita de ajuste de estatus, en la cual la USCIS tomará tus huellas, datos biométricos, foto y firma.
También deberás cumplir con una entrevista para responder preguntas relacionadas con tu categoría de elegibilidad.
Recepción de la Green Card
Finalmente, tu Green Card será enviada a través del correo postal a tu dirección. Asegúrate de revisar que todos los datos sean correctos y de guardarlos en un lugar seguro.
Después de un tiempo, puedes hacer la solicitud de ciudadanía, en caso de cumplir con los requisitos necesarios.
Mantener y renovar la Green Card
Una vez que tengas tu tarjeta verde en tus manos, debes estar pendiente de los periodos de renovación para evitar problemas o contratiempos después de la fecha de expiración.
Renovación y reemplazo
- La Green Card regular tiene vigencia de 10 años.
- Para reemplazar tu Green Card deberás presentar el formulario I-90, al menos 6 meses antes de la fecha de expiración.
- Ese mismo formulario también se utiliza en caso de averías o extravío.
Eliminación de condiciones
- Aplican residentes condicionales con Green Card válida por 2 años. Generalmente, por matrimonio reciente con ciudadanía estadounidense.
- Presentar el Formulario I-751 para matrimonio o el correspondiente a la categoría.
- Deberás presentar la documentación requerida por el USCIS, así como una entrevista adicional.
Reglas importantes
- En caso de que cambies de domicilio, asegúrate de reportarlo a la USCIS a la brevedad.
- Si por alguna razón necesitas pasar más de 6 meses seguidos fuera de Estados Unidos, asegúrate de tramitar un permiso de reingreso (Advance Parole o Reentry Permit). De lo contrario, podrías correr el riesgo de perder la residencia.
- Abstente de llevar a cabo acciones consideradas como abandono de residencia, como renunciar a la tarjeta, ejercer el voto en países extranjeros.
- Mantente atento a la vigencia de tu Green Card y realiza el trámite de renovación cuando corresponda.
Organiza tu vida financiera en EE. UU. con Común
Como puedes ver, el proceso de obtención de la Green Card es largo y extenuante. Por ello, es imprescindible que conozcas y comprendas las diferentes categorías, pasos, formularios y las claves que debes tener en cuenta para el mantenimiento de tu residencia permanente.
Otro punto relevante para mejorar tu estancia en Estados Unidos es contar con aliados que comprendan tus necesidades.
Te presentamos Común, la plataforma financiera que resuelve las necesidades del día a día, a través de una app móvil intuitiva, en la que puedes abrir una cuenta fácilmente con una identificación oficial calificada de tu país de origen.
También te ofrece servicio de envío de remesas a varios países, con el que tu familia recibe más por menos.
- Abre una cuenta segura con tarifas claras y competitivas.
- Recibe depósitos y envía remesas a casa.
- Obtén una tarjeta de débito para gastos diarios y control financiero.
- Posibilidad de ahorrar y planear tus finanzas mientras te estableces en Estados Unidos.
Abre hoy tu cuenta en Común y obtén el servicio financiero a tu medida.
Preguntas frecuentes (FAQ)
Si te quedaste con dudas, consulta nuestras FAQ.
¿Puedo viajar fuera de EE.UU. mientras mi solicitud está en trámite?
Necesitas tramitar el Advance Parole (Formulario I-131), ya que salir del país podría cancelar tu solicitud.
¿Cuándo puedo solicitar la ciudadanía después de obtener la Green Card?
Debes ser residente permanente por al menos 5 años o 3 en caso de matrimonio. Además de haber vivido de manera continua en Estados Unidos y haber cumplido con las obligaciones fiscales.
¿Cuánto tarda el proceso de la Green Card?
Depende de la categoría y de si realizas el trámite dentro o fuera del país. En general, el tiempo de espera es de 1 a 3 años, aproximadamente.
¿Cuánto cuesta solicitar la Green Card?
El costo varía según la categoría. Consulta la calculadora del USCIS para tener la cifra clara.
¿Cuál es la diferencia entre I-485 y DS-260?
El I-485 es la solicitud de ajuste de estatus a residente permanente que se presenta dentro de Estados Unidos. Mientras que el DS-260 es la solicitud de visa de inmigrante desde otro país.
¿Qué pasa si te rechazan la Green Card?
Puedes apelar la decisión a través del Formulario I-290B o volver a presentar la solicitud.
Educación Financiera
¿Qué es el cashback y cómo funciona? Guía 2026
8 min de lectura
¿Qué es el cashback y cómo funciona? Guía 2026
El cashback es un sistema de recompensas que te devuelve un porcentaje del dinero que gastas en compras elegibles. En términos simples, cuando compras algo usando ciertas tarjetas de crédito, tarjetas de débito, apps o programas de recompensas, puedes recibir de vuelta un porcentaje de tu dinero en compras, aunque generalmente se acredita a tu cuenta en lugar de entregarte efectivo físico.
Si te mudaste recientemente a Estados Unidos o estás aprendiendo cómo funciona el sistema financiero, puede que hayas escuchado el término 'cashback' mientras comprabas en lugares como Walmart, Target, gasolineras, supermercados o tiendas en línea.
Para muchas personas, el cashback puede convertirse en una herramienta práctica para gestionar gastos cotidianos como comestibles, transporte, gasolina y compras del hogar. Aunque los montos pueden parecer pequeños al principio, pueden acumularse con el tiempo cuando se usan de forma consistente y responsable.
¿Qué es el cashback?
El cashback es un tipo de recompensa financiera que devuelve un porcentaje de tu compra después de que gastas dinero con un método de pago participante o plataforma de recompensas.
Por ejemplo:
- Si gastas $100 en el supermercado usando una tarjeta que ofrece 2% de cashback, puedes recibir $2 de vuelta
- Si una app de cashback ofrece 5% en una gasolinera participante y gastas $60 en combustible, puedes recibir $3 de vuelta
A diferencia de los descuentos tradicionales, el cashback generalmente ocurre después de que se completa la compra.
¿Cómo funciona el cashback?
Los programas de cashback generalmente siguen un proceso simple:
- Realizas una compra elegible usando la tarjeta, app o cuenta de recompensas participante
- La transacción es registrada por el proveedor
- Un porcentaje de esa compra te es devuelto como cashback
La recompensa puede aparecer como:
- Crédito en estado de cuenta
- Depósito bancario
- Tarjeta de regalo
- Saldo de recompensas
- Puntos canjeables
- Crédito en tienda
Algunas recompensas de cashback aparecen en pocos días, mientras que otras pueden tardar un ciclo de facturación completo o más en procesarse. A menudo hay umbrales mínimos de canje antes de poder reclamar tu cashback. Ciertos programas pueden incluir fechas de vencimiento. También es importante entender que no todas las compras califican para cashback.
Cashback vs. descuentos tradicionales
Mientras que el cashback y los descuentos tradicionales pueden ayudar a los consumidores a ahorrar dinero, funcionan de manera diferente. Un descuento tradicional reduce el precio de inmediato en la caja, mientras que el cashback devuelve parte del dinero después de que la compra ya se completó.
| Cashback | Descuento tradicional |
|---|---|
| El dinero se devuelve después de la compra | El precio se reduce antes de la compra |
| Generalmente vinculado a tarjetas, apps o programas de lealtad | Generalmente disponible directamente en tienda |
| Las recompensas pueden tardar días o semanas en procesarse | Los ahorros son inmediatos |
| Puede ayudar a rastrear gastos digitalmente | Generalmente no incluye herramientas de seguimiento |
| A menudo limitado a categorías o tiendas elegibles | Depende de promociones de tienda |
Tipos de cashback en 2026
No todos los programas de cashback funcionan igual. Antes de registrarte en un programa, es importante revisar detalles como tarifas anuales, tasas de interés, canje mínimo, políticas de vencimiento y categorías de gasto.
Cashback de tasa fija
Este tipo devuelve el mismo porcentaje de cashback en todas las compras. Ejemplo: 1.5% de cashback en todo lo que compres. Esta estructura es simple porque no necesitas rastrear categorías ni ofertas rotativas.
Cashback por categorías
Algunas tarjetas o apps ofrecen porcentajes más altos de cashback en categorías específicas como supermercados, restaurantes, gasolineras o suscripciones de streaming. Por ejemplo: 3% en comestibles, 2% en gasolina, 1% en todas las demás compras.
Categorías rotativas de cashback
Algunos proveedores cambian las categorías de cashback cada pocos meses. Un trimestre puede enfocarse en gasolineras y tiendas de comestibles; otro puede incluir compras en línea y viajes. Estos programas a veces requieren activación manual cada trimestre.
Bonos de bienvenida
Ciertas tarjetas de crédito ofrecen bonos introductorios de cashback si gastas un monto mínimo durante los primeros meses después de abrir la cuenta. Por ejemplo: gasta $500 en los primeros 3 meses y recibe $150 de bonus de cashback. La Comisión Federal de Comercio recomienda revisar cuidadosamente los términos antes de solicitar productos financieros con ofertas promocionales.
¿Dónde puedes obtener cashback en Estados Unidos?
Tarjetas de crédito:
Muchas tarjetas de crédito en EE.UU. incluyen recompensas de cashback. Algunos ejemplos incluyen productos de Discover, Chase, Capital One y American Express. Algunas se enfocan en categorías como restaurantes o viajes, mientras que otras ofrecen cashback de tasa plana.
Tarjetas de débito:
Algunas instituciones financieras ofrecen tarjetas de débito con cashback, aunque las recompensas suelen ser menores que las de las tarjetas de crédito. Esto puede ser atractivo para personas que prefieren evitar deudas o intereses de tarjeta de crédito.
Apps de cashback:
Varias apps móviles se asocian con minoristas y ofrecen recompensas de cashback por compras. Ejemplos incluyen Rakuten, Ibotta, Upside y Honey. Estas apps pueden proporcionar cashback para compras en supermercados, compras en línea, gasolineras y restaurantes.
Programas de lealtad de tiendas:
Los minoristas a veces ofrecen cashback o recompensas de tienda a través de programas de membresía. Por ejemplo, supermercados, farmacias y tiendas de mayoreo pueden devolver crédito en tienda o puntos de ahorro después de las compras.
Cashback vs. puntos vs. millas: ¿cuál es mejor?
Aunque a menudo se agrupan bajo la categoría de 'recompensas', cada uno funciona diferente y puede ser útil dependiendo de los hábitos de gasto, metas financieras y estilo de vida de una persona.
Los programas de cashback generalmente devuelven un porcentaje del dinero gastado en compras elegibles. Los sistemas de puntos usualmente asignan un valor numérico a las compras que luego puede canjearse por productos, tarjetas de regalo, descuentos o servicios. Las millas de viaje están típicamente asociadas con aerolíneas, hoteles o tarjetas de crédito enfocadas en viajes.
| Cashback | Puntos | Millas |
|---|---|---|
| Devuelve dinero | Valor del sistema de recompensas | Recompensas enfocadas en viajes |
| Gasto flexible | A menudo canjeable en ecosistemas específicos | Generalmente vinculado a aerolíneas u hoteles |
| Recompensa después de gastar | Los valores de canje varían | Mejor para viajeros frecuentes |
| Común para compras cotidianas | Puede incluir tarjetas de regalo o productos | Se usa frecuentemente para viajar |
Para muchas personas, especialmente las enfocadas en obtener algún valor en gastos cotidianos como comestibles, transporte, gasolina o compras del hogar, el cashback puede sentirse más útil ya que la recompensa está directamente conectada al dinero en lugar de sistemas de conversión o programas de viaje.
3 consejos prácticos para usar el cashback de forma responsable
1. Usa el cashback para compras que ya tenías planeadas
Enfócate en gastos recurrentes como comestibles, gasolina, transporte y facturas de servicios. Esto te ayuda a evitar gastar de más simplemente para ganar recompensas.
2. No compres cosas que no necesitas
Una oferta de cashback no hace automáticamente que una compra valga la pena. Por ejemplo, gastar $200 para ganar $4 de cashback puede no ayudar a tus finanzas si la compra fue innecesaria.
3. Rastrear tus ganancias de cashback
Muchas apps y plataformas financieras te permiten monitorear categorías de gasto, totales de cashback y recompensas mensuales. Rastrear tus recompensas puede ayudarte a entender tus patrones de gasto y mantener metas financieras.
¿Común ofrece cashback?
No. Común actualmente no ofrece programas de cashback.
Sin embargo, Común proporciona herramientas y recursos que ofrecen orientación para inmigrantes latinoamericanos navegando el sistema financiero de EE.UU.
Aunque el cashback puede ser útil para algunas personas, es importante prestar atención a las comisiones, ya que los ahorros cuando se incluyen las comisiones pueden no ser tan fuertes como se percibe inicialmente. Al comparar herramientas financieras en EE.UU., el cashback es solo un factor a considerar. Las tarifas, comisiones, accesibilidad de la cuenta y transparencia también pueden afectar tu experiencia financiera con el tiempo.
El costo de Común para abrir una cuenta de débito es $0, igual que el saldo mínimo de $0 y la comisión mensual de $0 para la cuenta de débito.
Preguntas frecuentes
¿Qué es el cashback y cómo funciona?
El cashback es un sistema de recompensas que devuelve un porcentaje de tus compras después de gastar dinero usando tarjetas, apps o programas de lealtad elegibles.
¿Cómo se calcula el cashback?
El cashback generalmente se calcula como un porcentaje del monto de la compra. Por ejemplo, si gastas $100 y tu tasa de cashback es 2%, recibes $2 de vuelta.
¿Dónde puedo obtener cashback en Estados Unidos?
El cashback está disponible comúnmente a través de tarjetas de crédito, tarjetas de débito, apps de compras y programas de lealtad de minoristas.
¿Cuál es la diferencia entre cashback y puntos?
El cashback devuelve dinero directamente, mientras que los puntos son parte de sistemas de recompensas que solo pueden canjearse por productos específicos, tarjetas de regalo o servicios.
¿Común ofrece cashback?
No. Común actualmente no ofrece cashback.
¿El cashback es gravable?
En muchos casos, el cashback ganado a través de compras generalmente se trata como un reembolso en lugar de ingreso gravable. Sin embargo, el tratamiento fiscal puede variar dependiendo de cómo se ganen las recompensas. El IRS recomienda consultar a un profesional fiscal para situaciones específicas.







Miles de inmigrantes ya hacen más con su dinero. Tú también puedes.
Comun es una empresa de tecnología financiera y no un banco. Servicios bancarios son proporcionados por Community Federal Savings Bank; Miembro FDIC. La tarjeta de débito Visa® de Comun es emitida por Community Federal Savings Bank, conforme a una licencia de Visa U.S.A. Inc. y puede utilizarse en todos los lugares donde se acepten las tarjetas Visa.
Comun es una empresa de tecnología financiera y no es un banco ni un transmisor de dinero autorizado.
* Los resultados pueden variar. Para obtener una lista completa de identificaciones aceptadas y requisitos de solicitud, siga este enlace.
^ Sin saldo mínimo ni comisiones de mantenimiento. Pueden aplicarse cargos por retiros en cajeros o transferencias. Consulta la app para más detalles sobre tarifas.
‡ Los fondos de depósito directo normalmente están disponibles cuando recibimos el archivo de pago, hasta dos días antes de la fecha de pago programada. Esta disponibilidad anticipada no está garantizada.
** Un servicio proporcionado por Service UniTeller, Inc. Service UniTeller, Inc. cuenta con licencia en todos los estados que requieren una. Las comisiones de remesas comienzan en $2.99, pero pueden variar. Consulta la app para más detalles. Comun Inc. puede obtener ingresos en la conversión de divisas extranjeras.
† Los depósitos en su cuenta están asegurados por la FDIC hasta $250,000 por categoría de titularidad a través de Community Federal Savings Bank (CSFB), miembro de la FDIC, en caso de que CFSB quiebre.


