
Inmigración
Beneficios de tener un número ITIN en los EE.UU.
Descubre todos los beneficios de tener un número ITIN en EE.UU.: abrir cuentas, declarar impuestos y construir historial financiero.
8 min read

Cómo obtener un ITIN
El ITIN se obtiene mediante el Formulario W-7 del IRS junto con documentación de identidad y estatus extranjero. El pasaporte es el único documento que satisface ambos requisitos por sí solo. El proceso tarda entre 7 y 11 semanas.
1. Permite la presentación de impuestos federales
El ITIN permite presentar declaraciones de impuestos al IRS, incluyendo para reclamar créditos como el Child Tax Credit y el Crédito por Ingreso del Trabajo.
2. Acceso al crédito y servicios financieros
Algunos bancos y cooperativas de crédito aceptan ITIN como identificación alternativa al SSN para abrir cuentas. Plataformas como Común no requieren ni SSN ni ITIN.
3. Facilita las operaciones comerciales
Para emprendedores, el ITIN es vital para presentar impuestos comerciales y solicitar un Número de Identificación del Empleador (EIN).
4. Apoya procesos de residencia e inmigración
Presentar impuestos consistentemente con ITIN puede demostrar buen carácter moral, un factor considerado en algunos casos de inmigración.
5. Ayuda a establecer identidad y asegurar ingresos
En ausencia de SSN, el ITIN es reconocido por instituciones financieras y agencias gubernamentales como número de identificación válido.
6. Acceso a servicios y beneficios estatales
En algunos estados, el ITIN permite acceder a licencia de conducir, seguro de salud o tarifas de matrícula universitaria dentro del estado.
7. Protege contra el robo de identidad fiscal
Usar el ITIN consistentemente vincula tus datos fiscales a tu número de identificación, reduciendo el riesgo de que alguien presente una declaración a tu nombre.
Preguntas frecuentes sobre los beneficios del ITIN
¿Para qué sirve el ITIN en la práctica diaria?
El ITIN permite presentar declaraciones de impuestos al IRS, reclamar créditos fiscales como el Child Tax Credit, abrir cuentas bancarias en instituciones que lo aceptan, y en algunos estados acceder a servicios como licencias de conducir o matrícula universitaria a precio de residente. Es el número de identificación fiscal para quienes no califican para SSN.
¿El ITIN me da los mismos derechos que el SSN?
No. El ITIN es exclusivamente para fines fiscales. No autoriza a trabajar legalmente en EE.UU., no genera créditos del Seguro Social, no da acceso automático a beneficios federales como Medicare o desempleo, y no es equivalente al SSN para la mayoría de los trámites gubernamentales. Es una herramienta de inclusión fiscal, no migratoria.
¿Presentar impuestos con ITIN me afecta en un proceso migratorio?
En general, presentar impuestos con ITIN puede ser beneficioso en procesos migratorios porque demuestra historial de cumplimiento fiscal y “buen carácter moral”, uno de los criterios evaluados en algunos casos de ajuste de estatus. Sin embargo, el impacto varía por caso — consulta un abogado de inmigración antes de usarlo como estrategia migratoria.
¿Puedo abrir una cuenta bancaria con ITIN?
Algunos bancos sí aceptan ITIN. Bank of America y ciertos bancos locales tienen programas específicos para titulares de ITIN. Sin embargo, muchos bancos grandes requieren SSN. Alternativas como Común no requieren ni SSN ni ITIN — aceptan pasaporte, matrícula consular u otras IDs latinoamericanas para apertura inmediata de cuenta.
¿El ITIN me ayuda a acceder a crédito en EE.UU.?
Sí, parcialmente. Algunos emisores de tarjetas de crédito y prestamistas aceptan ITIN. Ciertos programas hipotecarios (ITIN loans) permiten comprar casa sin SSN. Construir historial crediticio con ITIN es posible, aunque más limitado que con SSN. El crédito construido con ITIN generalmente no se transfiere automáticamente si después obtienes una SSN.
¿Cómo solicito el ITIN si nunca lo he tenido?
Presentas el formulario W-7 del IRS junto con documentación de identidad y condición de extranjero — el pasaporte es el único documento que cumple ambos requisitos solo. Puedes enviarlo por correo con tu declaración de impuestos, ir en persona a un IRS Taxpayer Assistance Center, o tramitarlo a través de un Certifying Acceptance Agent (CAA) autorizado, que es el método más rápido y seguro.
Sobre Común
Común busca brindar apoyo a la comunidad latina en Estados Unidos. Ofrece una cuenta débito que se puede abrir con más de 100 IDs válidas de Latinoamérica y una app disponible en español.
Visita el sitio de Común o descarga la app gratis para conocer más de la oferta completa y los términos aplicables.
Olivia Rhye
Community Partner

Cuenta corriente
Comprendiendo el ITIN: Esencial para los no ciudadanos
8 min de lectura
El ITIN (Individual Taxpayer Identification Number) es el número de identificación fiscal del IRS para personas que deben presentar declaraciones de impuestos en EE.UU. pero no pueden obtener SSN. Sirve únicamente para propósitos fiscales, no autoriza a trabajar en EE.UU. ni da derecho a beneficios del Seguro Social. Se solicita mediante el formulario W-7.
¿Qué es el ITIN?
El ITIN es un número de identificación fiscal emitido por el Servicio de Rentas Internas de EE.UU. (IRS). Está diseñado para personas que tienen la obligación de presentar declaraciones de impuestos federales pero no califican para obtener un número de Seguro Social (SSN). Consiste en 9 dígitos y siempre comienza con el número 9 (formato: 9XX-XX-XXXX).
¿Quién necesita un ITIN?
- Inmigrantes indocumentados que trabajan y generan ingresos en EE.UU.
- Extranjeros no residentes con ingresos o transacciones de bienes raíces en EE.UU.
- Dependientes o cónyuges de ciudadanos estadounidenses o residentes que no califican para SSN
- Estudiantes y académicos extranjeros con ingresos gravables en EE.UU.
- Personas que reclamaron beneficios fiscales por tratados internacionales
Para qué sirve el ITIN
El ITIN permite: presentar declaraciones de impuestos federales y estatales, reclamar créditos fiscales (como el Child Tax Credit), abrir cuentas bancarias en algunos bancos que lo aceptan como identificación alternativa al SSN, y cumplir con obligaciones fiscales mientras se trabaja en EE.UU. sin SSN.
¿Cómo solicitar el ITIN?
Para obtener el ITIN debes completar el formulario W-7 (Application for IRS Individual Taxpayer Identification Number). Necesitas presentar documentos de identidad y estatus extranjero — el pasaporte es el único documento que satisface ambos requisitos. Puedes enviarlo junto con tu declaración de impuestos por correo, en persona en un IRS Taxpayer Assistance Center, o a través de un Certifying Acceptance Agent (CAA) autorizado. El proceso toma entre 7 y 11 semanas.
ITIN vs. SSN: diferencias clave
El SSN lo emite la Administración del Seguro Social y autoriza a trabajar legalmente, acumular créditos del Seguro Social y acceder a todos los servicios financieros. El ITIN lo emite el IRS, es únicamente para fines fiscales, no autoriza a trabajar, no genera créditos del Seguro Social, y tiene acceso más limitado a servicios financieros. Si calificas para SSN, no debes solicitar ITIN.
¿Necesito ITIN para abrir una cuenta bancaria?
No siempre. Algunos bancos aceptan ITIN como identificación fiscal para abrir cuentas. Sin embargo, muchos bancos tradicionales aún requieren SSN. Común no requiere ni SSN ni ITIN — acepta tu pasaporte o matrícula consular para abrir una cuenta corriente completa. Para la mayoría de los inmigrantes recién llegados, Común es la ruta más directa para tener cuenta bancaria sin esperar el ITIN.
Preguntas frecuentes sobre el ITIN
¿Cuánto tiempo tarda obtener el ITIN?
El IRS indica que el proceso tarda entre 7 y 11 semanas desde que recibe la solicitud completa. Si envías la solicitud durante la temporada de impuestos (enero-abril) puede tardar hasta 14 semanas. Usar un Certifying Acceptance Agent (CAA) puede agilizar el proceso ya que certifican los documentos originales sin necesidad de enviarlos al IRS.
¿El ITIN me permite trabajar legalmente en EE.UU.?
No. El ITIN es únicamente un número fiscal y no autoriza a trabajar en EE.UU. ni cambia tu estatus migratorio. Los empleadores deben pedir el SSN o documentos de autorización de trabajo (EAD) para contratar legalmente. El ITIN solo sirve para presentar impuestos y ciertos trámites financieros.
¿El ITIN vence o expira?
Sí. Los ITIN que no se usaron en declaraciones de impuestos en los últimos 3 años consecutivos expiran. También expiran según el año en que fueron emitidos (el IRS los renueva por bloques). Si tu ITIN expiró, debes renovarlo med iante un nuevo W-7 antes de presentar tu próxima declaración de impuestos.
¿Puede el ITIN ayudarme a construir historial crediticio en EE.UU.?
Limitadamente. Algunos prestamistas y emisores de tarjetas de crédito aceptan ITIN para solicitudes. Bancos como Bank of America tienen programas específicos de tarjetas para titulares de ITIN. Sin embargo, el crédito construido con ITIN no se transfiere automáticamente si luego obtienes SSN — deberás establecer el vínculo con las agencias de crédito.
¿Necesito ITIN para recibir el Child Tax Credit?
El padre/la madre puede usar ITIN para reclamar el crédito, pero los hijos para quienes se reclama el crédito deben tener SSN. Hijos nacidos en EE.UU. tienen SSN automáticamente. El ITIN del padre/madre sí es suficiente para presentar la declaración de impuestos y reclamar el crédito por hijos que califican.
¿Puedo solicitar el ITIN sin pasaporte?
El pasaporte es el único documento que satisface los dos requisitos (identidad + condición de extranjero) por sí solo. Sin pasaporte, necesitas dos documentos: uno de identidad (DNI, matrícula consular, licencia de conducir extranjera) más uno que demuestre condición de extranjero (visa, registro de extranjero). El IRS puede rechazar si la combinación no es suficiente.

Viviendo en Estados Unidos
El Alto Costo de los Bancos Tradicionales y Estar Sin Banco en Estados Unidos
8 min de lectura
Los bancos tradicionales suelen cobrar cuotas de mantenimiento mensual (entre $12 y $25) y cargos por sobregiro (en promedio $34 por transacción). Sin una cuenta bancaria, muchas personas terminan pagando más en casas de cambio de cheques y servicios de envío de dinero.
Hoy en día, muchos latinos que viven en Estados Unidos podrían estar pagando de más por servicios financieros. Según un informe de 2021 de la Corporación Federal de Seguros de Depósitos (FDIC), el 24.1% de los hogares hispanos tienen acceso limitado a servicios bancarios, lo que significa que el hogar tiene una cuenta corriente o de ahorros en una institución financiera pero ha utilizado otros servicios (por ejemplo, giros postales, transferencias de remesas, cobro de cheques) fuera de su banco o cooperativa de crédito. Acceder a servicios adicionales fuera de un banco puede ser costoso.
El informe de la FDIC también encontró que el 9.3% de los hogares hispanos no tienen acceso a servicios bancarios, lo que significa que nadie en el hogar tiene una cuenta corriente o de ahorros en una institución financiera. No tener acceso a servicios bancarios puede resultar en una limitación para acceder a ciertos productos y servicios financieros, como cuentas de ahorro que ofrecen oportunidades de inversión y opciones de seguros.
Para examinar el costo que los latinos podrían estar pagando para acceder a servicios financieros en Estados Unidos, www.comun.app/blog/el-alto-costo-de-los-bancos-tradicionales-y-estar-sin-banco-en-estados-unidos realizó un análisis comparando el costo si un individuo fuera cliente de Común en comparación con una institución financiera tradicional. El estudio también examinó el costo de no tener acceso a servicios bancarios. Además, Común analizó el costo de las tres opciones durante un año y cuánto podría ahorrar un individuo si utilizara un servicio como Común durante un año y durante un período de cinco años.
| Tipos de servicios financieros | Comun | Banco Tradicional | No bancarizado |
|---|---|---|---|
| Apertura de cuenta* | $0 | $100* | $0 |
| Costo mensual | $0 | $144.00 | $0 |
| Tarifa por depósito en efectivo (ATM) | $42 | $60 | $0 |
| Tarifa de remesa | $66 | $1,080 | $184 |
| Cargo por sobregiro | $0 | $0 | $0 |
| Avanzar depósito directo | $0 | $0 | $0 |
| Tarifa de depósito de cheques | N / A | $0 | $96 |
| Tarifas de giro postal | N / A | N / A | $24 |
| Total | $108 | $1,284 | $304 |
*Nota: Común no incluyó la tarifa de apertura de cuenta en el monto total para el banco tradicional, ya que asumimos que este usuario no mantendría los requisitos de saldo mínimo y, por lo tanto, incurriría en una tarifa mensual de $12.
Cuánto pueden ahorrar los clientes si utilizan un servicio como Común en un año:
Costo de una cuenta bancaria tradicional: $1,176
El costo de no estar bancarizado: $196
Cuánto pueden ahorrar los clientes en cinco años si utilizan un servicio como Común:
Costo de una cuenta bancaria tradicional: $5,881
El costo de estar sin banco: $981
Comentarios adicionales
Además de los costos directos como el cobro de cheques o las tarifas de giros postales, las personas no bancarizadas también incurren en muchos costos indirectos, como:
- Altos costos de endeudamiento: Sin una cuenta bancaria, acceder al crédito puede resultar más complicado y costoso. Las personas no bancarizadas pueden recurrir a servicios financieros alternativos, como préstamos de día de pago o casas de empeño, que normalmente cobran tasas de interés y tarifas elevadas. Tener una cuenta bancaria y una buena relación bancaria puede calificar a las personas para préstamos con intereses más bajos y otros productos crediticios.
- Acceso limitado a servicios financieros: No estar bancarizado puede resultar en un acceso limitado a ciertos servicios y productos financieros, como cuentas de ahorro, oportunidades de inversión y opciones de seguros. Esta falta de acceso puede obstaculizar la capacidad de las personas para generar riqueza y protegerse financieramente a largo plazo.
- Riesgos de seguridad: Guardar dinero en efectivo en casa puede ser riesgoso, ya que es vulnerable a robo, pérdida o daño. Las cuentas bancarias ofrecen una forma segura de almacenar y acceder a fondos, lo que reduce el riesgo de pérdidas financieras debido a robo o otras circunstancias imprevistas.
Metodología
El análisis fue realizado en abril de 2024 por Común. Los datos examinan el coste anual de utilizar un servicio como Común, una cuenta bancaria tradicional., o no estar bancarizado para servicios financieros. En este análisis, analizamos el costo de una cuenta corriente con una institución financiera tradicional, así como el costo de los servicios.fuera de una institución financiera y hizo estas suposiciones:
- Un saldo mínimo para abrir una cuenta
- Costo Común: $0
- Costo de institución financiera tradicional: $100, esto se basa en el saldo mínimo necesario para poder abrir la cuenta bancaria a la que se hace referencia.
- Costo mensual
- Costo de Común: $0
- Costo de la institución financiera tradicional: Una tarifa mensual de $12, suponiendo que no se cumpla el saldo mínimo diario de $1,500
- Dos depósitos en efectivo (ATM) por mes
- Costo de Común: $0 para usar un en-cajero automático de la red y $3.50 por utilizar un socio minorista para realizar un depósito. Comun asumió que un usuario realiza dos depósitos por mes, uno en una tienda minorista y otro en un cajero automático de la red.
- Costo de institución financiera tradicional: $2.50 por un depósito en otra institución financiera y $2.50 si usa un cajero automático fuera de la red. Para la cuenta bancaria analizada en este informe, no hay cargos por depósito en efectivo en sucursales. Sin embargo, este banco cobra $2.50 por depósitos en otros cajeros automáticos. La tienda minorista también le cobrará al cliente, lo que varía según la ubicación, pero Común asumió $2.50.
- Dos transferencias de remesas por mes
- Costo de Común: Los clientes pueden enviar su primera remesa sin costo. Después de eso, las remesas conllevan una tarifa desde $2.99.
- Costo de la institución financiera tradicional: $45 para enviar transferencias internacionales en dólares (fuente)
- Para los no bancarizados, Común asumió que la persona envía remesas con Western Union, lo cual tiene un costo de $8 por transferencia en tarifas fijas si el usuario está depositando efectivo en un punto de Western Union en los Estados Unidos y el destinatario está retirando el dinero en efectivo en un punto de Western Union en México (fuente: calculadora de tarifas). Común asumió 2 remesas por mes durante un año, y la primera remesa sin costo (una promoción con Western Union).
- Tarifa por cambio de cheques
- Suponemos que un usuario cobra dos cheques al mes y paga $4 cada vez (monto de la tarifa de Walmart).
- Tarifa de giro postal
- Suponemos que un usuario compra dos giros postales al mes y paga $1 cada vez (el monto de la tarifa es de Walmart).
¿Cuánto cuesta realmente un banco tradicional?
Cuotas de mantenimiento mensual, cargos por sobregiro (que promedian $34 por transacción según datos de la industria), y comisiones de cajeros fuera de red son los costos más comunes que acumulan los bancos tradicionales.
¿Qué cuesta no tener cuenta bancaria?
Las personas sin cuenta bancaria suelen pagar más por cobrar cheques (entre 1% y 3% del valor del cheque en casas de cambio) y por enviar dinero, comparado con quienes tienen acceso a una cuenta.
¿Cómo evito estos costos?
Con Común no hay cuota mensual, ni se exige saldo mínimo, y el depósito móvil de cheques no tiene costo.
Preguntas frecuentes
¿Cuánto cobran los bancos tradicionales por mantenimiento mensual?
Generalmente entre $12 y $25 al mes, aunque algunos bancos lo eximen si mantienes cierto saldo mínimo.
¿Cuánto es un cargo típico por sobregiro?
El promedio en la industria es de aproximadamente $34 por transacción.
¿Cuánto cuesta cobrar un cheque sin cuenta bancaria?
Las casas de cambio de cheques cobran entre 1% y 3% del valor del cheque, con un mínimo de $3-5.
¿Común cobra cuota de mantenimiento?
No, no hay cuota mensual ni se exige saldo mínimo.
¿Cómo puedo evitar cargos de cajero fuera de red?
Usando cajeros dentro de la red de tu proveedor; con Común, los cajeros AllPoint+ dan 3 retiros gratis al mes.
¿Vale la pena abrir una cuenta bancaria si no tengo mucho dinero?
Sí — muchas cuentas digitales, como la de Común, no exigen saldo mínimo, así que no hay barrera de entrada.
Viviendo en Estados Unidos
Cómo construir una base financiera sólida en los EE.UU.
8 min de lectura
Construir una base financiera sólida en EE.UU. empieza con tres pilares: un presupuesto realista, manejo responsable de deudas, y ahorro constante para emergencias y metas a largo plazo. Una cuenta sin cuota mensual, como la de Común, facilita mantener el control sin perder dinero en comisiones.
Comienza tu viaje financiero: Ahorros
Crear una cuenta de ahorros y establecer un fondo de emergencia son pasos cruciales en la construcción de una base financiera sólida. Un fondo de emergencia asegura que tengas una red de seguridad para gastos inesperados, evitando un revés financiero. Estos pasos son esenciales para manejar tu vida financiera de manera efectiva.
Comienza con ahorros
Abrir una cuenta de ahorros es sencillo y te proporciona un lugar seguro para guardar tu dinero. Muchos bancos ofrecen cuentas de ahorros con tasas de interés competitivas que ayudan a que tu dinero crezca con el tiempo. Al construir una base financiera sólida, los inmigrantes en los EE.UU. deben considerar los siguientes tres tipos de cuentas de ahorro. Cada tipo ofrece características y beneficios únicos que pueden ayudar en diferentes aspectos de la planificación financiera:
Cuentas de Ahorro Tradicionales
Las cuentas de ahorro tradicionales son ofrecidas por la mayoría de los bancos y cooperativas de crédito y son un buen punto de partida para quienes buscan ahorrar dinero de manera segura.
Características Clave:
- Accesibilidad: Fácilmente accesible a través de cajeros automáticos, banca en línea y sucursales bancarias.
- Tasas de Interés: Ofrecen tasas de interés más bajas en comparación con otros tipos de cuentas de ahorro, pero los fondos están seguros y asegurados por la FDIC hasta $250,000 por depositante.
- Requisitos de Saldo Mínimo: A menudo tienen bajos o nulos requisitos de saldo mínimo.
Beneficios:
- Ideal para fondos de emergencia y ahorros a corto plazo.
- Los fondos son líquidos y pueden accederse fácilmente sin penalizaciones.
- Proporciona un lugar seguro para guardar dinero mientras ganas una pequeña cantidad de interés.
Cuentas de Ahorro de Alto Rendimiento
Las cuentas de ahorro de alto rendimiento ofrecen tasas de interés más altas en comparación con las cuentas de ahorro tradicionales, mejorando el tiempo que toma hacer crecer tu dinero. Generalmente están disponibles a través de bancos en línea, los cuales pueden ofrecer mejores tasas debido a sus menores costos operativos.
Características Clave:
- Tasas de Interés Altas: Ofrecen tasas de interés significativamente más altas, lo que significa más ganancias en tus depósitos.
- Acceso en Línea: Generalmente se gestionan en línea, proporcionando un acceso y manejo conveniente.
- Requisitos de Saldo Mínimo: Pueden tener requisitos de saldo mínimo más altos para ganar las mejores tasas.
Beneficios:
- Mejor para metas de ahorro a mediano plazo debido a las mayores ganancias por intereses.
- Adecuado para construir un fondo de emergencia que pueda crecer con el tiempo.
- A menudo vienen con menos tarifas en comparación con los bancos tradicionales.
Certificados de Depósito (CDs)
Los Certificados de Depósito (CDs) son cuentas de depósito a plazo que ofrecen tasas de interés más altas a cambio de dejar tu dinero por un período de tiempo fijo. Esta es una gran opción para alguien que no necesita acceder a su dinero durante un período más largo.
Características Clave:
- Términos Fijos: El dinero debe permanecer en la cuenta por un término específico, que varía desde unos meses hasta varios años.
- Tasas de Interés Altas: Los CDs ofrecen tasas de interés más altas que una cuenta de ahorro tradicional o de alto rendimiento, particularmente con términos más largos.
- Penalizaciones por Retiro Anticipado: Retirar dinero antes de que termine el plazo puede resultar en penalizaciones significativas.
Beneficios:
- Funciona mejor para una meta de ahorro a largo plazo que no requiere acceso inmediato a los fondos.
- Proporciona un retorno de inversión predecible con tasas de interés garantizadas.
- Fomenta el ahorro disciplinado debido a las penalizaciones por retiro anticipado.
Construyendo un Fondo de Emergencia
Calcular un fondo de emergencia basado en tu ingreso involucra algunos pasos clave para asegurar que tengas un colchón financiero que pueda cubrir gastos inesperados. Aquí te explicamos cómo determinar una buena cantidad para tu fondo de emergencia:
- Determina tus Gastos Mensuales
Comienza calculando tus gastos mensuales esenciales. Estos típicamente incluyen pagos de alquiler o hipoteca, servicios (electricidad, agua, gas, internet), alimentos y suministros para el hogar, transporte (pagos del auto, seguros, gasolina, transporte público), pagos mínimos de deudas (tarjetas de crédito, préstamos), costos de salud (medicamentos, visitas al médico) y otros gastos necesarios (cuidado infantil, cuidado personal básico). - Calcula tus Gastos Mensuales Totales
Suma tus gastos mensuales esenciales para encontrar tus gastos y el costo total mensual de vida. Por ejemplo, si tus gastos mensuales son de $2,500, este es tu punto de referencia para calcular tu fondo de emergencia. - Decide el Número de Meses a Cubrir
Los asesores financieros generalmente recomiendan ahorrar lo suficiente para cubrir entre 3 y 6 meses de gastos de vida moderados. La cantidad exacta depende de tu situación personal, estabilidad laboral y nivel de comodidad. Para aquellos con ingresos más estables y menor riesgo de pérdida de empleo, tres meses pueden ser suficientes. Aquellos con ingresos menos estables o mayor riesgo pueden apuntar a seis meses o más. - Calcula tu Fondo de Emergencia
Puedes multiplicar tus gastos mensuales totales por el número de meses que deseas cubrir. Usando el ejemplo anterior:
- Tres meses: $2,500 x 3 = $7,500
- Seis meses: $2,500 x 6 = $15,000
- Ajusta según Factores Personales
Considera cualquier factor adicional que pueda afectar tus necesidades:
- Dependientes: Si tienes hijos u otros dependientes, quizás quieras ahorrar más.
- Condiciones de Salud: Si tienes gastos médicos continuos, inclúyelos.
- Industria Laboral: Si trabajas en una industria propensa a despidos, considera un fondo más grande.
Construir un fondo de emergencia es un paso esencial hacia la seguridad financiera. Al calcular cuidadosamente tus gastos mensuales, determinar la cantidad de meses que necesitas cubrir y ajustar según factores personales, puedes crear un colchón financiero que te proteja contra gastos inesperados. Ya sea que apuntes a tres o seis meses de cobertura, tener un fondo de emergencia te brindará tranquilidad y estabilidad, asegurando que estés preparado para los desafíos financieros que puedan surgir.
Domina tu flujo de efectivo y presupuesto
El manejo efectivo del flujo de efectivo y el presupuesto son fundamentales para mantener las finanzas personales y la estabilidad financiera. Al rastrear tus ingresos y gastos, puedes tomar decisiones financieras informadas y evitar gastar de más.
- Rastrea tus ingresos y gastos: Crea un registro detallado de tus ingresos mensuales y clasifica tus gastos. Esto te ayudará a entender a dónde va tu dinero e identificar áreas donde puedes reducir costos.
- Establece un presupuesto realista: Desarrolla un presupuesto mensual que priorice los gastos esenciales, ahorros e inversiones. Seguir un presupuesto asegura que vivas dentro de tus posibilidades y apartes dinero para necesidades futuras.
- Aborda las deudas y construye tu crédito: La gestión de deudas es un componente crítico de la salud financiera. Enfócate en eliminar las deudas de alto interés, como las de tarjetas de crédito, y trabaja para construir un buen historial crediticio.
- Deuda de alto interés: Prioriza el pago de cualquier deuda de alto interés que tengas. Esto te mantendrá más líquido con una mejor oportunidad para ahorrar e invertir en un período más corto de tiempo.
- Construye y mantén un buen crédito: Un buen puntaje de crédito abre puertas a mejores oportunidades financieras. Si pagas tus facturas a tiempo y mantienes bajos los saldos de tus tarjetas de crédito, puedes evitar contraer deudas innecesarias y tener un historial financiero exitoso.
Dominar tu flujo de efectivo y presupuesto es crucial para la estabilidad financiera. Al rastrear diligentemente tus ingresos y gastos, puedes tomar decisiones informadas y evitar gastar de más. Establecer un presupuesto realista te ayuda a priorizar los gastos esenciales, ahorros e inversiones, asegurando que vivas dentro de tus posibilidades. La gestión efectiva de deudas y la construcción de un buen crédito también son componentes clave, ya que reducen las cargas financieras y abren mejores oportunidades. Juntas, estas prácticas sientan las bases para un futuro financiero seguro y próspero.
Invierte en tu futuro: Ahorros para jubilación y educación
Invertir en tu futuro es vital para la seguridad financiera a largo plazo. Comienza a ahorrar para la jubilación y considera los planes de ahorro para la educación si tienes hijos.
- Planificación para la jubilación: Contribuye dinero a cuentas de jubilación como un 401(k) o una IRA. Estas cuentas ofrecen ventajas fiscales y ayudan a garantizar que tengas suficiente dinero para vivir cómodamente en tus años posteriores.
- Ahorra para la educación: Los gastos educativos pueden ser significativos. Comienza un plan de ahorro universitario, como un plan 529, para ahorrar para los gastos educativos de tus hijos. Estos planes ofrecen beneficios fiscales y pueden aliviar la carga financiera de la educación superior.
- Explora fondos mutuos: Los fondos mutuos son una excelente manera de diversificar tus inversiones y hacer crecer tu riqueza con el tiempo. Ofrecen gestión profesional y una gama de opciones de inversión para adaptarse a diferentes niveles de riesgo.
Busca orientación profesional: Asesores financieros y profesionales de impuestos
Navegar por las complejidades de las finanzas personales puede ser desalentador. Si buscas consejo de un asesor financiero o un profesional de impuestos, pueden ayudarte a tomar decisiones mejor informadas y optimizar tu salud financiera.
- Consulta a asesores financieros: Un asesor financiero puede ayudarte a crear un plan financiero personalizado, establecer metas financieras realistas y brindarte asesoramiento sobre inversiones y ahorros.
- Trabaja con profesionales de impuestos: Los profesionales de impuestos pueden ayudarte a comprender tu responsabilidad fiscal, maximizar tus deducciones y asegurarte de cumplir con las leyes fiscales. Esto puede ahorrarte dinero y prevenir problemas legales.
Invertir en tu futuro es esencial para lograr la seguridad financiera a largo plazo. Al contribuir a cuentas de jubilación y establecer planes de ahorro para la educación, puedes asegurarte una jubilación cómoda y aliviar la carga financiera de la educación superior de tus hijos. Explorar los fondos mutuos te permite diversificar y hacer crecer tu riqueza. Además, buscar orientación profesional de asesores financieros y profesionales de impuestos puede ayudarte a tomar decisiones informadas y optimizar tu situación financiera, poniéndote en el camino hacia un futuro seguro y próspero.
Construye tu sueño americano: Asegura tu futuro financiero hoy
Construir una base financiera sólida en los EE.UU. es esencial para los inmigrantes que buscan alcanzar estabilidad y prosperidad. Al crear una cuenta de ahorros, establecer un fondo de emergencia, manejar tu flujo de efectivo y presupuestar sabiamente, puedes asegurar tu futuro financiero. Además, invertir en planes de ahorro para la jubilación y la educación, así como buscar orientación profesional de asesores financieros y profesionales de impuestos, fortalecerá aún más tu base financiera. Estos pasos no solo proporcionan seguridad financiera inmediata, sino que también allanan el camino para el éxito financiero a largo plazo. Recuerda, cada pequeño paso que tomes hoy contribuye a un futuro financiero estable y próspero en los EE.UU.
¿Cuáles son los pilares de una base financiera sólida?
Un presupuesto que priorice gastos esenciales, manejo de deudas que evite intereses innecesarios, y un fondo de ahorro para emergencias e inversión a largo plazo.
¿Cuánto debería tener ahorrado para emergencias?
Generalmente se recomienda tener entre 3 y 9 meses de gastos básicos cubiertos, aunque el monto exacto depende de tu situación personal.
¿Cómo elijo una cuenta bancaria que apoye mis metas financieras?
Busca una cuenta sin cuota mensual, sin saldo mínimo, y con herramientas que faciliten el seguimiento de tus gastos — cada comisión evitable es dinero que se queda en tu presupuesto.
Preguntas frecuentes
¿Cuáles son los pilares básicos de la estabilidad financiera?
Un presupuesto realista, manejo responsable de deudas, y un fondo de ahorro para emergencias e inversión a largo plazo.
¿Cuánto debo ahorrar para un fondo de emergencia?
Generalmente entre 3 y 9 meses de gastos básicos, dependiendo de tu situación personal.
¿Por qué es importante evitar comisiones bancarias innecesarias?
Cada comisión que pagas es dinero que no puedes destinar a tus metas financieras — con el tiempo, estas comisiones suman cientos de dólares al año.
¿Común me ayuda a construir una base financiera sólida?
Sí — no cobra cuota mensual ni exige saldo mínimo, y ofrece herramientas como notificaciones en tiempo real para monitorear tus gastos.
¿Es necesario tener un buen historial de crédito en EE.UU.?
Ayuda a acceder a mejores tasas en préstamos y tarjetas, pero no es un requisito para abrir una cuenta bancaria básica.
¿Por dónde empiezo si no tengo ningún ahorro todavía?
Empieza con montos pequeños y constantes — incluso $20-30 por semana se acumulan de forma significativa con el tiempo.
Educación Financiera
¿Cuáles son los Beneficios de una Cuenta de Común?
8 min de lectura
Una cuenta de Común te da tarjeta de débito VISA, cero tarifas de mantenimiento, depósito directo hasta 2 días antes, y remesas desde $2.99 — sin necesitar SSN. Es la cuenta bancaria diseñada específicamente para inmigrantes latinoamericanos en EE.UU.
¿Qué es Común y para quién es?
Común es una plataforma financiera digital diseñada específicamente para la comunidad latinoamericana en Estados Unidos. A diferencia de los bancos tradicionales, Común permite abrir una cuenta corriente sin número de Seguro Social (SSN), usando documentos de identidad latinoamericanos como pasaporte, matrícula consular o DNI de más de 100 países. El proceso es completamente en línea, en español, y toma aproximadamente 3 minutos.
Beneficios principales de una cuenta Común
Sin comisiones mensuales
Común no cobra cuota mensual de mantenimiento, no exige saldo mínimo, y no penaliza por bajo saldo. Esto contrasta con bancos como Chase o Bank of America que cobran entre $12 y $25 mensuales si no cumples requisitos de saldo.
Tarjeta de débito VISA
Recibes una tarjeta de débito VISA física entregada en tu domicilio y acceso a una tarjeta virtual desde el primer día para compras en línea. Funciona en millones de comercios en EE.UU. y en el extranjero.
Envíos instantáneos con Pay
Con Pay envías y recibes dinero dentro de EE.UU. de forma instantánea y sin comisión. Ideal para pagar renta, dividir gastos con amigos, o recibir pagos de trabajo.
Depósito directo anticipado
Configura tu nómina para recibir tu sueldo hasta 2 días antes de la fecha de pago oficial, dependiendo de cuándo tu empleador envía los fondos.
Remesas desde $2.99
Envía dinero a México y otros países de Latinoamérica desde $2.99 por transacción, con entrega el mismo día en muchos casos. Opciones de depósito bancario, efectivo en tiendas como Oxxo o Walmart, y más.
Acceso a más de 55,000 cajeros sin comisión
A través de la red Allpoint, Común ofrece acceso a más de 55,000 cajeros en EE.UU. sin cobrar comisión de su parte. Evita los cargos de cajeros fuera de red.
Servicio al cliente en español
El soporte de Común está disponible 100% en español, a través de la app, chat y teléfono — sin necesidad de comunicarte en inglés para resolver dudas sobre tu cuenta.
Preguntas frecuentes sobre los beneficios de Común
¿Necesito SSN para abrir una cuenta de Común?
No. Común acepta más de 100 identificaciones latinoamericanas — pasaporte, matrícula consular, DNI, cédula — sin requerir SSN ni ITIN. El proceso es completamente digital y en español. Solo necesitas un número de teléfono de EE.UU. y tu documento de identidad.
¿La cuenta de Común está asegurada por el FDIC?
Sí. Común opera a través de Community Federal Savings Bank (CFSB), miembro del FDIC. Tus depósitos están asegurados hasta $250,000 por el gobierno federal, igual que en cualquier banco tradicional.
¿Puedo recibir mi cheque de nómina con Común?
Sí. Común tiene número de cuenta y routing number (número de ruta) propios, lo que te permite configurar depósito directo con tu empleador. Incluso puedes generar un formulario de depósito directo pre-llenado desde la app para entregarlo a recursos humanos.
¿Común cobra por enviar remesas?
Sí, pero desde $2.99 por transacción — significativamente menos que los $5-$15 que cobran Western Union o MoneyGram. La tarifa exacta depende del país de destino, monto y método de entrega elegido. Muchas transferencias a México tienen entrega el mismo día.
¿Puedo usar Común si tengo un estatus migratorio irregular?
Sí. Común no requiere estatus migratorio específico. Solo necesitas una identificación oficial válida de tu país de origen. La cuenta es igual para todos los clientes independientemente del estatus. No hay consultas de inmigración en el proceso de apertura.
¿Cómo descargo la app de Común?
La app de Común está disponible en Google Play Store (Android) y Apple App Store (iOS). Busca "Común" o "Comun App". El proceso de apertura de cuenta se completa directamente en la app en aproximadamente 3 minutos, con identificación oficial y número de teléfono de EE.UU.

Cuenta corriente
Abrir cuenta de banca online
8 min de lectura
Hoy en día es muy fácil abrir una cuenta de banca online. Te indicaremos los aspectos que debes tomar en consideración para elegir el banco digital que más se adapte a tu perfil, ya que en el mercado existen múltiples opciones. También te explicaremos cómo abrir una cuenta en línea de manera efectiva.
Abrir una cuenta de banca online en EE.UU. se puede hacer en minutos desde tu celular. Solo necesitas un documento de identidad válido, un número de teléfono de EE.UU. y tu dirección. Plataformas como Común no requieren SSN y aceptan más de 100 IDs latinoamericanas, lo que hace el proceso accesible para inmigrantes desde el primer día.
¿Qué es la banca online y cuáles son sus ventajas?
La banca online consiste en gestionar tu dinero y realizar operaciones financieras a través de internet o una aplicación móvil, sin necesidad de visitar una sucursal bancaria física. Esto incluye consultar tu saldo, hacer transferencias, pagar facturas, depositar cheques y más.
Las principales ventajas son: disponibilidad 24/7, acceso desde cualquier lugar, sin filas ni horarios de oficina, y generalmente menos comisiones que los bancos tradicionales al no tener costos de infraestructura física.
Cómo elegir el mejor banco online para ti
No todos los bancos online son iguales, especialmente para inmigrantes. Los aspectos más importantes a considerar son:
- Requisitos de apertura: ¿piden SSN? ¿aceptan pasaporte o matrícula consular?
- Comisiones: cuota mensual, saldo mínimo, cargos por cajero
- Idioma: ¿tienen soporte en español?
- Seguridad: ¿está respaldado por el FDIC?
- Funcionalidades: Zelle, depósito directo, remesas, tarjeta virtual
Pasos para abrir una cuenta de banca online
El proceso general para abrir una cuenta de banca online en EE.UU. es el siguiente:
- Descarga la app del banco elegido
- Proporciona tu nombre completo, fecha de nacimiento y dirección
- Sube una foto de tu documento de identidad (pasaporte, DNI, matrícula consular)
- Verifica tu número de teléfono con un código SMS
- Acepta los términos y condiciones
- Recibe tu aprobación (generalmente instantánea o en minutos)
- Solicita tu tarjeta de débito y empieza a usar tu cuenta
Abrir cuenta sin SSN: opciones para inmigrantes
Muchos bancos tradicionales requieren SSN para abrir una cuenta. Sin embargo, Común permite abrir cuenta con pasaporte, matrícula consular u otras formas de identificación latinoamericanas. No hay saldo mínimo, no hay cuota mensual, y el proceso es completamente en español. La cuenta incluye tarjeta de débito VISA, depósito directo anticipado y remesas desde $2.99.
Preguntas frecuentes sobre abrir cuenta de banca online
¿Puedo abrir una cuenta bancaria online sin ir a ninguna sucursal?
Sí. Los bancos digitales como Común permiten abrir cuenta 100% en línea desde tu teléfono, sin visitar ninguna sucursal. Solo necesitas tu documento de identidad y un número de teléfono de EE.UU. El proceso toma aproximadamente 3 minutos y la aprobación es instantánea en la mayoría de los casos.
¿Qué documentos necesito para abrir una cuenta bancaria online en EE.UU.?
Depende del banco. Los bancos tradicionales generalmente piden SSN o ITIN, identificación con foto y comprobante de domicilio. Común acepta más de 100 IDs latinoamericanas — pasaporte, matrícula consular, DNI — sin necesitar SSN ni saldo mínimo. Solo necesitas un número de teléfono de EE.UU. y tu identificación oficial vigente.
¿Las cuentas de banca online son seguras?
Sí, si están respaldadas por el FDIC. Los bancos digitales regulados en EE.UU. ofrecen el mismo nivel de protección que los bancos tradicionales: hasta $250,000 por titular asegurado federalmente. Además usan encriptación SSL, autenticación de dos factores y sistemas antifraude. Común opera a través de Community Federal Savings Bank, miembro del FDIC.
¿Puedo tener más de una cuenta bancaria online al mismo tiempo?
Sí, no hay límite legal. Muchas personas tienen cuentas en múltiples bancos: por ejemplo una para el manejo diario y otra para ahorros. Puedes tener una cuenta en Común para el día a día en EE.UU. y mantener tu cuenta en tu país de origen para recibir fondos cuando viajes.
¿Cuánto tiempo tarda en activarse una cuenta bancaria online?
La mayoría de los bancos digitales aprueban la cuenta en minutos. La tarjeta física llega por correo en 5-10 días hábiles. Sin embargo, la tarjeta virtual está disponible desde el momento de la aprobación, lo que te permite hacer compras en línea o añadir la tarjeta a Apple Pay o Google Pay de inmediato.
¿Puedo recibir mi nómina en una cuenta de banca online?
Sí. Todas las cuentas de banca online que tienen número de ruta (routing number) y número de cuenta aceptan depósito directo de nómina. Común tiene routing number propio y te permiten generar un formulario pre-llenado para entregarlo a tu empleador. Muchas cuentas digitales también adelantan el depósito hasta 2 días antes de la fecha oficial.
Educación Financiera
Cómo renovar tu ITIN: guía paso a paso
8 min de lectura
Cómo renovar tu ITIN: guía paso a paso
Tu ITIN puede haber expirado si no lo has usado en una declaración de impuestos federal durante tres años fiscales consecutivos. Para renovarlo, debes presentar el Formulario W-7 al IRS, el mismo formulario usado para solicitar un nuevo ITIN. No necesitas esperar a la temporada de impuestos para iniciar el proceso de renovación, y puedes presentar tu renovación antes de declarar impuestos.
¿Cuándo expira un ITIN?
Un ITIN (Número de Identificación Personal del Contribuyente) es un número de procesamiento fiscal de 9 dígitos emitido por el IRS. Está diseñado específicamente para personas que necesitan reportar ingresos y declarar impuestos en Estados Unidos pero no son elegibles para un Número de Seguro Social (SSN).
Un ITIN expira cuando no ha sido usado en una declaración de impuestos federal durante tres años fiscales consecutivos. El IRS explica que la expiración entra en vigor el 31 de diciembre del tercer año de no uso.
Un ITIN no expira porque haya pasado el tiempo, sino porque no se ha usado para declaraciones fiscales federales. Una vez expirado, el número permanece igual y generalmente puede renovarse en lugar de reemplazarse. Un ITIN expirado no borra declaraciones fiscales previas ni registros financieros asociados con él.
¿Cómo sabes si tu ITIN ha expirado?
Una señal de que un ITIN puede haber expirado es no haber presentado una declaración de impuestos federal con ese número durante varios años. Si han pasado tres años fiscales consecutivos sin usar el ITIN, el número puede ya no estar activo según las reglas actuales del IRS.
El IRS también puede enviar un aviso informándote que tu ITIN necesita renovarse. Recibir un aviso de renovación no significa que haya un problema con tu registro. Simplemente significa que el IRS ha determinado que se requiere renovación antes de que el número pueda usarse de nuevo para propósitos de declaración fiscal.
El software de impuestos también puede indicar que un ITIN ha expirado al preparar una declaración. Si no estás seguro de si tu ITIN ha expirado, revisar correspondencia del IRS o declaraciones de impuestos pasadas también puede ser una forma de confirmar el estado.
¿Qué pasa si tu ITIN expira?
Un ITIN expirado puede retrasar el procesamiento de una declaración de impuestos federal. Según el IRS, ciertos créditos fiscales y beneficios asociados a una declaración pueden no estar disponibles hasta que el ITIN haya sido renovado.
Un ITIN expirado no cancela declaraciones de impuestos previas, no cambia tu historial fiscal, ni crea una nueva identidad fiscal. El IRS mantiene los registros asociados con el número original incluso si ese número ha expirado por falta de uso.
Un ITIN expirado tampoco afecta automáticamente las cuentas financieras que fueron abiertas usando ese número. Sin embargo, puede requerirse un ITIN activo al completar trámites futuros relacionados con impuestos o al solicitar ciertos productos y servicios financieros.
Si tu ITIN ha expirado, el paso más práctico puede ser iniciar el proceso de renovación antes de presentar tu próxima declaración de impuestos federal. Actuar temprano puede ayudar a evitar retrasos y trámites adicionales durante la temporada de impuestos.
¿Qué necesitas para renovar tu ITIN?
Para renovar un ITIN, debes completar el Formulario W-7 y marcarlo como solicitud de renovación.
También necesitas documentación que pruebe identidad y estatus extranjero. El IRS enumera documentos aceptables en sus instrucciones oficiales, que incluyen: pasaporte, identificación con fotografía del Servicio de Ciudadanía e Inmigración de EE.UU. (USCIS), visa emitida por el Departamento de Estado de EE.UU., licencia de conducir de EE.UU., licencia de conducir extranjera, tarjeta de identificación militar extranjera, tarjeta de identificación nacional (debe contener nombre, fotografía, dirección, fecha de nacimiento y fecha de vencimiento), entre otros.
Si tu nombre legal ha cambiado desde que se emitió tu ITIN, puede requerirse documentación de respaldo como un certificado de matrimonio o una orden judicial.
Cómo renovar tu ITIN: paso a paso
1. Completa el Formulario W-7
Llena el Formulario W-7 e indica que estás renovando un ITIN existente. Asegúrate de que todos los detalles personales coincidan con tus documentos oficiales.
2. Reúne los documentos requeridos
Recolecta documentos de identificación que prueben identidad y estatus extranjero. El IRS detalla los documentos aceptables en las instrucciones del Formulario W-7.
3. Adjunta documentación de respaldo
Incluye cualquier documento adicional requerido para tu situación, como registros de cambio de nombre o avisos previos del IRS.
4. Presenta tu solicitud
Puedes presentar el Formulario W-7 por correo, a través de un Agente Certificador autorizado por el IRS, o en ciertos Centros de Asistencia al Contribuyente del IRS.
5. Espera el procesamiento del IRS
El IRS revisa la solicitud y los documentos de respaldo antes de emitir confirmación. Guarda copias de todo lo enviado para tu referencia.
¿Cuánto tarda la renovación del ITIN?
Los tiempos de procesamiento varían a lo largo del año, pero el IRS actualmente recomienda a los solicitantes esperar aproximadamente siete a once semanas para recibir notificación sobre una solicitud o renovación de ITIN. Según la guía del IRS, el procesamiento puede tomar nueve a once semanas durante la temporada alta de impuestos o cuando las solicitudes se presentan desde fuera de Estados Unidos.
Presentar una solicitud completa puede ayudar a prevenir retrasos innecesarios. Las solicitudes que faltan documentos requeridos pueden tardar más porque el IRS debe solicitar información adicional antes de continuar con el procesamiento.
¿Puede Común ayudarme a renovar mi ITIN?
Sí. El servicio de ITIN de Común ayuda tanto con nuevas solicitudes de ITIN como con renovaciones.
El servicio de ITIN de Común cuesta $199 e incluye orientación durante todo el proceso de renovación. El servicio trabaja con agentes certificados por el IRS que ayudan a preparar el papeleo requerido, explican los requisitos y responden preguntas en español.
El proceso puede completarse desde tu teléfono, lo que facilita organizar documentos y rastrear el progreso sin necesidad de visitar múltiples oficinas. Común también ofrece garantía de devolución de dinero si la solicitud de ITIN no es aprobada según los términos del programa.
Preguntas frecuentes
¿Todos los ITIN expiran?
No todos los ITIN expiran inmediatamente o al mismo tiempo. Según el IRS, un ITIN expira si no ha sido usado en una declaración de impuestos federal durante tres años fiscales consecutivos.
¿Puedo renovar mi ITIN sin declarar impuestos?
En algunos casos, sí. El IRS permite excepciones donde el Formulario W-7 puede presentarse sin una declaración de impuestos dependiendo de la elegibilidad.
¿Qué formulario uso para renovar mi ITIN?
Usas el Formulario W-7 tanto para nuevas solicitudes como para renovaciones.
¿Cuánto tarda renovar un ITIN en 2026?
El IRS estima aproximadamente siete semanas para el procesamiento. Puede tomar de nueve a once semanas durante la temporada de impuestos o para ciertas solicitudes internacionales.
¿Puedo seguir usando mi cuenta de Común si mi ITIN expira?
Un ITIN expirado no borra tu historial financiero. Si tienes preguntas sobre cómo un ITIN expirado puede afectar tu cuenta específica, contacta directamente a Común para orientación según tu situación.
¿Qué pasa con mi reembolso de impuestos si mi ITIN expira?
Si un ITIN está expirado, el IRS puede retrasar el procesamiento de una declaración hasta que sea renovado. Según el IRS, ciertos beneficios fiscales pueden no estar disponibles hasta que el ITIN haya sido renovado, lo que puede afectar el tiempo de un reembolso.
Común es una empresa de tecnología financiera y no un banco. Los servicios bancarios son proporcionados por Community Federal Savings Bank, Miembro FDIC. La Tarjeta de Débito Visa® de Común es emitida por Community Federal Savings Bank.
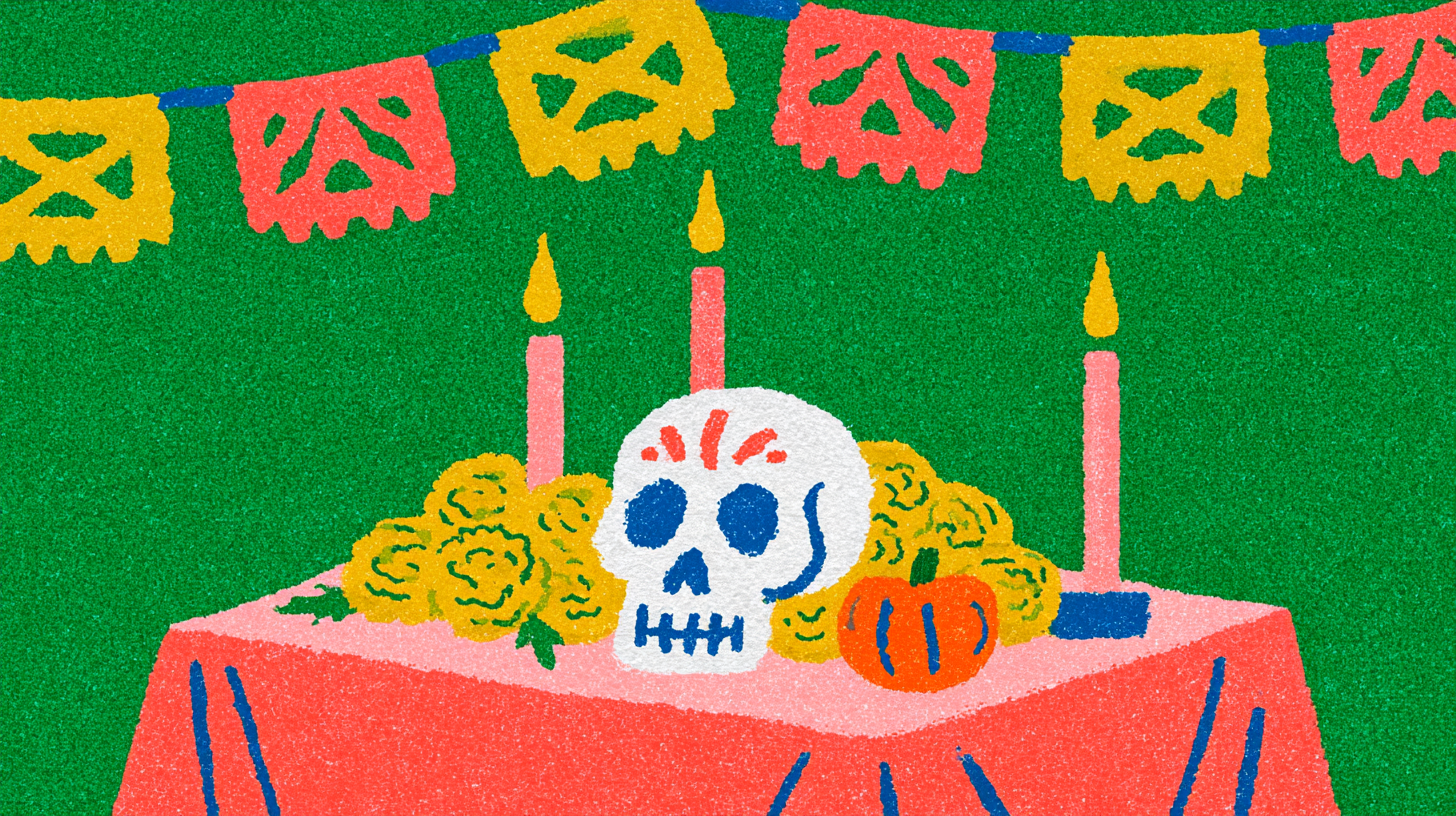
Viviendo en Estados Unidos
Halloween y Día de Muertos: guía para familias latinas en EE.UU.
8 min de lectura
Halloween y el Día de Muertos caen en fechas consecutivas, del 31 de octubre al 2 de noviembre, pero vienen de tradiciones completamente distintas. Halloween tiene raíces celtas y en Estados Unidos se celebra con disfraces, dulces, decoraciones de miedo y niños que van de casa en casa pidiendo golosinas (trick-or-treating). El Día de Muertos es una celebración de México que honra a los familiares que ya fallecieron, y gira en torno a las ofrendas, las comidas favoritas y las flores de cempasúchil.
Como las dos celebraciones ocurren casi al mismo tiempo, es normal preguntarse cómo se relacionan. Una se enfoca en los disfraces y en las tradiciones del vecindario; la otra es un momento para recordar a los seres queridos que ya no están. Muchas familias latinas en Estados Unidos celebran las dos, cada una con su propio significado. Entender qué hace especial a cada tradición ayuda a conservar su sentido y a disfrutar de ambas.
¿Qué es el Día de Muertos y de dónde viene?
El Día de Muertos es una tradición mexicana que honra la memoria de los familiares y seres queridos que han fallecido, y se celebra el 1 y 2 de noviembre. Sus raíces vienen de culturas prehispánicas de Mesoamérica, como los mexicas, los mayas y los purépechas, que veían la muerte como una continuación de la vida y no como un final. Con los siglos, estas prácticas indígenas se mezclaron con las tradiciones católicas que trajeron los colonizadores españoles, y así nació la celebración que conocemos hoy.
Las familias arman ofrendas en casa o en los panteones, con fotos, platillos favoritos, velas y flores de cempasúchil para darles la bienvenida a las almas que regresan de visita. La UNESCO inscribió esta celebración en la Lista Representativa del Patrimonio Cultural Inmaterial de la Humanidad en 2008, después de haberla proclamado originalmente en 2003. Más que tristeza, es una fiesta para celebrar la vida de quienes ya no están: las familias se reúnen, cuentan historias, preparan sus platillos favoritos, ponen su música preferida y arman ofrendas.
En México, cada región la celebra un poco distinto. En Michoacán, las familias pasan la noche en el panteón con velas y comida. En Oaxaca, las comparsas (desfiles con disfraces) llenan las calles. Sin embargo, en todos lados el corazón de la celebración es el mismo: honrar a quienes ya no están celebrando su vida.
¿Qué es Halloween y cómo se celebra en EE.UU.?
Halloween es una tradición muy popular en Estados Unidos que se celebra el 31 de octubre. Ese día la gente se pone disfraces, los niños van de casa en casa pidiendo dulces, las familias y los amigos tallan calabazas y las casas se decoran con adornos de casa embrujada. Tiene raíces en antiguos festivales celtas y, más adelante, en celebraciones cristianas, pero hoy es sobre todo una fiesta comunitaria y de barrio, pensada para los niños.
Halloween se celebra en todo el país, pero no es un feriado federal, así que las escuelas y la mayoría de los trabajos siguen abiertos. Los niños suelen ir disfrazados a la escuela durante el día y salen a pedir dulces por la noche. Los vecindarios decoran sus jardines con calabazas, telarañas y luces desde semanas antes.
Para muchas familias latinas en Estados Unidos, Halloween es una de las primeras tradiciones que viven los niños en la escuela y en su vecindario. Los desfiles de disfraces, las actividades en el salón de clases y el trick-or-treating son parte común de la celebración.
Halloween vs. Día de Muertos: diferencias clave
Halloween y el Día de Muertos ocurren con pocos días de diferencia, y por eso es fácil confundirlos. Aunque los dos se celebran en otoño, tienen historias, tradiciones y significados distintos. Conocer esas diferencias te ayuda a entender mejor cada uno y a celebrarlos como se debe.
- Propósito:
Halloween es divertido y se enfoca en los disfraces y los dulces. El Día de Muertos es un homenaje para recordar a los seres queridos que ya fallecieron. - Origen:
Halloween nació de tradiciones celtas y cristianas de Europa y más tarde tomó su forma actual en EE.UU. El Día de Muertos, en cambio, viene de creencias indígenas de Mesoamérica mezcladas con la práctica católica. - Símbolos:
Las decoraciones de Halloween incluyen calabazas, fantasmas y esqueletos con temas de miedo. El Día de Muertos se centra en las flores de cempasúchil, las velas, el pan de muerto y ofrendas con significados específicos. - Ambiente:
Halloween busca asustar o divertir. El Día de Muertos busca honrar y reconectar, casi siempre con cariño y no con miedo. - Estatus en EE.UU.:
Halloween es una tradición cultural muy extendida, pero no es un feriado oficial. El Día de Muertos se reconoce cada vez más en ciudades de EE.UU. con mucha población latina, con desfiles, exposiciones en museos y programas escolares, aunque tampoco es un feriado nacional.
Aunque las dos celebraciones caen en la misma época del año, cada una tiene su propia historia y su propósito. Muchas familias eligen celebrar ambas, cuidando y disfrutando el significado cultural de cada una.
Cómo celebrar el Día de Muertos en Estados Unidos
El Día de Muertos se celebra en muchas partes de Estados Unidos, sobre todo en comunidades con una fuerte presencia mexicana y latina. Los centros culturales, los museos, las escuelas y las organizaciones comunitarias suelen organizar altares públicos, festivales, desfiles y eventos educativos en los días previos al 1 y 2 de noviembre. Son una buena oportunidad para aprender sobre la tradición y participar en las celebraciones de tu zona.
Muchas familias también celebran el Día de Muertos en casa. La forma de hacerlo cambia de un hogar a otro, pero algunas tradiciones comunes son:
- Poner una ofrenda con fotos y objetos personales de los familiares que ya fallecieron.
- Preparar la comida o la bebida favorita de la persona a la que se recuerda.
- Compartir historias y recuerdos de la familia con los niños y otros familiares.
- Visitar un festival local de Día de Muertos, una exposición en un museo o un altar comunitario.
- Comprar alimentos tradicionales, como el pan de muerto, en una panadería o tienda mexicana cercana durante la temporada.
Como Halloween y el Día de Muertos caen en la misma semana, muchas familias participan en los dos. Los niños pueden salir a pedir dulces el 31 de octubre, y la familia se reúne el 1 o 2 de noviembre para recordar a sus seres queridos y continuar con las tradiciones del Día de Muertos.
Cómo armar una ofrenda tradicional
La ofrenda se arma para darles la bienvenida a las almas de los seres queridos que ya fallecieron cuando regresan de visita. Aunque el diseño cambia según la región y la familia, la mayoría de las ofrendas incluyen los mismos elementos de la tradición:
- Fotos:
Retratos de los familiares a quienes se honra, colocados en el centro o en el nivel más alto. - Flores de cempasúchil:
Se cree que su aroma y su color brillante guían a las almas de regreso a casa. Es la flor más tradicional para esta ocasión. - Pan de muerto:
Un pan dulce con forma de huesos, que representa una ofrenda compartida con los difuntos. - Comidas y bebidas favoritas:
Todo lo que la persona homenajeada disfrutaba más en vida, desde un mole hasta un café o un tequila favorito. - Velas:
Para alumbrar el camino de regreso del alma y representar la esperanza. - Papel picado:
Banderines de papel de china recortado que representan el viento y la conexión entre la vida y la muerte. - Calaveras de azúcar:
Decorativas y simbólicas, representan a los difuntos con color y no con miedo. - Sal y agua:
La sal para purificar el alma en su camino y el agua para calmar su sed después del viaje.
Las ofrendas suelen armarse en dos o tres niveles, que simbolizan el cielo, el purgatorio y la tierra. Pero no hay una sola forma correcta de hacerla. Algunas familias también incluyen imágenes religiosas, incienso o fruta de temporada. Lo más importante es agregar algo que haya tenido un significado especial para la persona que se recuerda. Pueden ser sus pertenencias, su ropa o sus perfumes; y si no tienes esos objetos a la mano, también se pueden representar con colores, música o gestos simbólicos. Lo que importa es crear un espacio que refleje el recuerdo de tus seres queridos.
Cómo enviar dinero a tu familia para que celebre el Día de Muertos
Prepararse para el Día de Muertos muchas veces significa comprar flores, velas, pan de muerto, ingredientes para las recetas de la familia y otros artículos para armar la ofrenda. Para las familias que celebran en México u otros países de Latinoamérica, el dinero que mandan sus familiares desde Estados Unidos puede ayudar a cubrir esos gastos de temporada y los preparativos de la fiesta.
Si piensas enviar dinero para la celebración, lo mejor es hacerlo antes de que termine octubre para que tu familia tenga tiempo de hacer sus compras antes del 1 de noviembre. Remesas de Común permite a los clientes elegibles enviar dinero desde Estados Unidos a México y a otros países de Latinoamérica, con tarifas de transferencia desde $2.99. Las transferencias normalmente llegan en menos de 10 minutos, y puedes enviar el dinero desde la app sin ir a un establecimiento físico. Los clientes elegibles pueden abrir una cuenta de Común con un pasaporte válido, una matrícula consular o más de 100 identificaciones válidas de Latinoamérica.
Aunque estés a miles de kilómetros, puedes celebrar el Día de Muertos donde estés, ya sea en EE.UU. o apoyando a tus seres queridos en tu país. Las flores de cempasúchil y el pan de muerto hacen la celebración más especial, pero lo que más importa es honrar a quienes ya no están celebrando su vida de la manera que tenga más sentido para ti.
Preguntas frecuentes
¿Cuál es la diferencia entre Halloween y el Día de Muertos?
Halloween es una tradición muy popular en Estados Unidos, centrada en los disfraces, los dulces y la diversión de miedo, y se celebra el 31 de octubre. El Día de Muertos es una tradición mexicana que honra a los seres queridos que ya fallecieron con ofrendas, comida y flores, y se celebra el 1 y 2 de noviembre.
¿Se celebra el Día de Muertos en Estados Unidos?
Sí. Las ciudades con mucha población latina organizan festivales públicos, desfiles y exposiciones en museos para el Día de Muertos. Muchas familias también lo celebran en casa con una ofrenda privada.
¿Qué lleva una ofrenda de Día de Muertos?
Una ofrenda puede incluir fotos de los difuntos, flores de cempasúchil, pan de muerto, comidas y bebidas favoritas, velas, papel picado y calaveras de azúcar. También se suelen poner sal y agua, que representan la purificación y el descanso después del viaje del alma.
¿Qué suelen comprar las familias en México para preparar el Día de Muertos?
Flores de cempasúchil, velas, pan de muerto, ingredientes para la comida que se ofrece y materiales para la ofrenda. Muchas familias en EE.UU. mandan dinero a casa para ayudar con estos gastos.
¿Cómo les explico el Día de Muertos a mis hijos nacidos en EE.UU.?
Enfócate en el recuerdo y no en el miedo. Comparte fotos e historias de los familiares que ya fallecieron y deja que los niños ayuden a armar la ofrenda, para que entiendan que es una forma de mantener viva la memoria y no algo que da miedo.
¿Qué flores son tradicionales para el Día de Muertos?
El cempasúchil, también conocido como flor de muerto, es la flor más tradicional. Se cree que su color brillante y su aroma intenso guían a las almas hasta la ofrenda para que disfruten de su comida o bebida favorita.
Común es una empresa de tecnología financiera y no un banco. Los servicios bancarios son proporcionados por Community Federal Savings Bank, Miembro FDIC. La Tarjeta de Débito Visa® de Común es emitida por Community Federal Savings Bank, conforme a una licencia de Visa U.S.A. Inc. y puede utilizarse en todos los lugares donde se acepten las tarjetas Visa.
Servicio de remesas provisto por Service UniTeller, Inc. Service UniTeller, Inc. cuenta con licencia en todos los estados que requieren una licencia.
Las tarifas de remesas comienzan en $2.99, pero pueden variar. Consulta la app para más detalles.
Común Inc. puede generar ingresos de la conversión de divisas extranjeras.

Envíos Internacionales
Cómo recibir dinero de Estados Unidos en México: guía completa
8 min de lectura
Cómo recibir dinero de Estados Unidos en México: guía completa
Para recibir dinero desde Estados Unidos en México, necesitas indicarle al emisor qué método de pago prefieres. Puede ser un depósito bancario, retiro en efectivo en ubicaciones participantes, o acceso a través de tu cuenta bancaria para retiros en cajeros automáticos. Dependiendo del servicio usado, el dinero puede llegar en minutos o el mismo día.
Recibir dinero desde EE.UU. es más fácil hoy porque hay más opciones de entrega disponibles que nunca. Dependiendo del proveedor de remesas, los destinatarios pueden recibir fondos a través de depósito bancario, retiro en efectivo u otros métodos disponibles. Entender estas opciones puede ayudarte a elegir la manera más conveniente de recibir dinero y comparar servicios de remesas de forma más efectiva.
¿Cómo llega a México el dinero enviado desde EE.UU.?
El dinero enviado desde EE.UU. puede llegar a México a través de varios métodos de entrega. La opción disponible depende del servicio de remesas elegido por el emisor y las preferencias de pago del destinatario.
Los métodos de entrega más comunes incluyen:
- Depósito directo en una cuenta bancaria mexicana
- Retiro en efectivo en ubicaciones de pago participantes (como OXXO, Walmart, Bodega Aurrera, Waldos, etc.)
- Depósito en una cuenta que permite acceso a través de cajeros automáticos
El método de entrega debe seleccionarse antes de que el emisor complete la transferencia. Elegir la opción correcta desde el principio puede ayudar a facilitar el proceso para el destinatario.
¿Qué información necesita el emisor?
La información requerida depende de cómo quieres recibir el dinero.
Para depósito bancario, el emisor generalmente necesitará:
- Tu nombre completo
- Nombre de tu banco
- Tu número de cuenta o número CLABE
La CLABE es el número bancario estandarizado de 18 dígitos que se usa en México para identificar cuentas bancarias en transferencias electrónicas.
Para retiro en efectivo, el emisor puede solo necesitar:
- Tu nombre completo
- Tu ciudad y estado
- Un documento de identificación gubernamental válido para la recolección
Antes de compartir información, verifica que los nombres y datos de cuenta coincidan con tus documentos oficiales. Los pequeños errores pueden retrasar la entrega o requerir correcciones antes de que se liberen los fondos.
¿Cuáles son las opciones para recibir dinero de EE.UU. en México?
| Método de pago | Tiempo típico de entrega | ¿Requiere cuenta bancaria? | Dónde recibirlo |
|---|---|---|---|
| Depósito bancario | Minutos a un día hábil | Sí | Cuenta bancaria mexicana |
| Retiro en efectivo | Minutos a mismo día | No | Ubicaciones de pago participantes (OXXO, Walmart, etc.) |
| Acceso a fondos vía cajero automático | Depende del momento del depósito | Sí | Red de cajeros automáticos vinculada a la cuenta |
Los depósitos bancarios pueden ser útiles para pagar facturas, ahorrar dinero o hacer pagos digitales. El retiro en efectivo puede ser una opción práctica cuando el destinatario no tiene cuenta bancaria o prefiere recibir efectivo. Acceder a los fondos a través de un cajero automático puede proporcionar flexibilidad adicional después de que el dinero haya sido depositado en una cuenta.
¿Puedo recibir dinero de EE.UU. sin cuenta bancaria mexicana?
Sí. Muchos servicios de remesas permiten a los destinatarios retirar fondos en efectivo sin tener una cuenta bancaria. Los servicios de retiro en efectivo están disponibles a través de redes de ubicaciones de pago participantes en todo México.
Para retirar los fondos, generalmente se pide a los destinatarios presentar: un documento de identificación válido, el número de referencia de la transacción si es requerido, información que coincida con los detalles de la transferencia.
¿Cuánto tiempo tarda en llegar el dinero de EE.UU. a México?
Los tiempos de entrega varían dependiendo del proveedor de remesas, método de pago, requisitos de verificación, días festivos y horarios bancarios.
Algunas transferencias llegan en minutos, mientras que otras pueden tardar varias horas o hasta un día hábil. Los depósitos bancarios pueden tardar más si la transferencia se inicia fuera del horario bancario o requiere verificación adicional. Los días festivos en EE.UU. o México pueden retrasar los tiempos de entrega.
Las transferencias de retiro en efectivo generalmente están disponibles más rápidamente porque no dependen de los horarios de procesamiento bancario. Para más información sobre feriados bancarios que pueden afectar los tiempos de entrega, consulta la guía de días feriados en EE.UU..
¿Cuáles son las tarifas por recibir remesas en México?
En muchos casos, el emisor paga la tarifa de remesas al iniciar la transferencia. Los destinatarios en México frecuentemente reciben el monto completo designado por el emisor, aunque el monto final puede verse afectado por los tipos de cambio y los términos del servicio de transferencia. Algunos bancos en México tienen tarifas para transferencias internacionales, y algunas ubicaciones de retiro en efectivo pueden cobrar tarifas al retirar efectivo.
Antes de retirar una transferencia, puede ser útil confirmar: el monto enviado, el tipo de cambio aplicado, los requisitos de recolección, el método de entrega seleccionado y si aplican tarifas en tu caso.
¿Cómo recibo dinero enviado con Común?
Si tu familiar en EE.UU. usa Común para enviar dinero, puede elegir el método de entrega que mejor funcione para ti en México. Dependiendo de las opciones disponibles para la transferencia, los fondos pueden entregarse a través de depósito bancario o estar disponibles para retiro en efectivo a través de ubicaciones de pago participantes.
Las remesas enviadas a través de Común comienzan desde $2.99, que son cubiertas por el emisor. Muchas transferencias se entregan el mismo día, aunque depende del destino y método de entrega seleccionado. Para más información, visita comun.app/remittances.
Qué hacer antes de recibir tu próxima remesa
Decide si prefieres un depósito bancario o retiro en efectivo antes de que el emisor inicie la transferencia. Ten listos tus datos de cuenta, documentos e información personal con la información correcta para ayudar a reducir errores y retrasos.
Asegúrate de compartir tu preferencia de recepción con el emisor. Si seleccionas una ubicación de retiro en efectivo, verifica si hay ubicaciones disponibles cerca o si necesitarás viajar para recoger el dinero. Cuando manejes efectivo, siempre es importante considerar precauciones de seguridad.
Si tu familiar en EE.UU. aún no conoce Común, puedes compartirle el blog o el sitio web para que evalúe si es una opción que se adapta a sus necesidades de remesas. Común ofrece la posibilidad de abrir una cuenta con pasaporte o más de 100 IDs latinoamericanas válidas, sin mínimos ni tarifas mensuales.
Preguntas frecuentes
¿Cómo recibo dinero enviado de EE.UU. a México?
Puedes recibir dinero a través de depósito bancario, retiro en efectivo en ubicaciones participantes, o a través de fondos depositados en una cuenta que luego se puede acceder a través de un cajero automático.
¿Puedo recibir dinero de EE.UU. sin cuenta bancaria?
Sí. Muchos proveedores de remesas ofrecen servicios de retiro en efectivo que permiten a los destinatarios retirar fondos sin tener cuenta bancaria. Generalmente se requiere un documento de identificación válido.
¿Cuánto tiempo tarda en llegar el dinero de EE.UU. a México?
Los tiempos de entrega varían por proveedor y método de pago. Algunas transferencias llegan en minutos, mientras que otras pueden tardar varias horas o hasta un día hábil.
¿Qué información necesito proporcionar para recibir una remesa?
La información requerida depende del método de entrega. Los depósitos bancarios generalmente requieren datos de cuenta, mientras que los servicios de retiro en efectivo generalmente requieren identificación e información del destinatario que coincida.
¿Cuánto es la comisión por recibir dinero de EE.UU.?
El destinatario no siempre paga una tarifa directamente. Los costos pueden depender del proveedor, tipo de cambio y términos de transferencia seleccionados por el emisor.
¿Qué pasa si el dinero no llega a tiempo?
El emisor debe verificar el estado de la transacción con el proveedor de remesas. Los retrasos pueden ocurrir por requisitos de verificación, horarios bancarios, días festivos o información incorrecta del destinatario.
Común es una empresa de tecnología financiera y no un banco. Los servicios bancarios son proporcionados por Community Federal Savings Bank, Miembro FDIC. Servicios P2P provistos por Cross River Bank. Sin mínimos, sin tarifas de mantenimiento. Servicio de remesas provisto por Service UniTeller, Inc. Las tarifas de remesas comienzan en $2.99 pero pueden variar. Común Inc. puede generar ingresos de la conversión de divisas extranjeras.
Envíos Internacionales
Las Transferencias de Dinero: De los Métodos Tradicionales a las Innovaciones Digitales
8 min de lectura
Las transferencias de dinero han evolucionado de métodos tradicionales como cheques y giros postales a soluciones digitales instantáneas. Con Común, la mayoría de las remesas internacionales llegan en minutos, sin necesidad de visitar una sucursal.
La evolución financiera de los métodos de transferencia de dinero desde prácticas tradicionales hasta innovaciones digitales marca un cambio crucial, revolucionando cómo pensamos y gestionamos nuestras finanzas en nuestras cuentas bancarias y más allá. Esta transición no es solo una cuestión de avance tecnológico; refleja un cambio fundamental en las expectativas de los usuarios, los estándares de seguridad y la conectividad global, especialmente en el ámbito de las transferencias de dinero internacionales y la integración sin fisuras de las cuentas bancarias.
Acelerando Transacciones: La Revolución Digital en las Transferencias de Dinero
La aparición de plataformas digitales y aplicaciones de transferencia de dinero ha transformado la velocidad y accesibilidad de las transacciones. Donde una vez las transferencias bancarias entre instituciones financieras tardarían días en completarse, las innovaciones digitales ahora facilitan transferencias de dinero instantáneas, permitiendo a los usuarios transferir dinero alrededor del mundo en solo unos pocos días hábiles o incluso al instante. Este cambio monumental en la conveniencia permite a los usuarios enviar dinero o transferir fondos de una cuenta bancaria a otra las 24 horas del día, los 7 días de la semana, sin la visita tradicional a un banco o cooperativa de crédito.
Estos cambios encapsulan el viaje de métodos tradicionales como las transferencias bancarias y transferencias de banco a banco a las innovaciones digitales que ahora dominan nuestro ecosistema financiero. A medida que continuamos explorando estos desarrollos, es evidente que las formas de transferir dinero, desde utilizar una tarjeta de débito para transferencias instantáneas hasta aprovechar las capacidades de aplicaciones de pago como Google Pay y Apple Pay, no solo están evolucionando; están siendo redefinidas para una nueva era de conectividad global y empoderamiento digital, haciendo de las aplicaciones de transferencia de dinero una herramienta indispensable en nuestra vida diaria.
Navegando las Transferencias de Dinero Internacionales: Consideraciones
Además, el aumento de las aplicaciones móviles, desde servicios de transferencia de dinero como Cash App hasta aplicaciones bancarias completas, ha democratizado el acceso a los servicios financieros. Estas plataformas ofrecen interfaces fáciles de usar que simplifican el proceso de transferencia de dinero, ya sea para enviar dinero al extranjero mediante transferencias internacionales o gestionar transferencias domésticas entre cuentas corrientes y de ahorros dentro del mismo banco. Esto amplía la inclusión financiera, permitiendo incluso a aquellos con una cuenta de ahorros básica o cuenta corriente participar en transferencias bancarias y pagos de persona a persona con facilidad.
Es igualmente importante tener un conocimiento profundo del marco regulatorio que rodea las transferencias de dinero internacionales. Esto incluye estar consciente de las leyes contra el lavado de dinero (AML) y los diversos límites de transferencia impuestos por diferentes países. Estas regulaciones están diseñadas para prevenir crímenes financieros y asegurar la seguridad de las transacciones transfronterizas. Adherirse a estas leyes no solo ayuda a evitar complicaciones legales sino que también asegura que tus transacciones se procesen sin demoras innecesarias.
Además de elegir el servicio adecuado y entender las regulaciones, también es beneficioso estar al tanto de las tasas de cambio ofrecidas por diferentes servicios. Las tasas de cambio pueden afectar significativamente la cantidad final recibida en el otro extremo, especialmente en transacciones grandes. Además, considerar los tiempos de entrega es crucial, especialmente si la transferencia es sensible al tiempo. Mientras algunos servicios pueden transferir fondos casi al instante, otros pueden tardar varios días hábiles. Esto puede ser particularmente importante en situaciones de emergencia o al realizar pagos que tienen plazos estrictos.
Explorando Diferentes Opciones de Transferencia de Dinero: Wire, ACH y Más Allá
Los avances digitales también han introducido un nuevo nivel de seguridad y transparencia en las transferencias de dinero. Con tecnologías modernas de cifrado y autenticación, incluyendo características como la detección de fraudes, las transacciones financieras, ya sean transferencias internas, externas o incluso pagos en línea para compras en línea, son más seguras que nunca.
Las aplicaciones de transferencia de dinero se han convertido en un refugio seguro para las finanzas personales, ofreciendo seguimiento en tiempo real de las transacciones y asegurando que transferir dinero, desde una cuenta bancaria vinculada mediante transferencias de la Cámara de Compensación Automatizada (ACH) o depósito directo, permanezca seguro y sencillo. Las transferencias ACH destacan en eficiencia doméstica y rentabilidad, ideales para pagos regulares como salarios y facturas. Además, los métodos tradicionales como los cheques, depósitos en efectivo y giros postales retienen su utilidad para escenarios específicos, ofreciendo opciones tangibles en un mundo predominantemente digital.
El Auge de las Aplicaciones de Transferencia de Dinero de Persona a Persona (P2P)
Las aplicaciones de transferencia P2P han transformado fundamentalmente cómo intercambiamos dinero, haciendo las transacciones tan simples como enviar un mensaje. Estas aplicaciones permiten a los usuarios enviar fondos directamente a otros, utilizando solo una dirección de correo electrónico o número de teléfono, eliminando la necesidad de intermediarios. Entre la multitud de opciones disponibles, varias aplicaciones han ganado prominencia, cada una destacando por sus características distintivas.
Por ejemplo, algunas aplicaciones son celebradas por su integración con redes sociales, mejorando el aspecto social de las transferencias de dinero. Otras priorizan la seguridad, ofreciendo métodos avanzados de cifrado y autenticación para proteger las transacciones. También hay aplicaciones diseñadas para facilitar los pagos atraves de fronteras simplificando el proceso de enviar dinero internacionalmente al ofrecer tasas de cambio competitivas y comisiones bajas. Esta diversidad asegura que haya una aplicación de transferencia P2P adecuada para prácticamente cada necesidad y preferencia, reflejando la evolución dinámica y centrada en el usuario de la tecnología financiera.
Descifrando los Costos: Tarifas en las Transferencias de Dinero
El auge de las aplicaciones móviles, desde servicios de transferencia de dinero como Cash App hasta aplicaciones bancarias completas, ha democratizado el acceso a los servicios financieros. Estas plataformas ofrecen interfaces fáciles de usar que simplifican el proceso de transferencia de dinero, ya sea para enviar dinero al extranjero mediante transferencias internacionales o gestionar transferencias domésticas entre cuentas corrientes y de ahorros dentro del mismo banco. Esto amplía la inclusión financiera, permitiendo incluso a aquellos con una cuenta de ahorros básica o cuenta corriente participar en transferencias bancarias y pagos de persona a persona con facilidad.
Entender las tarifas asociadas con las transferencias de dinero es pivotal para manejar tus finanzas de manera efectiva y evitar costos inesperados. El panorama de las tarifas de transferencia puede variar significativamente, abarcando cargos por servicio, tarifas de transacción y tarifas de conversión de moneda, entre otros. La transparencia en estas tarifas es crucial; por lo tanto, es esencial optar por servicios que ofrezcan información clara y directa sobre todos los costos involucrados.
Los cargos por servicio y las tarifas de transacción son a menudo los costos más visibles asociados con la transferencia de dinero. Estos pueden variar ampliamente dependiendo del proveedor y del método de transferencia elegido. Por ejemplo, las transferencias bancarias tradicionales podrían tener tarifas más altas en comparación con plataformas en línea o aplicaciones móviles. Las tarifas de conversión de moneda también juegan un papel significativo, especialmente en transferencias internacionales, donde el dinero necesita ser cambiado de una moneda a otra. Algunos servicios incorporan su beneficio en la tasa de cambio ofrecida, haciéndola menos favorable que la tasa de mercado. Esta práctica subraya la importancia de escudriñar las tasas de cambio proporcionadas y no solo las tarifas explícitas.
Este enfoque no solo ayuda a tomar decisiones informadas, sino que también ayuda a evitar cargos ocultos que pueden acumularse. Para minimizar estos costos, adoptar estrategias como seleccionar el método de transferencia más adecuado para tus necesidades—considerando factores como la velocidad, el destino y la cantidad—y comparar diligentemente a los proveedores para encontrar las mejores tarifas y las tarifas más bajas puede llevar a ahorros significativos. Al priorizar la transparencia y emplear estrategias para minimizar costos, los usuarios pueden navegar las complejidades de las transferencias de dinero de manera más confiada y económica.
Envía al extranjero con tranquilidad con tu cuenta Común¹
¡Abre tu cuenta en 3 minutos!
Conclusión
Para concluir, el cambio de métodos tradicionales a innovaciones digitales en el dominio de las transferencias de dinero representa un avance significativo en la gestión financiera. Las plataformas digitales y las aplicaciones de transferencia de dinero han revolucionado la forma en que enviamos dinero, proporcionando una conveniencia, velocidad y seguridad sin precedentes. Desde transferencias de cuenta bancaria sin interrupciones hasta el alcance global de las transferencias de dinero internacionales, estas soluciones digitales ofrecen una gama completa de servicios que atienden a nuestras diversas necesidades financieras.
Enfatizando la transparencia, estas plataformas minimizan las tarifas ocultas, haciendo que sea más fácil que nunca gestionar nuestras cuentas de ahorros y corrientes. Además, innovaciones como las transferencias instantáneas y la robusta tecnología de detección de fraudes han hecho que las aplicaciones de transferencia de dinero sean una opción confiable para los consumidores. A medida que continuamos adoptando estos avances digitales, la esencia de dominar las transferencias de dinero radica en aprovechar la tecnología para mejorar nuestras capacidades de finanzas personales, asegurando que podamos navegar con confianza y de manera económica las complejidades de las transacciones financieras modernas.
¿Cómo han cambiado las transferencias de dinero con el tiempo?
De cheques, giros postales y transferencias bancarias que tardaban días, a apps móviles que procesan pagos y remesas en minutos.
¿Qué ventajas tienen las transferencias digitales sobre los métodos tradicionales?
Mayor velocidad, seguimiento en tiempo real, y la posibilidad de enviar dinero sin salir de casa. Con Común, puedes enviar una remesa desde la app en cualquier momento.
¿Los métodos tradicionales siguen siendo útiles?
Sí, cheques y efectivo siguen siendo relevantes en ciertos casos, como cuando el destinatario no tiene cuenta bancaria digital.
Preguntas frecuentes
¿Por qué las transferencias digitales son más rápidas que las tradicionales?
Porque usan redes de procesamiento en tiempo real, en lugar de los ciclos de varios días de los métodos bancarios tradicionales.
¿Necesito ir a una sucursal para enviar dinero con Común?
No, todo el proceso se hace desde la app, sin necesidad de visitar ninguna ubicación física.
¿Los métodos tradicionales como el cheque siguen siendo válidos?
Sí, siguen siendo útiles en ciertos casos, aunque las apps digitales suelen ser más rápidas y convenientes.
¿Qué tan rápido llega una remesa enviada por Común?
La mayoría llega en minutos, dependiendo del país y método de entrega.
¿Puedo hacer seguimiento de mi transferencia en tiempo real?
Sí, la app te muestra el estado de tu transferencia mientras se procesa.
¿Es más seguro enviar dinero digitalmente que con cheque?
Ambos métodos tienen protecciones distintas; las apps digitales suelen ofrecer verificación y encriptación adicionales.
Envíos Internacionales
¿Cuánto cuesta enviar dinero a México desde Estados Unidos? Guía 2026
8 min de lectura
Enviar dinero a México con Común cuesta desde $2.99 por transferencia, con tu primer envío sin costo. El tipo de cambio se muestra completo antes de confirmar, sin cargos ocultos, y la mayoría de las transferencias llegan en minutos.
¿Cuánto cuesta enviar dinero a México desde Estados Unidos? Guía 2026
En la mayoría de los casos, el costo total depende de tres factores: la tarifa de transferencia, el tipo de cambio y cualquier cargo aplicado a la persona destinataria del dinero. La verdad es que el costo final puede ir desde unos pocos dólares hasta algo más significativo, ya que se ve afectado por la tarifa del servicio, el método de entrega y la velocidad.
Las remesas se han vuelto tan importantes para la economía mexicana que México sigue siendo el segundo mayor receptor de remesas del mundo, solo detrás de India. Según BBVA Research, México recibió $61.8 mil millones de USD en remesas en 2025, lo que representa el 3.4% del PIB del país. Hoy, hay decenas de apps y servicios de transferencia de dinero disponibles para enviar dinero desde Estados Unidos a México. Algunos se enfocan en la velocidad, otros en el acceso a retiro en efectivo, y otros priorizan menores costos generales.
En esta guía vamos a desglosar qué afecta realmente el costo de una transferencia, comparar servicios populares y explicar cómo encontrar la opción que funciona mejor para ti y tu familia.
¿Cuánto dinero puedo enviar a México?
Un aspecto muy importante a considerar es el monto permitido por las apps de transferencia, así como cualquier restricción incluida en sus términos y condiciones.
En general, no hay un límite legal impuesto por el gobierno de Estados Unidos, pero cada plataforma tiene sus propios estándares y regulaciones que determinan los límites de transferencia y los lineamientos para las transferencias internacionales de dinero.
Por ejemplo, estos son algunos de los proveedores conocidos que ofrecen transferencias de dinero a México y sus respectivos límites:
- Western Union: hasta 5,000 USD por transacción.
- MoneyGram: hasta 10,000 USD por transacción.
- Xoom: el Nivel 1 está limitado a $2,999 por día, mientras que el tercer nivel permite hasta $50,000 por día.
Si buscas una forma sencilla de enviar dinero a México, Común puede ser una excelente alternativa. Las personas usuarias nuevas pueden disfrutar la primera transferencia de dinero gratis y luego pagar una tarifa que comienza en 2.99 USD por transferencia, hasta los límites aplicables.
¿Cuál es la mejor manera de enviar dinero desde Estados Unidos a México?
Hay varias formas de enviar dinero desde Estados Unidos a México, ya sea a través de bancos tradicionales o de servicios especializados en transferencias internacionales. Estas son las principales opciones para hacerlo:
Transferencias de banco a banco
Una de las formas más comunes de enviar dinero es a través de transferencias bancarias de un banco tradicional a otro. La ventaja de este método es que puede ser seguro porque está respaldado por instituciones financieras oficiales. Sin embargo, las transferencias pueden tomar más tiempo e implicar tarifas más altas.
Para enviar fondos de esta manera, debes tener una cuenta bancaria en EE.UU. y usar el código SWIFT de la persona destinataria.
El costo de la transferencia depende del banco receptor en México. Por ejemplo:
- BBVA cobra aproximadamente $30 USD + IVA por recibir una transferencia internacional entrante.
- Las estimaciones de Citibanamex sugieren alrededor de $15–20 USD + IVA para transferencias entrantes, pero se recomienda confirmar directamente con el banco.
Estas tarifas aplican sin importar el monto enviado, por lo que es importante confirmar las tarifas con cada banco.
Transferencias en efectivo
Otra opción, que puede ser más accesible para personas sin cuenta bancaria, es enviar dinero en efectivo que se puede recoger en diferentes ubicaciones a lo largo de México.
Para enviar efectivo, es común visitar una ubicación física del proveedor que ofrece este servicio, como una oficina de Western Union. Una vez ahí, pagas el monto que quieres enviar más la tarifa asignada. Para cobrar los fondos, las personas de tu familia deben presentar una identificación oficial válida en una de las ubicaciones participantes, como Oxxo, Banco Azteca, Walmart u otras. Sin embargo, muchos proveedores de servicios como Western Union también tienen ofertas digitales.
Aunque puede ser una alternativa conveniente para personas que principalmente manejan efectivo, también puede tener desventajas potenciales, como tarifas que varían según el monto enviado y tipos de cambio que podrían ser menos competitivos en comparación con algunos servicios de transferencia digital.
Apps y plataformas digitales
Otra opción para enviar dinero a México es a través de apps y plataformas digitales especializadas en transferencias internacionales de dinero, como Wise, Félix Pago, Ria Money Transfer y Común. Muchos de estos servicios están disponibles tanto en iOS como en Android y pueden ofrecer costos más bajos en comparación con algunas transferencias en efectivo o transferencias bancarias tradicionales, dependiendo del proveedor y del método de entrega. Algunas plataformas se enfocan principalmente en transferencias de dinero, mientras que otras pueden incluir también funciones financieras adicionales, como tarjeta de débito o acceso a una cuenta bancaria en EE.UU.
Para acceder a estos servicios, debes crear una cuenta en el sitio web o app del proveedor. Además, algunas apps requieren verificación de identidad usando información personal como tu SSN (número de Seguro Social) o ITIN.
Puedes enviar dinero directamente a través de la app del proveedor o, en algunos casos, incluso a través de WhatsApp, y elegir el método de entrega preferido. Algunos servicios también ofrecen opciones de retiro en efectivo para las personas destinatarias. Por ejemplo, Común acepta más de 100 IDs latinoamericanas para verificación de cuenta, permite enviar dinero a través de la app o vía WhatsApp, y ofrece opciones de retiro en efectivo en México.
Antes de elegir una app para enviar dinero a México, recomendamos comparar las opciones más populares y evaluar cuál se ajusta mejor a tus necesidades y a las de tu familia.
Cinco apps móviles populares para enviar dinero a México desde Estados Unidos
Hay muchas apps disponibles para enviar dinero desde Estados Unidos a México, pero los costos, las velocidades de entrega y los tipos de cambio pueden variar según el proveedor y el método de transferencia. Comparar varias opciones puede ayudarte a encontrar el servicio que mejor se ajusta a tus necesidades.
| Servicio | Opciones de pago | Tarifa | Opciones de entrega | Tipo de cambio | MXN por 1,000 USD | Velocidad |
|---|---|---|---|---|---|---|
| Común | Cuenta bancaria, débito, efectivo | Desde 2.99 USD | Cuenta bancaria o retiro en efectivo | Competitivo | ~17,000 MXN | Minutos a horas |
| Western Union | Banco, efectivo, tarjeta | Varía según el monto | Banco, efectivo, billetera | Tipo de cambio con spread aplicado | ~16,920 MXN | Minutos a días |
| Félix Pago | WhatsApp, efectivo, tarjeta | $2.99 USD a cuenta bancaria y $4.98 USD a retiro en efectivo | Cuenta bancaria y efectivo | Competitivo | ~17,000 MXN | Instantáneo |
| Ria Money Transfer | Cuenta bancaria (ACH), débito, crédito, efectivo | Desde $0.99; gratis para transferencias bancarias hasta $15,000 | Cuenta bancaria, efectivo, billetera móvil | Tipo de cambio con spread aplicado | ~16,900–17,000 MXN | Minutos a días |
| MoneyGram | Cuenta bancaria, débito, crédito, efectivo (en agente) | Gratis para transferencias bancarias hasta $10,000; $49.99 para $10,001–$15,000; $5+ para envíos en efectivo | Cuenta bancaria, débito, billetera, efectivo | Tipo de cambio con spread aplicado | ~16,800–16,950 MXN | Minutos a horas |
El monto recibido en MXN por cada 1,000 USD puede cambiar a lo largo del día debido a fluctuaciones en los tipos de cambio, tarifas de los proveedores y métodos de entrega. Las tasas mostradas aquí son solo con fines ilustrativos y pueden no reflejar el monto exacto disponible al momento de tu transferencia. Antes de enviar dinero, puede ser útil comparar el tipo de cambio actual y el costo total de la transferencia entre proveedores. La herramienta de comparación de Común puede ayudarte a revisar y comparar las tasas disponibles en tiempo real.
¿Qué determina el costo real de enviar dinero a México?
Al comparar servicios de transferencia de dinero, muchas personas se enfocan solo en la tarifa de transferencia anunciada. Pero el costo real de enviar dinero a México generalmente depende de tres factores diferentes:
- La tarifa de transferencia.
- El spread del tipo de cambio.
- Cargos aplicados a la persona destinataria.
Entender estos costos puede ayudarte a comparar servicios con más precisión y evitar situaciones donde tu familia recibe menos dinero del esperado.
Tarifa de transferencia
La tarifa de transferencia es el costo más visible. Es el monto que el proveedor cobra por procesar la transacción.
Algunos servicios cobran una tarifa fija por transferencia, mientras que otros ajustan la tarifa según el monto enviado, el método de pago o qué tan rápido quieres que se entregue el dinero. En algunos casos, las compañías pueden ofrecer precios promocionales o incluso una primera transferencia gratis para personas usuarias elegibles.
Aunque las tarifas bajas pueden ayudar a reducir costos, no siempre resultan en el costo total más bajo de la transferencia una vez que se toman en cuenta los tipos de cambio y otros cargos.
Spread del tipo de cambio
El spread del tipo de cambio es una de las partes más importantes y a menudo menos visibles del costo total.
Algunos proveedores de servicio no usan el tipo de cambio exacto del mercado que encuentras en Google o en sitios financieros. En su lugar, agregan un margen, también conocido como "spread", al convertir USD a MXN.
Esto significa que incluso una pequeña diferencia en el tipo de cambio puede reducir significativamente el monto que recibe la persona destinataria en pesos, especialmente en transferencias más grandes.
Un servicio con una tarifa de transferencia ligeramente más alta pero un tipo de cambio más competitivo puede en realidad entregar más dinero a tu familia en México.
Cargos para la persona destinataria o costos de retiro
En algunos casos, pueden aparecer costos adicionales después de enviada la transferencia. Dependiendo del proveedor y del método de entrega, la persona destinataria podría enfrentar cargos por retiro en efectivo, retiros en cajeros automáticos, procesamiento bancario o conversión de divisas. Algunos bancos y ubicaciones de retiro también pueden aplicar sus propias tarifas de servicio.
Estos costos extra son importantes porque afectan directamente el monto final que la persona destinataria puede realmente usar.
Compara el costo total
La mejor manera de comparar servicios de transferencia de dinero es mirar el resultado total: cuánto pagas, cuánto recibe la persona destinataria y cuánto tarda la transferencia.
Si es posible, se recomienda que antes de enviar dinero revises la tarifa de transferencia, compares el tipo de cambio y verifiques si hay cargos del lado del destinatario. Pequeñas diferencias entre estos tres factores pueden sumarse rápidamente con el tiempo.
Para comparar costos de transferencia, tipos de cambio y opciones de entrega en tiempo real, puedes usar herramientas como compara de Común antes de realizar tu transferencia.
¿Cómo puedo enviar dinero a México con Común?
Con Común puedes enviar dinero a tu familia y amigos en México directamente desde la app móvil de Común sin salir de tu casa.
Puedes seguir estos pasos:
- Abre tu app móvil de Común.
- En la página principal, selecciona "Enviar una remesa".
- Selecciona la persona destinataria a quien quieres enviar la transferencia internacional.
- Puedes registrar a una persona destinataria usando sus datos bancarios, incluyendo nombre completo, nombre del banco y número de teléfono.
- Después de registrar a la persona destinataria, ingresa el monto que quieres enviar y revisa los costos de la transacción.
- Confirma los detalles y selecciona "Confirmar transferencia internacional".
- La persona destinataria debe recibir el dinero en minutos. Si seleccionas retiro en tienda, la persona puede recoger el dinero unos 30 minutos después de confirmar la transacción.
- Puedes revisar el estado de la transferencia en tu app móvil de Común haciendo clic en la transacción.
Las tarifas de transferencia comienzan en 2.99 USD por transacción, hasta los límites aplicables.
Envía dinero a México de manera fácil y segura
Hoy hay más opciones que nunca para enviar dinero desde Estados Unidos a México. Ya sea que prefieras la familiaridad de un banco tradicional, la conveniencia del retiro en efectivo o la flexibilidad de una plataforma digital, la elección correcta dependerá de tu propia situación.
Comparar tarifas, tipos de cambio, métodos de entrega y tiempos de transferencia puede ayudarte a encontrar una opción que se ajuste mejor a tus necesidades y a la forma en que tu familia prefiere recibir el dinero.
Con Común puedes abrir una cuenta usando más de 100 IDs latinoamericanas, enviar dinero desde la comodidad de tu teléfono y acceder a múltiples métodos de entrega en México.
¿Cuánto cuesta enviar dinero a México con Común?
Las tarifas empiezan en $2.99 por transferencia. Tu primer envío no tiene costo. Común muestra el tipo de cambio y el monto exacto que recibirá tu familia antes de que confirmes — no hay cargos que aparezcan después.
¿Cuánto tiempo tarda en llegar el dinero?
La mayoría de las transferencias llegan en minutos. El tiempo exacto depende del método de entrega que elija tu familia (depósito a cuenta o recogida en efectivo).
¿Dónde puede recoger el dinero mi familia en México?
Común ofrece recogida en efectivo en puntos como Elektra y Oxxo, además de depósito directo a cuenta bancaria mexicana.
Preguntas frecuentes
¿Cuál es la tarifa mínima para enviar dinero a México con Común?
Desde $2.99 por transferencia. Tu primer envío no tiene costo. El monto final que recibe tu familia se muestra completo antes de confirmar, sin cargos escondidos.
¿El tipo de cambio de Común es competitivo?
Sí, Común ofrece un tipo de cambio competitivo y te muestra el monto exacto en pesos antes de enviar, para que sepas exactamente cuánto recibirá tu familia.
¿Puedo enviar dinero a México desde la app aunque no tenga cuenta bancaria en México?
Sí, tu familia puede recoger el dinero en efectivo en puntos como Elektra u Oxxo sin necesidad de tener una cuenta bancaria.
¿Cuánto tiempo tarda una transferencia a México?
La mayoría de las transferencias llegan en minutos, dependiendo del método de entrega elegido.
¿Necesito una cuenta de Común para enviar dinero a México?
Sí, las remesas se envían desde tu cuenta de Común dentro de la app, seleccionando "Enviar una remesa".
¿Hay un límite en cuánto puedo enviar a México?
Los límites de transferencia varían según tu cuenta; puedes verlos directamente en la app antes de confirmar tu envío.

Cuenta corriente
Estafas de Transferencia de Dinero: Cómo Reconocerlas y Evitarlas
8 min de lectura
Las estafas de transferencia de dinero más comunes en EE.UU. incluyen la estafa del romance, impostor del gobierno, premio falso, estafa laboral y phishing bancario. La señal de alerta universal: alguien que no conoces pide dinero urgentemente mediante transferencia. Las transferencias digitales son prácticamente irreversibles — nunca envíes dinero bajo presión o a desconocidos.
Las estafas de transferencia de dinero cuestan a los estadounidenses miles de millones de dólares cada año. La comunidad inmigrante es especialmente vulnerable porque puede estar menos familiarizada con los patrones de fraude locales, puede sentir mayor presión para ayudar a familiares, y los estafadores explotan activamente el desconocimiento del sistema. Conocer estos esquemas es la mejor defensa.
Estafa 1: Impostor del gobierno o agencia federal
Cómo funciona: recibes una llamada, mensaje o correo de alguien que dice ser del IRS, ICE, Seguro Social, o policía. Te dicen que tienes una deuda pendiente, una multa, o que serás deportado/arrestado. Exigen pago inmediato por transferencia bancaria, Zelle, o tarjetas de regalo. Señales de alerta: las agencias NUNCA piden pagos por teléfono o mediante apps. El IRS siempre envía notificaciones por correo postal primero. Nadie te amenaza con arresto inmediato por una llamada telefónica. Qué hacer: cuelga, no pagues, reporta en reportfraud.ftc.gov.
Estafa 2: Estafa romántica (romance scam)
Cómo funciona: una persona te contacta en una app de citas o red social, construye una relación emocional durante semanas o meses, y eventualmente tiene una “emergencia” (hospital, boleto de avión, negocio) y pide dinero. Señales de alerta: son muy atractivos en fotos. Nunca pueden hacer videollamada. Su historia tiene inconsistencias. Siempre tienen una razón por la que no pueden verte en persona. El pedido de dinero viene relativamente pronto y hay urgencia. Qué hacer: busca las fotos de perfil en Google Images (reversa de imagen). Nunca envées dinero a alguien que no has conocido en persona.
Estafa 3: Premio o lotería falsa
Cómo funciona: te notifican que ganaste un premio, lotería o sorteo. Para reclamarlo, debes pagar impuestos, comisiones de proceso, o “asegurar” el premio con un depósito. Señales de alerta: no participaste en ningún concurso. Piden pago antes de entregarte el “premio”. La comunicación usa diseños genéricos o tiene errores gramaticales. La urgencia es alta: “tiene 24 horas para reclamar”. Qué hacer: no pagues nada para recibir un premio legítimo. Los impuestos de premios reales se pagan al IRS después de recibirlos, no antes.
Estafa 4: Oferta de trabajo falsa
Cómo funciona: recibes una oferta de trabajo que parece legítima, a veces con entrevista. Te piden que compres equipos o software para el trabajo con tu propio dinero, o que proceses pagos de clientes y transfieras la mayor parte, quedando con una comisión. Señales de alerta: el salario es excepcionalmente alto para el trabajo descrito. Te piden comprar cosas antes de empezar. Te piden tu información bancaria antes de una oferta formal. El proceso de contratación es inusualmente rápido. Qué hacer: investiga la empresa en LinkedIn y BBB. Las empresas legítimas no piden dinero a empleados nuevos.
Estafa 5: Phishing bancario
Cómo funciona: recibes un mensaje que parece de tu banco alertándote de actividad sospechosa. Te pide que confirmes tu información o hagas clic en un enlace para “asegurar tu cuenta”. El sitio al que te lleva parece idéntico al de tu banco. Señales de alerta: el remitente tiene un email genérico o diferente al oficial del banco. El enlace lleva a un dominio diferente al oficial. Hay urgencia extrema y amenaza de bloquee de cuenta. Qué hacer: nunca hagas clic en enlaces de mensajes no solicitados. Ve directamente a la app o sitio web oficial de tu banco. Tu banco nunca te pedirá tu contraseña completa por mensaje.
Qué hacer si ya fuiste víctima de una estafa
Si ya transferiste dinero: contacta a tu banco inmediatamente — algunas transferencias pueden detenerse si actúas en minutos. Reporta a la FTC en reportfraud.ftc.gov y al FBI en ic3.gov. Presenta una denuncia policial local. Si usaste Zelle, reporta el fraude directamente en la app. Las posibilidades de recuperar el dinero son bajas una vez transferido, pero el reporte ayuda a investigar y prevenir futuros fraudes.
Preguntas frecuentes sobre estafas de transferencia
¿Puedo recuperar el dinero si fui víctima de una estafa?
Es difícil pero no imposible. Si usaste tarjeta de crédito o débito, puedes disputar el cargo con tu banco. Las transferencias bancarias directas o por Zelle son casi irreversibles una vez procesadas. Actuar en los primeros 30 minutos aumenta las posibilidades. El banco investigará pero no garantiza reembolso. Por eso la prevención es crucial.
¿Los inmigrantes son más vulnerables a estas estafas?
Sí, por varias razones: menos familiaridad con instítuciones y agencias de EE.UU. (facilita impostor del gobierno), barrera del idioma que dificulta detectar inconsistencias, mayor urgencia financiera, miedo a consecuencias migratorias que los estafadores explotan activamente, y menor acceso a redes de apoyo que puedan alertarlos. Común y otras organizaciones trabajan activamente para educar a la comunidad latina sobre estos riesgos.
¿Zelle tiene protección contra fraudes?
Zelle tiene protección limitada. Si autorizaste voluntariamente la transferencia (aunque fue por engaño), los bancos generalmente no reembolsan. Si la transferencia fue completamente no autorizada (alguien accedió a tu cuenta sin permiso), sí estás protegido. En 2023 los bancos miembros de Zelle expandieron las políticas de reembolso para ciertos tipos de fraude, pero cada caso se evalúa individualmente.
¿Cómo saber si un mensaje de mi banco es legítimo?
Regla de oro: nunca respondas a mensajes no solicitados con información personal o dinéro. Llama tú directamente al número oficial en la parte trasera de tu tarjeta o en el sitio web oficial. Ve directamente a la app bancaria (no por links de mensajes). Recuerda que tu banco NUNCA te pedirá tu contraseña, PIN, o códigos de verificación por mensaje.
¿Dónde reporto una estafa que ya ocurrió?
Reporta en reportfraud.ftc.gov (Federal Trade Commission), ic3.gov (FBI Internet Crime Complaint Center), el número no-emergencias de tu policía local (para crear registro policial), y directamente a tu banco para intentar revertir la transferencia. Si la estafa involucró amenazas de deportación o agencias de inmigración, puedes también reportar al USCIS.

Educación Financiera
Límites de Transacciones y Transacciones Rechazadas: Entendiendo por Qué Tus Transacciones Pueden Ser Rechazadas
8 min de lectura
Una transacción rechazada ocurre cuando tu banco no autoriza el pago por razones como saldo insuficiente, exceder el límite diario, actividad sospechosa de fraude, o error en los datos ingresados. Entender por qué sucede y cómo resolverlo te evita retrasos y cargos innecesarios.
¿Qué son los límites de transacciones?
Los límites de transacciones son restricciones establecidas por los bancos e instituciones financieras sobre la cantidad de dinero que puedes enviar o retirar en un período determinado (diario, semanal o mensual). Estos límites existen para proteger a los clientes del fraude, cumplir regulaciones financieras (como las de AML/KYC), y gestionar el riesgo operativo de la institución.
Los límites varían significativamente según el banco, el tipo de cuenta, el historial del cliente y el canal de transacción. No son algo fijo para todos.
Razones comunes por las que una transacción puede ser rechazada
Existen múltiples razones por las que una transacción puede ser rechazada:
- Saldo insuficiente: La causa más común. El monto disponible en tu cuenta es menor al total de la transacción más cualquier comisión aplicable.
- Límite diario o mensual alcanzado: Excediste el tope de compras, retiros o transferencias que tu banco permite en ese período.
- Detección de fraude: El sistema antifraude del banco marcó la transacción como sospechosa por patrones inusuales (compra en lugar geográfico diferente, monto atípico, múltiples intentos rápidos).
- Datos incorrectos: Número de tarjeta, fecha de vencimiento, CVV o dirección de facturación ingresados incorrectamente.
- Cuenta bloqueada o restringida: Tu cuenta fue bloqueada temporalmente por actividad sospechosa o incumplimiento de la política del banco.
- Comercio no autorizado: Algunos bancos bloquean ciertas categorías de comerciantes (juegos de azar, cripto, compras internacionales) por defecto.
¿Cuáles son los límites de transacciones más comunes en EE.UU.?
Los límites varían por institución. Los retiros en cajero ATM suelen tener un límite de $300 a $1,000 por día. Las compras con débito van de $1,500 a $5,000 diarios. Las transferencias ACH entre bancos suelen estar entre $1,000 y $10,000 diarios para usuarios nuevos. Zelle tiene límites que fija cada banco participante (Bank of America: $3,500/día; Wells Fargo: $2,500/día para nuevos usuarios). En Común los límites están disponibles en la app y pueden ajustarse contactando al soporte.
¿Cómo resolver una transacción rechazada?
Primero, identifica la causa revisando la notificación de tu banco. Si es saldo insuficiente, deposita fondos o reduce el monto. Si alcanzaste el límite, espera el siguiente período o contacta al banco para solicitar un aumento temporal. Si es por fraude, llama al número en tu tarjeta para verificar tu identidad y desbloquear. Si fue un error de datos, corrígelos y reintenta. Si el comercio está bloqueado, confirma con tu banco si esa categoría está permitida en tu cuenta.
Preguntas frecuentes sobre límites de transacciones y rechazos
¿Por qué mi tarjeta fue rechazada si tengo saldo suficiente?
Puede ser por varias razones aunque tengas saldo: excediste el límite diario de compras (distinto al saldo disponible), el sistema antifraude detectó algo inusual, el comercio está en una categoría bloqueada por tu banco, o ingresaste mal el CVV o código postal. Contacta a tu banco para identificar el motivo exacto.
¿Puedo aumentar mis límites de transacciones?
Sí, en la mayoría de los bancos puedes solicitar un aumento llamando al servicio al cliente o a través de la app. Algunos bancos lo aprueban automáticamente para incrementos moderados y temporales. El historial de cuenta positivo (sin sobregiros, cuenta activa) aumenta las posibilidades de aprobación.
¿Por cuánto tiempo puede quedar bloqueada mi cuenta?
Un bloqueo por sospecha de fraude suele resolverse en 24-72 horas una vez que verificas tu identidad con el banco. Si el bloqueo es por incumplimiento de términos, puede ser permanente. Los bloqueos temporales por límite diario se resetean al inicio del siguiente período (generalmente medianoche o 12 AM hora local).
¿Me cobran por una transacción rechazada?
Depende del banco y del tipo de transacción. Las compras rechazadas generalmente no generan cargo. Sin embargo, si una transacción es rechazada por saldo insuficiente y tu banco tiene cargo por NSF (Non-Sufficient Funds), sí te pueden cobrar entre $15 y $35. Revisa los términos de tu cuenta específica.
¿Qué es el código de rechazo y cómo lo interpreto?
Los códigos de rechazo son mensajes numéricos o alfanuméricos que el banco emisor envía al comercio indicando el motivo. Los más comunes: "insufficient funds" (saldo insuficiente), "do not honor" (banco rechaza sin especificar motivo — llama al banco), "invalid card number" (número incorrecto), "expired card" (tarjeta vencida). El comercio te dirá el código; tu banco puede darte más detalles.
¿Por qué mis pagos internacionales son rechazados?
Los pagos internacionales son rechazados frecuentemente porque: tu banco no activa compras internacionales por defecto, el país del comercio está en la lista de restricciones del banco, o el monto supera el límite internacional configurado. Activa las compras internacionales en la app de tu banco antes de viajar o comprar en sitios extranjeros.
Viviendo en Estados Unidos
Mejor curso de inglés online gratis para inmigrantes en EE. UU.
8 min de lectura
Algunas de las mejores clases de inglés para aprender en línea como inmigrante en EE. UU.
Aunque migrar a Estados Unidos trae consigo una serie de beneficios debido a la amplia oferta laboral disponible en el país, también representa varios retos, como la barrera del idioma, que podría mermar las oportunidades para una gran cantidad de inmigrantes que no han tenido acceso al estudio formal de lenguas extranjeras.
Si bien parece una meta difícil de alcanzar, hablar inglés te podría facilitar varios aspectos de la vida cotidiana, como conseguir trabajo, ir a la escuela y hacer trámites importantes.
Por fortuna, la tecnología permite a más personas aprender inglés de forma gratuita y sencilla, a través de plataformas y aplicaciones que ofrecen clases desde cualquier lugar. A continuación te mostraremos algunas de las mejores opciones para los inmigrantes que viven o planean vivir en Estados Unidos y aprender inglés.
5 plataformas confiables para aprender inglés desde cero
Para muchas personas, tomar clases presenciales de inglés no siempre es la mejor opción debido al costo, los horarios y la dificultad para transportarse. Si tú enfrentas alguna de estas complicaciones, debes conocer alternativas prácticas en instituciones educativas y plataformas en línea que son ideales para quienes prefieren un aprendizaje más académico o progresivo.
A continuación, te presentamos 5 alternativas confiables para aprender inglés en línea.
British Council
Se trata de una de las instituciones de mayor prestigio de enseñanza del inglés a nivel mundial. Su plataforma ofrece una variedad de cursos orientados a estudiantes con nivel básico, medio y avanzado, segmentados en las diferentes habilidades: comprensión auditiva, gramática, escritura y conversación.
Se caracteriza por ser una alternativa muy completa, ya que los estudiantes pueden complementar las lecciones con diferentes materiales, como podcasts, videos y ejercicios elaborados por profesores de inglés certificados.
Coursera
Coursera es una plataforma que ofrece cursos de inglés gratis en colaboración con universidades de prestigio, por lo que mantiene un enfoque académico y profesional.
Esta es una excelente opción si buscas perfeccionar tu inglés para acceder a mejores oportunidades laborales o pulir ciertas habilidades específicas para sonar como un hablante nativo.
BBC Learning English
Esta es una plataforma que se caracteriza por la enseñanza del inglés a través de contenido de actualidad, como noticias internacionales y culturales. Es una alternativa ideal para los estudiantes que buscan mejorar su comprensión auditiva y enriquecer su vocabulario.
USA Learns
Esta es una plataforma oficial del gobierno de Estados Unidos. Está orientada especialmente a personas que desean adquirir conocimientos básicos del idioma para poder desenvolverse en diferentes situaciones cotidianas de la vida real, como ir al médico, pedir comida, hacer los trámites migratorios, etc.
Alison
Alison es otra alternativa dinámica que ofrece una variedad de cursos gratuitos orientados a los diferentes niveles y habilidades prácticas. Además, los estudiantes se pueden enfocar en trabajar puntos específicos, como inglés de negocios y preparación para certificaciones de inglés, como el TOEFL.
Plataforma
Tipo de curso
Nivel
Beneficio principal
British Council
Cursos segmentados en habilidades, inglés general.
De principiante a avanzado.
Unidades de aprendizaje estructuradas, con materiales de aprendizaje.
Coursera
Inglés académico y profesional.
De intermedio a avanzado.
Cursos enfocados en mejorar habilidades de comunicación a nivel profesional.
BBC Learning English
Inglés en la vida diaria.
De principiante a avanzado.
Lecciones breves basadas en temas de actualidad.
USA Learns
Inglés práctico.
Principiante.
Orientado a dotar a los estudiantes de las habilidades
Alison
Inglés de negocios y para certificaciones oficiales.
De principiante a avanzado.
Ofrece la opción de obtener certificaciones digitales oficiales.
Aplicaciones móviles para aprender inglés gratis
Además de las opciones anteriores, también puedes recurrir a otras alternativas que se caracterizan por su flexibilidad para aprender inglés fácilmente.
Las aplicaciones móviles de aprendizaje de inglés y otros idiomas permiten a los usuarios estudiar en cualquier lugar y horario, y funcionan como un complemento divertido de los cursos tradicionales.
Duolingo
Duolingo es la aplicación más famosa y con mayor impacto cultural. Se caracteriza por basar la enseñanza de idiomas en juegos interactivos por niveles que se desbloquean a medida que el usuario adquiere nuevos conocimientos. Es ideal para enriquecer el vocabulario.
Mondly
Mondly está enfocada en la práctica conversacional y pronunciación a través de herramientas como el reconocimiento de voz e integración de inteligencia artificial para interactuar con personajes virtuales.
Busuu
Busuu es una de las aplicaciones más completas para el aprendizaje de idiomas. Además de ofrecer lecciones estructuradas por niveles con base en el marco común europeo, permite a los estudiantes interactuar con hablantes nativos.
Memrise
Memrise está enfocada en la mejora de la comprensión auditiva y adquisición de vocabulario nuevo a partir de videos de situaciones cotidianas presentados por hablantes nativos del idioma inglés.
HelloTalk
HelloTalk facilita la práctica del inglés al acercar personas de todo el mundo motivadas por el intercambio cultural y lingüístico.
Cómo elegir el curso de inglés adecuado para ti
Como puedes ver, hay una gran variedad de alternativas para aprender y perfeccionar el inglés. Todas ellas cuentan con diferentes enfoques y beneficios, por lo que no es posible nombrar a una sola como la “mejor opción”, ya que esto depende de tu nivel y necesidades específicas.
Antes de definir cuál es el mejor curso de inglés online para ti, toma en cuenta estas recomendaciones:
- Define tus objetivos: ten claro para qué quieres aprender o perfeccionar el inglés.
- Evalúa tu nivel de inglés actual: ya sea que seas principiante o tengas un nivel avanzado.
- Compara plataformas y apps: dedica tiempo para encontrar la que se adapte a tus necesidades.
- Revisa la duración y formato del curso: asegúrate de organizar tu tiempo para asistir a las clases en tiempo y forma.
- Complementa con práctica de conversación: es muy importante que te expongas a la práctica con hablantes nativos en situaciones reales y diferentes acentos.
Lo más relevante para que el proceso de estudio de un idioma rinda frutos es la constancia, independientemente de la plataforma que elijas.
Tips prácticos para mejorar tu inglés día a día
Además de las clases en las plataformas o los recursos interactivos de las aplicaciones, es importante que incorpores algunas estrategias para mejorar tu confianza y fluidez al comunicarte en inglés.
Estos son algunos consejos prácticos orientados a facilitar la vida de los inmigrantes en Estados Unidos.
- Escucha inglés todos los días: ya sea en videos de YouTube o películas. El objetivo no es que entiendas al 100 %, sino que te comiences a acostumbrar al idioma.
- Practica con amigos o compañeros de trabajo: si tienes personas de confianza para practicar, no dudes en pedirles ayuda.
- Aplica lo aprendido en tu entorno: repasa tu entorno mentalmente y procura nombrar las cosas que te rodean en inglés.
- Usa la tecnología a tu favor: apóyate en tutores impulsados por IA o plataformas que ofrecen correcciones automáticas.
Aprender inglés y organizar tus finanzas con Común son pasos clave para lograr tus metas en EE. UU.
En esta ocasión, te explicamos por qué es importante aprender inglés si buscas vivir en Estados Unidos y te mostramos la variedad de plataformas y aplicaciones orientadas a desarrollar las habilidades necesarias para desenvolverte en este idioma.
Por fortuna, la comunidad inmigrante en EE.UU. cuenta con aliados dedicados a acompañarlos en sus procesos de adaptación y crecimiento en el país.
¡Conoce Común! La plataforma digital diseñada para atender las necesidades financieras de los inmigrantes.
En Común creemos que cada nuevo aprendizaje te acerca a cumplir tus sueños: aprender inglés y organizar tu dinero con Común son pasos para alcanzar tus metas en Estados Unidos.
Preguntas frecuentes (FAQ)
¿Cuál es el mejor curso de inglés online gratis para principiantes?
Hay varias opciones de cursos de inglés. Si no tienes conocimientos previos, es recomendable comenzar por los cursos de British Council y complementar con Duolingo.
¿Cuánto tiempo se tarda en aprender inglés básico?
Depende de tu constancia. Si dedicas por lo menos un poco de tiempo todos los días, en tres meses deberías notar una diferencia.
¿Cuál es el mejor método para aprender inglés para adultos gratis?
No hay un solo método para aprender inglés. Procura combinar la práctica de las diferentes habilidades lingüísticas a través de plataformas interactivas.
Inmigración
Cómo solicitar una tarjeta de crédito siendo inmigrante en EE.UU. en 2026
8 min de lectura
Cómo solicitar una tarjeta de crédito siendo inmigrante en EE.UU. en 2026
Solicitar una tarjeta de crédito en Estados Unidos siendo inmigrante es posible, incluso si no tienes un Número de Seguro Social (SSN) o historial crediticio establecido. Esta guía provee información general sobre el proceso y comparte consejos útiles.
¿Qué necesitas para solicitar una tarjeta de crédito en EE.UU.?
Solicitar una tarjeta de crédito en EE.UU. es generalmente un proceso sencillo. Los emisores típicamente solicitan documentación para verificación de identidad y evaluación de riesgo. Los requisitos pueden variar por emisor, pero generalmente puedes esperar:
Identificación
- Nombre legal completo
- Fecha de nacimiento (debe ser mayor de 18 años)
- Dirección en EE.UU. (algunas instituciones pueden aceptar solicitantes con una dirección postal en EE.UU.)
- ID emitida por el gobierno (por ejemplo, pasaporte o licencia de conducir)
Número de identificación fiscal
Generalmente necesitarás uno de los siguientes: SSN o ITIN (Número de Identificación Personal del Contribuyente). Es importante notar que no todos los emisores de tarjetas de crédito aceptan ITINs. Sin embargo, algunas instituciones financieras y proveedores fintech pueden ofrecer alternativas.
Información de ingresos
- Ingresos anuales (empleo, autoempleo u otras fuentes)
- Nombre del empleador (puede ser solicitado)
Historial crediticio
- El puntaje de crédito (por ejemplo, FICO) puede ser revisado
- Préstamos existentes, tarjetas de crédito e historial de pagos
Información de contacto
- Número de teléfono y correo electrónico
¿Puedo solicitar una tarjeta de crédito sin Número de Seguro Social?
Sí. Algunos emisores de tarjetas de crédito aceptan un ITIN en lugar de un Número de Seguro Social. Puedes solicitar un ITIN enviando el Formulario W-7 al IRS.
Se recomienda buscar proveedores de servicios cuyos requisitos coincidan con tu documentación actual. Por ejemplo, puedes abrir una cuenta con Común usando más de 100 IDs latinoamericanas válidas, lo que puede ser un primer paso útil antes de solicitar una tarjeta de crédito.
Paso a paso: cómo solicitar tu primera tarjeta de crédito
Paso 1: Abre una cuenta bancaria en EE.UU.
Antes de solicitar crédito, aunque no siempre es obligatorio, generalmente se recomienda abrir una cuenta de débito en EE.UU. Tener una puede mejorar tus probabilidades de aprobación y ayudar a simplificar el proceso. También puede ayudar a demostrar actividad de ingresos y proporcionar una forma de hacer pagos en tu cuenta de crédito.
Busca proveedores cuyos requisitos se alineen con tu situación de documentación actual. Por ejemplo, algunos bancos tradicionales pueden aceptar un ITIN para abrir una cuenta de débito. Otros, como Común, ofrecen la posibilidad de abrir una cuenta de débito en línea con más de 100 IDs latinoamericanas válidas. Visita comun.app para más información.
Paso 2: Construye un historial financiero básico
Para comenzar a establecer una huella financiera en EE.UU., a menudo se sugiere usar una cuenta de débito consistentemente. Esto puede incluir recibir depósitos directos y mantener actividad regular en la cuenta. Aunque esto no crea un historial crediticio por sí solo, puede ayudar a establecer una relación con instituciones financieras y puede apoyar el acceso a productos para construir crédito. Desde ahí, construir un historial crediticio inicial puede tomar varios meses.
Paso 3: Elige el tipo de tarjeta correcto
Tarjetas de crédito aseguradas:
Estas tarjetas típicamente requieren un depósito reembolsable, por ejemplo, $200. El depósito usualmente se convierte en tu límite de crédito. Esta estructura ayuda a reducir el riesgo para el emisor y puede hacer la aprobación más accesible.
Tarjetas de crédito para personas con historial crediticio limitado o nulo:
Estas tarjetas están diseñadas para personas sin historial crediticio establecido. Pueden no requerir un depósito pero pueden tener criterios de aprobación más estrictos. Algunos emisores pueden ofrecer productos que aceptan un ITIN.
Paso 4: Envía tu solicitud
Dependiendo del emisor, puedes solicitar en línea o en una sucursal. Típicamente se te pedirán detalles personales como tu nombre, dirección, fecha de nacimiento, un SSN o ITIN e información de ingresos.
En general, se recomienda evitar enviar múltiples solicitudes en un período corto de tiempo, ya que cada solicitud puede resultar en una 'consulta dura' que puede impactar temporalmente tu puntaje de crédito.
Diferencias entre una tarjeta de crédito y una tarjeta de débito
Tarjeta de débito:
- Usa tu propio dinero (que depositas o transfieres)
- No implica pedir dinero prestado
- Puede ayudar a gestionar gastos cotidianos y recibir depósitos
- Generalmente no construye historial crediticio por sí sola
- Puede servir como un primer paso práctico y accesible al sistema financiero de EE.UU.
Tarjeta de crédito:
- Usa dinero prestado de un banco
- Requiere pago (idealmente el total cada mes)
- La actividad puede ser reportada a las agencias de crédito
- Puede ayudar a construir tu historial crediticio con el tiempo
Consejos para reducir la probabilidad de rechazo de solicitud
- Si es posible, evita solicitar múltiples tarjetas al mismo tiempo
- Considera comenzar con una tarjeta asegurada si no tienes historial crediticio
- Se recomienda tener una cuenta de débito activa antes de solicitar
- Verifica que tu información sea consistente en todos los documentos
- Trata de mantener expectativas realistas sobre tu primer límite de crédito — la aprobación importa más que el monto
Preguntas frecuentes sobre solicitar una tarjeta de crédito como inmigrante
¿Cuánto tiempo tarda en construirse el crédito?
Puedes generar tu primer puntaje crediticio en aproximadamente 3 a 6 meses después de abrir una cuenta de crédito.
¿Puedo solicitar una tarjeta de crédito sin documentación?
En la mayoría de los casos, necesitarás alguna forma de identificación, como un pasaporte, y un ITIN. Algunas instituciones ofrecen opciones para personas sin SSN, pero las solicitudes sin ninguna documentación generalmente no son aceptadas.
¿Qué es un puntaje de crédito?
Un puntaje de crédito es un número que refleja cómo gestionas el crédito, basado en tu historial de pagos y uso del dinero prestado.
¿Me pueden negar una tarjeta de crédito por ser inmigrante?
No. Los prestamistas generalmente no niegan solicitudes solo por estatus migratorio. Sin embargo, puede que no se apruebe una solicitud si no tienes historial crediticio, ingresos suficientes o la identificación requerida por el emisor.
¿Mi historial crediticio de otro país cuenta en EE.UU.?
En la mayoría de los casos, no. La mayoría de los prestamistas de EE.UU. no tienen acceso a datos crediticios internacionales.
En resumen
Comenzar en algún lugar puede hacer que el proceso se sienta más manejable. Para muchas personas, construir crédito en EE.UU. comienza con algo simple como abrir una cuenta de débito. Común ofrece una cuenta de débito que puede abrirse con más de 100 IDs latinoamericanas válidas, con una app disponible para descargar con soporte disponible en español. Visita comun.app para más información.
Viviendo en Estados Unidos
Visa vs green card: guía para inmigrantes en EE.UU.
8 min de lectura
Visa vs green card: guía para inmigrantes en EE.UU.
Una visa y una green card son dos opciones diferentes en el sistema migratorio de EE.UU. Una visa generalmente se usa para entrar a Estados Unidos con un propósito específico, como turismo, estudio, trabajo o inmigración familiar. Una green card es el estatus de residente permanente legal, que permite a alguien vivir en EE.UU. de forma permanente.
Esta guía explica la diferencia entre una visa y una green card, las situaciones en las que se usa cada una, y los caminos que pueden llevar de una a la otra.
Esta guía es solo para fines informativos y no constituye asesoría legal.
¿Qué es una visa de EE.UU.?
Una visa de EE.UU. es un documento de viaje emitido por el gobierno de EE.UU. que permite a una persona solicitar entrada a EE.UU. con un propósito específico. Algunos tipos comunes de visas incluyen:
| Tipo de visa | Propósito típico |
|---|---|
| Visa de visitante (B-1/B-2) | Turismo, visitas familiares, actividades de negocios |
| Visa de estudiante (F-1) | Estudios académicos |
| Visa de visitante de intercambio (J-1) | Programas de intercambio educativo y cultural |
| Visas de trabajo temporal (H-1B, H-2A, H-2B, L-1) | Empleo en ocupaciones calificadas |
| Visas de inmigrante (IR1, CR1, EB) | Inmigración permanente por vías familiares o laborales |
¿Qué es una green card?
Una green card es evidencia del estatus de residente permanente legal en EE.UU. Los titulares de green card pueden vivir en el país de forma permanente y generalmente tienen más flexibilidad laboral y de viaje. Una green card puede obtenerse a través de: patrocinio familiar, inmigración basada en empleo, procesos relacionados con refugiados o asilo, programas de visa de diversidad, y otras categorías establecidas por la ley migratoria.
Visa vs green card: diferencias clave de un vistazo
| Característica | Visa | Green card |
|---|---|---|
| Propósito principal | Entrada a EE.UU. para un propósito específico | Residencia permanente en EE.UU. |
| Duración | Depende de la categoría de visa | Residencia a largo plazo |
| Acceso al empleo | Depende del tipo de visa | Generalmente permite empleo en EE.UU. |
| Requisitos de renovación | Varía por categoría | Aplican requisitos de renovación periódica |
| Camino a la ciudadanía | No por sí sola | Puede llevar a elegibilidad para ciudadanía |
| Estadía prevista | Temporal o permanente según el tipo | Permanente |
¿Cuál necesitas?
| Situación | Opción migratoria a explorar |
|---|---|
| Visitar a la familia por un período corto | Visa de visitante |
| Estudiar en una escuela o universidad de EE.UU. | Visa de estudiante |
| Aceptar empleo temporal calificado | Visa de trabajo basada en empleo |
| Reunirse con un cónyuge ciudadano/a de EE.UU. | Vía de visa de inmigrante familiar |
| Vivir permanentemente en EE.UU. | Vía de green card |
| Inmigrar por relación familiar calificada | Vía de green card |
| Inmigrar por oferta de trabajo calificada | Vía de green card |
Cómo pasar de una visa a una green card
Los caminos comunes pueden incluir:
Patrocinio familiar
Un/a ciudadano/a de EE.UU. o familiar calificado puede patrocinar a un pariente elegible a través de un proceso de inmigración familiar.
Inmigración basada en empleo
Ciertos trabajadores pueden calificar para residencia permanente a través de un proceso patrocinado por un empleador.
Ajuste de estatus
Algunas personas ya presentes en EE.UU. pueden calificar para solicitar residencia permanente sin salir del país.
Procesamiento consular
En otras situaciones, el proceso de inmigración se completa a través de una embajada o consulado de EE.UU. fuera del país antes de entrar.
Cómo Común te apoya en cada etapa
Mientras se procesan las solicitudes de inmigración, algunas personas necesitan enviar dinero a familiares en Latinoamérica. Común ofrece servicios de remesas que permiten a los clientes elegibles enviar dinero directamente desde la app. Común también ofrece la opción de abrir una cuenta usando un ITIN, pasaporte o más de 100 IDs latinoamericanas aceptadas, con depósito directo, tarjeta de débito y soporte en español sin requisitos de saldo mínimo. Visita comun.app para más información.
Preguntas frecuentes
¿Cuál es la diferencia principal entre una visa y una green card?
Una visa generalmente se usa para entrar a EE.UU. con un propósito específico, mientras que una green card proporciona estatus de residente permanente.
¿Puedo trabajar en EE.UU. solo con una visa?
Depende de la categoría de visa. Algunas se emiten específicamente para empleo, mientras que otras tienen diferentes restricciones.
¿Necesito un abogado para solicitar una green card?
Algunas personas completan las solicitudes por su cuenta, mientras que otras buscan asistencia profesional dependiendo de la complejidad del caso.
Común es una empresa de tecnología financiera y no un banco. Servicios bancarios provistos por Community Federal Savings Bank, Miembro FDIC. Servicio de remesas provisto por Service UniTeller, Inc.
Cuenta corriente
¿Qué es la banca en línea?
8 min de lectura
La banca en línea es un sistema que permite acceder y gestionar cuentas bancarias a través de internet, sin visitar una sucursal física. Ofrece servicios como consulta de saldo, transferencias, pago de facturas y depósito de cheques desde cualquier dispositivo conectado. Plataformas como Común llevan la banca en línea un paso más allá al hacerla accesible a inmigrantes sin SSN.
La banca en línea, o banca digital, ha transformado la manera en que millones de personas manejan su dinero en Estados Unidos. En lugar de ir a una sucursal bancaria, puedes realizar casi todas las operaciones financieras desde tu teléfono o computadora, en cualquier momento y desde cualquier lugar.
¿Qué es la banca en línea exactamente?
La banca en línea es el acceso a servicios bancarios a través de internet. Esto incluye revisar saldos, hacer transferencias, pagar facturas, depositar cheques por foto, y más. Los bancos tradicionales ofrecen portales web y apps móviles. Los bancos digitales, como Común, operan exclusivamente en línea sin sucursales físicas, lo que les permite ofrecer servicios sin comisiones.
Principales servicios de la banca en línea
A través de una plataforma de banca en línea puedes:
- Ver el saldo y el historial de transacciones en tiempo real
- Transferir dinero entre cuentas propias o a terceros
- Pagar facturas de servicios (luz, agua, internet, renta)
- Depositar cheques fotografiándolos con el celular
- Configurar alertas por movimientos o saldo bajo
- Solicitar tarjeta de débito virtual o física
- Enviar remesas internacionales
Ventajas de la banca en línea
La banca digital ofrece varias ventajas frente a la banca tradicional. La disponibilidad es total: accedes 24/7 desde tu teléfono, sin horarios de sucursal. Los costos son menores, ya que sin sucursales físicas los bancos digitales eliminan comisiones mensuales. La apertura de cuenta es más rápida — en minutos desde el celular — y accesible para inmigrantes: plataformas como Común aceptan pasaporte o matrícula consular sin necesitar SSN.
¿Es segura la banca en línea?
Sí, cuando usas plataformas reguladas. Los bancos digitales en EE.UU. están respaldados por el FDIC (hasta $250,000 por titular), usan encriptación SSL/TLS, autenticación de dos factores y sistemas antifraude. Común opera a través de Community Federal Savings Bank, institución miembro del FDIC, ofreciendo el mismo nivel de protección que un banco tradicional.
Preguntas frecuentes sobre banca en línea
¿Necesito SSN para abrir una cuenta de banca en línea?
Los bancos tradicionales generalmente sí lo requieren. Bancos digitales como Común no: aceptan pasaporte, matrícula consular o identificaciones latinoamericanas. Esto hace que la banca en línea sea accesible para inmigrantes desde su primer día en EE.UU.
¿Puedo hacer todo en línea o a veces tengo que ir a una sucursal?
Con bancos digitales como Común, todo se hace en línea: apertura de cuenta, depósitos de cheques, transferencias y atención al cliente. No hay sucursales porque no las necesitas. El servicio al cliente está disponible en español vía app o chat.
¿Qué pasa si pierdo mi teléfono con la app bancaria?
Puedes bloquear el acceso inmediatamente desde otro dispositivo o contactando al banco. Las apps bancarias no almacenan datos sensibles en el teléfono — solo permiten acceso con tu contraseña o biometría. Notifica al banco de inmediato para suspender temporalmente tu tarjeta si es necesario.
¿La banca en línea funciona para recibir remesas o pagos del extranjero?
Sí. Las cuentas de banca en línea en EE.UU. reciben transferencias internacionales (wire transfers, ACH, y en algunos casos servicios como Zelle o Wise). Común permite recibir pagos de aplicaciones de trabajo como Uber o Fiverr, así como remesas de familiares en otros países.
Viviendo en Estados Unidos
Los estados más baratos para rentar en Estados Unidos en 2026
8 min de lectura
Los estados más baratos para rentar en Estados Unidos en 2026
Con base en datos recientes del mercado de alquiler, West Virginia sigue siendo uno de los estados de menor costo para los inquilinos, con una Renta de Mercado Justo (FMR) de 2025 de aproximadamente $801 por mes para un apartamento de una habitación. Arkansas y Mississippi también siguen entre los estados más asequibles para rentar, con FMR estimadas de aproximadamente $811 y $910 por mes respectivamente. Otros estados que aparecen frecuentemente entre los más baratos incluyen Oklahoma, Kansas, Iowa, Alabama, Indiana, Wyoming y Ohio.
La renta promedio nacional para un apartamento de una habitación en EE.UU. es de alrededor de $1,576 por mes — una cifra que puede consumir una porción significativa del ingreso del hogar. Sin embargo, ese promedio enmascara las variaciones en todo el país.
¿Por qué los precios de renta varían tanto por estado?
Los precios de renta no son un mercado nacional único, son miles de mercados locales. La diferencia entre los estados más baratos y los más caros puede ser más de $1,600/mes para una unidad comparable. Varios factores estructurales explican por qué una habitación en Iowa puede costar una fracción de lo que cuesta en California:
- Oferta de vivienda y ritmo de construcción. Los estados con menos restricciones de construcción y menores costos de terreno tienden a tener más unidades disponibles.
- Economía local y salarios. Las ciudades con mayores ingresos atraen a más inquilinos que compiten por las mismas unidades, lo que eleva los precios.
- Mezcla urbana vs. rural. Un estado dominado por ciudades de tamaño mediano registrará promedios más bajos que uno anclado por grandes ciudades costeras.
- Entorno regulatorio. Las leyes de zonificación, procesos de permisos y regulaciones de propietarios influyen en qué tan rápido puede responder la oferta de vivienda.
- Clima y geografía. Las ciudades costeras o climas más cálidos atraen a más personas, lo que eleva las rentas con el tiempo.
Los 10 estados más baratos para rentar en EE.UU. en 2026
1. West Virginia — FMR 1 hab.: ~$801/mes
West Virginia tiene la Renta de Mercado Justo de 1 habitación más baja de cualquier estado en EE.UU. La renta media estatal es de alrededor de $883/mes en todos los tipos de unidades. Los apartamentos de West Virginia son aproximadamente 41.6% menos costosos que el promedio nacional de 2 habitaciones. En 2024, el 64.8% de las viviendas rentadas en West Virginia alquilaron por menos de $1,000/mes.
2. Arkansas — FMR 1 hab.: ~$811/mes
Arkansas es citado consistentemente entre los estados con las rentas más bajas de EE.UU. El FMR HUD 2025 para 1 habitación es $811/mes, y los apartamentos del estado son aproximadamente 41.4% menos costosos que el promedio nacional. En 2024, el 51.9% de las viviendas rentadas en Arkansas alquilaron por menos de $1,000/mes.
3. Mississippi — FMR 1 hab.: ~$910/mes
El FMR HUD 2025 para 1 habitación es $910/mes, y algunos datos de mercado sitúan las rentas promedio de 1 habitación más bajas, alrededor de $785–$825/mes. En Jackson, la capital del estado, un apartamento de 1 habitación puede promediar alrededor de $785/mes. El estado tiene una notable comunidad latina en centros agrícolas y de procesamiento de alimentos.
4. Oklahoma — Promedio 1 hab.: ~$850–$875/mes
Oklahoma puede ofrecer algunas de las rentas urbanas más accesibles del país. La renta promedio de 1 habitación en Oklahoma City está alrededor de $875/mes. El índice de vivienda del estado está en aproximadamente 67.9, lo que significa que las viviendas y alquileres cuestan alrededor de 32% menos que a nivel nacional.
5. Kansas — FMR 1 hab.: ~$885/mes
Kansas ofrece asequibilidad consistente, con un FMR HUD 2025 para 1 habitación de $885/mes, aproximadamente 35.6% por debajo del promedio nacional de 2 habitaciones. El precio mediano de vivienda en Wichita, la ciudad más grande de Kansas, fue aproximadamente $198,000 en el primer trimestre de 2026.
6. Iowa — FMR 1 hab.: ~$839/mes
El FMR HUD 2025 para 1 habitación es $839/mes, con apartamentos en Iowa 38.3% menos costosos que el promedio nacional de 2 habitaciones. Los hogares de Iowa gastan solo el 17% de sus ingresos en vivienda, la proporción más baja de cualquier estado del país.
7. Alabama — FMR 1 hab.: ~$905/mes
Los apartamentos de Alabama son aproximadamente 36.4% menos costosos que el promedio nacional. El FMR HUD 2025 para 1 habitación es $905/mes. El precio mediano de vivienda de aproximadamente $179,400 está entre los más bajos del país. En 2024, el 42.8% de las viviendas rentadas en Alabama alquilaron por menos de $1,000/mes.
8. Indiana — Promedio 1 hab.: ~$900–$950/mes
Indiana se encuentra cómodamente en el nivel asequible, con rentas promedio de 1 habitación bien por debajo de $1,000/mes en la mayoría de los mercados. Indianapolis ofrece rentas por debajo de $1,000 en una ciudad con un mercado laboral que abarca logística, salud, tecnología y ciencias de la vida. La creciente comunidad latina de Indianapolis, centrada en los vecindarios de Fountain Square y Near Eastside, ha hecho a la ciudad un destino cada vez más relevante para familias inmigrantes.
9. Wyoming — FMR 1 hab.: ~$836/mes
La escasa población de Wyoming mantiene la demanda de alquiler baja y las rentas asequibles. El FMR HUD 2025 para 1 habitación es $836/mes. En 2024, el 50.2% de las viviendas rentadas en Wyoming alquilaron por menos de $1,000/mes. Wyoming no tiene impuesto estatal sobre la renta.
10. Ohio — Promedio 1 hab.: ~$950–$1,000/mes
Las rentas promedio de 1 habitación rondan los $950–$1,000/mes, mientras que el costo de vida del estado es aproximadamente 8–9% por debajo del promedio nacional. La combinación de accesibilidad a grandes metrópolis y asequibilidad de alquiler hace de Ohio una opción convincente.
Tabla comparativa de los estados más baratos para rentar en EE.UU. (2026)
| Estado | FMR / Renta prom. 1 hab. | vs. FMR nacional 1 hab. (~$1,393) | Índice costo de vida |
|---|---|---|---|
| West Virginia | $801 (FMR) | ~42% menos | 83.2–86.6 |
| Arkansas | $811 (FMR) | ~42% menos | 87.6 |
| Mississippi | $910 (FMR) | ~35% menos | 83.3 |
| Oklahoma | ~$850–$875 (mercado) | ~37–39% menos | 85.5–88.8 |
| Kansas | $885 (FMR) | ~36% menos | 89.0 |
| Iowa | $839 (FMR) | ~40% menos | 90.4 |
| Wyoming | $836 (FMR) | ~40% menos | 92.3 |
| Alabama | $905 (FMR) | ~35% menos | 89.3 |
| Indiana | ~$900–$950 (mercado) | ~32–35% menos | 90.1 |
| Ohio | ~$950–$1,000 (mercado) | ~28–32% menos | 91.2 |
FMR 1 hab. = Renta de Mercado Justo HUD año fiscal 2025. FMR nacional 1 hab. base: $1,393. Promedios de mercado de PropertyCEO. Índice de costo de vida de costoflivingbystate.com (C2ER Q1 2026). Todas las cifras son estimaciones y pueden variar por ciudad, tipo de unidad y fuente.
¿Cómo elegir el estado correcto para tu presupuesto y estilo de vida?
Proporción renta-ingresos, no solo el número de renta:
Algunos estados con renta barata también tienen salarios más bajos. Mississippi, por ejemplo, tiene rentas bajas en dólares, pero puede tener de las más altas en términos de qué porcentaje de ingresos representa la renta.
Disponibilidad de empleo en tu campo:
Las oportunidades de empleo pueden variar significativamente de estado a estado. Estados como Ohio, Indiana y Alabama tienden a tener economías más diversificadas. Para trabajadores remotos, los estados de menor costo pueden proporcionar mayor flexibilidad financiera.
Comunidad y redes de apoyo:
Para inmigrantes y familias que se reubican, el acceso a comunidades establecidas puede marcar una gran diferencia. Las ciudades con poblaciones latinas en crecimiento, servicios bilingües y organizaciones comunitarias pueden ayudar a los recién llegados a sentirse más conectados.
Clima y riesgo climático:
Los estados del Medio Oeste pueden experimentar inviernos más fríos y mayores costos de calefacción, mientras que los estados del sur pueden traer mayores gastos de aire acondicionado.
Compara el costo de vida total:
La renta es solo una parte del presupuesto del hogar. Los comestibles, servicios, transporte, salud, cuidado de niños e impuestos también pueden variar significativamente por estado.
Administra tus finanzas en cualquier estado con Común
Mudarte a un estado más asequible puede ayudar a reducir la presión financiera, pero gestionar tu dinero eficientemente sigue siendo importante sin importar dónde vivas. Visita comun.app o descarga la app para conocer más.
Preguntas frecuentes
¿Cuál es el estado más barato para rentar en EE.UU. en 2026?
Con base en datos de FMR de HUD, West Virginia tiene el FMR de 1 habitación más bajo de cualquier estado en $801/mes y la renta media general más baja en aproximadamente $883/mes.
¿Qué estados tienen el alquiler promedio más bajo para apartamentos?
Los estados con el alquiler promedio más bajo en 2026 son West Virginia, Arkansas, Iowa, Wyoming, Mississippi, Oklahoma, Kansas, Alabama e Indiana. Los alquileres promedio de 1 habitación en estos estados oscilan entre aproximadamente $785 y $950/mes.
¿Cuánto debo presupuestar para renta en EE.UU.?
La pauta comúnmente citada es gastar no más del 30% de los ingresos brutos mensuales en renta. En los estados más baratos, donde las rentas de 1 habitación pueden ser de $800–$900/mes, la misma pauta requiere aproximadamente $2,667–$3,000/mes en ingreso bruto.







Miles de inmigrantes ya hacen más con su dinero. Tú también puedes.
Comun es una empresa de tecnología financiera y no un banco. Servicios bancarios son proporcionados por Community Federal Savings Bank; Miembro FDIC. La tarjeta de débito Visa® de Comun es emitida por Community Federal Savings Bank, conforme a una licencia de Visa U.S.A. Inc. y puede utilizarse en todos los lugares donde se acepten las tarjetas Visa.
Comun es una empresa de tecnología financiera y no es un banco ni un transmisor de dinero autorizado.
* Los resultados pueden variar. Para obtener una lista completa de identificaciones aceptadas y requisitos de solicitud, siga este enlace.
^ Sin saldo mínimo ni comisiones de mantenimiento. Pueden aplicarse cargos por retiros en cajeros o transferencias. Consulta la app para más detalles sobre tarifas.
‡ Los fondos de depósito directo normalmente están disponibles cuando recibimos el archivo de pago, hasta dos días antes de la fecha de pago programada. Esta disponibilidad anticipada no está garantizada.
** Un servicio proporcionado por Service UniTeller, Inc. Service UniTeller, Inc. cuenta con licencia en todos los estados que requieren una. Las comisiones de remesas comienzan en $2.99, pero pueden variar. Consulta la app para más detalles. Comun Inc. puede obtener ingresos en la conversión de divisas extranjeras.
† Los depósitos en su cuenta están asegurados por la FDIC hasta $250,000 por categoría de titularidad a través de Community Federal Savings Bank (CSFB), miembro de la FDIC, en caso de que CFSB quiebre.


